


امريكاكولد (العطس : البرد) انخفض سعر السهم بنسبة 65% في السنوات الخمس الماضية. يعد هذا التحرك الأسود أمرًا غير معتاد بالنسبة لشركة تعتبر ضرورية ومستقرة للغاية بالمعنى طويل المدى للكلمة. في أي فترة زمنية قصيرة، تؤدي أحجام التخزين البارد إلى تقلبات الحديقة، ولكن على مدى فترة طويلة من الزمن، فإن الاتجاه آخذ في الارتفاع باستمرار. لقد استخدم العالم المزيد من وحدات تخزين التبريد كل عقد من الزمن مقارنة بالعقد السابق، وهناك إجماع قوي على أننا سوف نستخدمها بشكل أكبر في المستقبل.
وهذا يقودنا إلى تجاور المعلومات التي تبدو غير متوافقة:
- تعد شركة Cold شركة رائدة في حصتها في السوق العالمية في مجال التخزين البارد (جنبًا إلى جنب مع النسب).
- اتجاهات الأعمال طويلة الأجل إيجابية، بما في ذلك تقديرات المحللين للأرباح (AFFO/SHARE)
- المخزون البارد انخفض بنسبة 65%.
كيف يمكن أن يتعايش هؤلاء؟
لماذا انخفض البرد كثيرا؟
يعزو تحليلنا الانخفاض الهائل في الأسعار إلى ثلاثة عوامل:
- تم إصلاح البرد بشكل كبير منذ خمس سنوات.
- فائض العرض مع تعديل سلاسل التوريد لتلائم بيئة المخزون العالية التي بشرط ألا تكون دائمة.
- تجاوزت أسعار السوق الباردة عمليات البيع حيث قامت المؤسسات الكبرى بإلقاء أسهمها على عدد قليل جدًا من المشترين.
لدى السوق ميل لاستقراء الاتجاهات الحالية عندما يميل الواقع الاقتصادي أكثر بكثير نحو العودة إلى المتوسط.
إن التقليد الراسخ للشركات التي تبيع السلع المادية هو الاعتماد على المخزون قدر الإمكان، وهو بالطبع الطريقة الأكثر كفاءة من الناحية المالية للعمل. لا يمكن للأعمال التجارية أن تسير بشكل رشيق إلا عندما تكون سلاسل التوريد سلسة وموثوقة.
حسنًا، خلال فترة الإغلاق بسبب الوباء، أصبح كل شيء مجهولاً، ولم تعد سلاسل التوريد سلسة أو موثوقة. واجهت الشركات خيارًا يتمثل في مخاطر EHHER المتمثلة في نفاد المنتجات بشكل متكرر لبيعها أو تشغيلها بمستويات مخزون أعلى بكثير.
نفاد المنتجات للبيع يعني عدم وجود إيرادات، لذلك اختارت الشركات بأغلبية ساحقة تعزيز مخزونها.
يعد المخزون الأكبر مفيدًا بشكل لا لبس فيه للتخزين البارد. يتم الدفع على البارد لكل منصة نقالة مخزنة بالإضافة إلى الحصول على إيرادات الخدمة مقابل الإنتاجية.
في حين أن تخمة المخزون الناجمة عن الوباء كانت إيجابية بالنسبة لأعمال شركة كولد، إلا أن السوق تعاملت معها بشكل خاطئ.
عندما تكون الأعمال الدورية في ذروة دورتها، يجب أن تتداول بمضاعفات منخفضة لأن الدورة ستعود حتما إلى المتوسط.
يحب السوق استقراء الدورات على حقيقتها بدلاً من قراءتها. لذا فقد تم تداولها بشكل بارد بمضاعفات تزيد عن 30 مرة في وقت كانت فيه أرباحها مرتفعة بشكل غير طبيعي مقارنة بتخمة المخزون.
أدى هذا إلى ضربة مزدوجة لسعر سهم شركة Cold. ولا بد أن تضعف الأرباح في نهاية المطاف مع عودة المخزونات إلى مستويات أكثر طبيعية، ولا بد أن ينخفض المضاعف في نهاية المطاف من مستوى 30 مرة، وهو ما يعني ضمنا النمو السريع.
لذلك ذهب إلى أسفل.
لذا
تمامًا كما ارتكبت السوق خطأ استقراء ذروة المخزون باعتباره اتجاهًا صعوديًا دائمًا، فإنها ترتكب الآن خطأ قراءة المخزون المنخفض/الارتفاع باعتباره اتجاهًا هبوطيًا دائمًا.
يتم تداول So Cold بمضاعفات منخفضة جدًا في نفس الوقت الذي تكون فيه الأرباح في أدنى مستوياتها.
هذه ليست طريقة صحيحة رياضيًا لتداول الشركات الدورية.
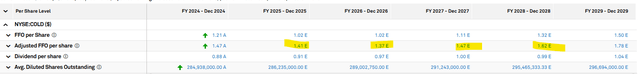
المحللون يفهمون دورة الأعمال. إنهم يرون أن الأرباح ستنخفض في عامي 2025 و 2026 ولكنهم في وضع يسمح لهم بالانتعاش في عام 2027 والوصول إلى مستويات عالية جديدة في عام 2028.
ستاندرد آند بورز استخبارات السوق العالمية
لذا، ما لم يكن اتحاد المحللين الذين يتابعون البرد مخطئين للغاية في توقعاتهم، فإن السوق تضع مضاعفًا منخفضًا على شركة عند أدنى مستويات الأرباح.
ربما يكون جزءًا من التجاوز في عمليات البيع الباردة مرتبطًا بإلقاء المؤسسات الكبيرة لأسهمها في السوق التي كانت هبوطية بالفعل في الأسهم.
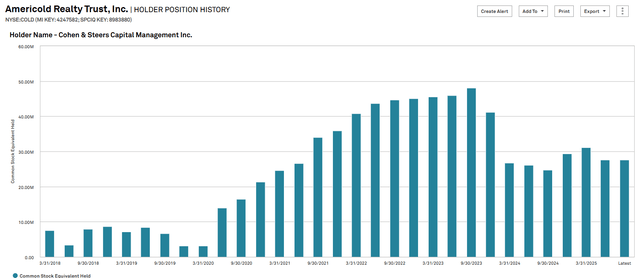
تخلص كوهين وستيرز من حوالي 20 مليون سهم.
ستاندرد آند بورز استخبارات السوق العالمية
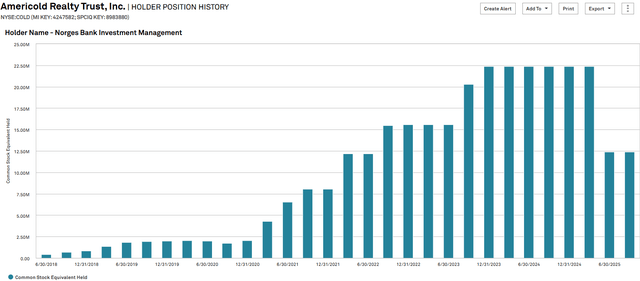
باع بنك النرويج حوالي 10 مليون سهم.
ستاندرد آند بورز استخبارات السوق العالمية
من المؤكد أن هذه المبيعات كبيرة الحجم أدت إلى تسريع الاتجاه الهبوطي في سعر سهم Cold وتسببت في انخفاضه أكثر مما ينبغي.
هكذا وصل البرد إلى هنا. Light US انظر الآن إلى أساسيات البرد وتقييمه.
يبدو أن المشاكل الأساسية تكون على مستوى الصناعة وليس على مستوى الشركة
في رأيي، هناك فرق كبير بين الشركة التي تكافح والانكماش الصناعي.
سيكون تراجع الصناعة عرضة للانتعاش الدوري، في حين أن الشركة الفردية التي تكافح قد تفقد حصتها في السوق بشكل دائم.
إرشادات أرباح شركة Cold Cut في 7 أغسطس 2025، خفضت الحد الأدنى لتوقعات إيراداتها بنسبة -4٪.
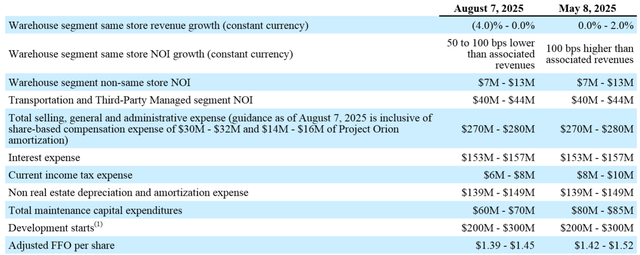
بارد
والجدير بالذكر أن شركة Lineage, Inc. (Line) خفضت أيضًا أرباحها في نفس الوقت تقريبًا بتخفيض كامل قدره 20 سنتًا إلى Affo.
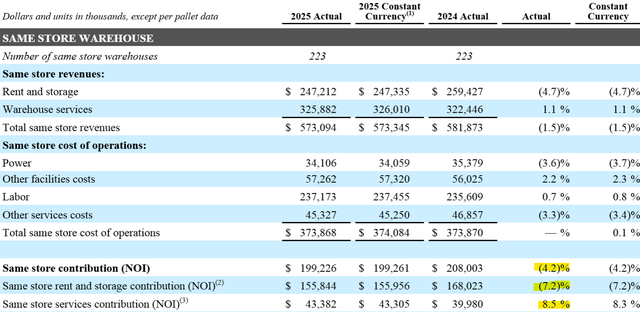
يعد Line وCold من أفضل اللاعبين في الصناعة بهامش كبير، لذا إذا كان كلاهما يعانيان، فمن المحتمل جدًا أن تكون هناك مشكلة على مستوى الصناعة. ومن الجدير بالملاحظة أيضًا أن العائدات المفقودة تكمن في حجم المنصة بدلاً من الخدمات، كما هو موضح أدناه.
بارد
يشير ارتفاع إيرادات الخدمة إلى أن استخدام العميل للعناصر المجمدة لا يزال قوياً. يشير التعديل السلبي لإيرادات التخزين فقط إلى أن المستأجرين يجلسون على أحجام مخزون أقل.
وهذا أمر مهم نظرًا لوجود حد أدنى محدود من المخزون الذي يمكن للمستأجرين تشغيله. إذا كانوا يستخدمون أسلوب Lean بالفعل، فلن يتمكنوا من إسقاط المخزون بشكل أكبر.
انظر إلى هذا كدليل إضافي على أن القاع قد اقترب. في مكان ما بين الآن والنصف الأول من عام 2026، سيكون هناك أدنى مستوى، يليه انتعاش.
انخفضت هوامش التخزين بمقدار 180 نقطة أساس في الربع الثاني من عام 2025 ولكنها ظلت جيدة عند 63%. هوامش الخدمة أقل بنسبة 13.3%، لكن هامش هذا القطاع زاد بمقدار 90 نقطة أساسية.
سوف يتوقف مستقبل أميريكولد على ثلاثة عوامل:
- المخزون المستقر
- مستوى الإنتاجية المستقر
- هوامش مستقرة
من الصعب التنبؤ بمستويات المخزون لأنها تعتمد في الغالب على مدى شعور المستأجرين بالأمان تجاه سلاسة سلاسل التوريد الخاصة بهم. ومع ذلك، هناك نطاق من المرجح أن تظل فيه مستويات المخزون. يمثل عصر 2021 قمة هذا النطاق، بينما نعتقد أن البيئة الحالية قريبة جدًا من النهاية المنخفضة لهذا النطاق.
لذلك، في حين أننا لا نستطيع التنبؤ أين ستكون مستويات المخزون في أي وقت معين في المستقبل، فإننا نعتقد أنها أقل بكثير من المتوسط.
سوف يتزايد حجم الإنتاجية مع الاستهلاك الإجمالي. تاريخياً، تزايدت باستمرار. ونعتقد أن هذا سيستمر، وإن كان بوتيرة أبطأ، حيث أن النمو السكاني أبطأ من المتوسطات التاريخية.
الهوامش غير معروفة إلى حد ما. لقد كان ارتفاع تكاليف الكهرباء مؤلمًا بعض الشيء، لكن شركة Cold تمكنت من القيام ببعض مبادرات خفض التكاليف والكفاءة التي كانت فعالة إلى حد ما في الحفاظ على هوامش الربح حتى في البيئة الصعبة. من المتوقع أن تكون الهوامش الحالية عند مستويات مستقرة تقريبًا وسوف تنثني لأعلى ولأسفل مع التقلبات الدورية.
بشكل عام، تعتبر الأساسيات طويلة المدى جيدة إلى حد معقول. تتمتع صناعة غرف التخزين الباردة بنمو علماني، وتتمتع البرد بحصة سوقية كبيرة داخلها.
تقييم
بعد الانخفاض الهائل في سعر السهم، تبدو شركة Cold رخيصة للغاية بنسبة 55% من صافي قيمة الأصول.
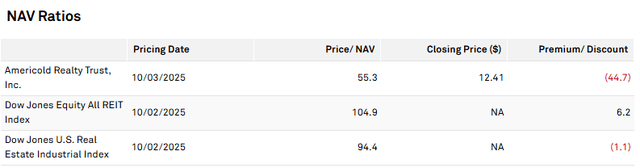
ستاندرد آند بورز استخبارات السوق العالمية
يتم تداوله أيضًا عند 9.5x Forward Consensus Affo.
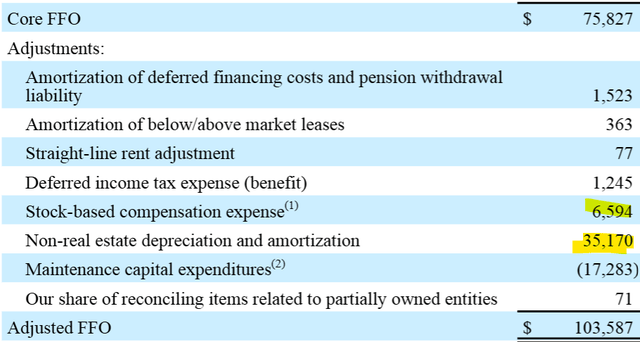
يمكن أن يكون AFFO مقياسًا متزعزعًا، ومع ذلك، حيث تحدده كل شركة بشكل مختلف. في حالة شركة Cold، نعتقد أن لديهم بعض الإضافات التي لا تعكس حقًا ما نعتبره أرباحًا حقيقية.
بارد
وعلى وجه التحديد، يُظهر التقرير التكميلي للربع الثاني من عام 2025 إضافات للإهلاك غير العقاري والتعويضات القائمة على الأسهم.
تتعطل المعدات غير العقارية بمرور الوقت، لذا فإنني أعتبر استهلاك تكاليف الاستبدال بمثابة نفقات حقيقية، حتى لو لم تكن نفقات نقدية في هذا الربع بالذات.
شركات الأسهم هي نفسها عندما تكون غير نقدية، ولكن التكلفة المخففة حقيقية.
بعد تعديل هذه البنود، نرى أن Affo الحقيقي يبلغ 61,823 مليون دولار، أو حوالي 60% من Affo المعلن. ويبلغ هذا المبلغ السنوي 247 مليون دولار، أو حوالي 0.87 دولار للسهم الواحد.
بسعر اليوم، هذا مضاعف 14.6x على True Affo.
بالمقارنة مع قطاع الريت الصناعي، فإن Cold ليس رخيصًا مثل 9.5x AFFO الذي يتم عرضه فيه.
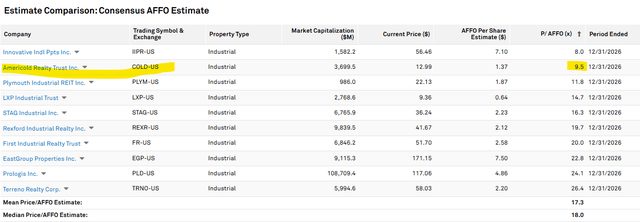
ستاندرد آند بورز استخبارات السوق العالمية
لكن 14.5x AFFO لا يزال أرخص بكثير من معظم أقرانه.
وبالعودة إلى مفهوم التقلبات الدورية لأنها تؤثر على المضاعفات، يجب على الشركة أن تتداول عند مستوى أعلى قليلاً من متوسط المضاعف عندما تصل إلى أدنى مستويات أرباحها. من المحتمل أن يكون عام 2026 هو أدنى مستوى لأرباح شركة Cold بناءً على تحليلي وإجماع المحللين الذين يتبعون شركة Cold.
وبالتالي، فإن قيمة Think Cold جيدة عند مستوى 14.5x.
كيف نلعبها؟
إنها ليست رخيصة للغاية كما تبدو، لكنها ذات قيمة جيدة. تميل صناديق الاستثمار العقارية إلى التداول بناءً على معدلات النمو الأخيرة، لذلك لن أتفاجأ إذا استمرت أسهم شركة Cold في الانخفاض أكثر قليلاً خلال نهاية العام. على هذا النحو، نحن نعرج ببطء. يعتبر البرد بالفعل قيمة قوية لمعدل نموه على المدى الطويل ويصبح البرد مخزونًا ممتازًا مع تحول المؤسسات إلى الإيجابية، الأمر الذي، في رأيي، سوف يسحب AFFO MULTIPLE UP إلى 18x.
