


من المحتمل أنك سمعت الآن عن التمويل الدائري لـ ai capex.
- شركة Advanced Micro Devices (AMD) تصدر أوامر لشركة Openai مقابل قيام Openai بشراء رقائق AMD
- Nvidia (NVDA) تستثمر 100 مليار دولار في Openai حيث تستثمر Openai الكثير من التمويل في شراء شرائح NVDA
- قامت شركة Oracle (orcl) بشراء شرائح nvda لخدمة عقد كبير مع openai
- Nvda الاستثمار المحتمل في XAI
- Xai يستثمر في رقائق nvda
بلومبرج يلخص الأمر بشكل جيد للغاية في الرسم.
بلومبرج
في الأساس، إنه نفس رأس المال الذي يتجول حول هذه الشركات، مما يخلق ما يبدو أنه استثمار على نطاق غير مسبوق.
يشير الدببة إلى هذه الدائرة باعتبارها تذكرنا بتمويل بائعي شركة Cisco (CSCO) أثناء فقاعة الإنترنت Dot-Com في عام 1999، حيث ستمول شركة Cisco مشتريات شركات الدوت كوم من معداتها / خدماتها.
ونحن جميعا نعرف مدى الكارثة التي انتهى بها الأمر.
ترفض شركة Ai Bulls هذا التشبيه من خلال الإشارة إلى الفرق الشاسع بين الشركات العملاقة في عالم الذكاء الاصطناعي مقارنة بالشركات الناشئة في عصر الدوت كوم. من المؤكد أن هذه الشركات الضخمة أكثر قدرة على تحقيق الخير في نهاية الصفقات.
أنا غير مقتنع بأن الشركات الأكبر حجمًا توفر أي قدر من الحماية. بعيدًا عن تشبيه شركة Cisco، هناك الكثير من الحالات الأخرى التي لم ينجح فيها تمويل البائعين بشكل جيد.
قدمت شركة Plug Power (Plug) شكلاً من أشكال تمويل البائعين لشركة Amazon (Amzn) لبيع الهيدروجين.
تقارير CNBC عن صفقة Plug مع أمازون:
“قالت أمازون إن شركة Plug ستوفر 10,950 طنًا من الهيدروجين الأخضر سنويًا لعمليات النقل والبناء الخاصة بأنظمة النقل الذكية بدءًا من عام 2025. وتتوقع شركة Amazon أن توفر شركة Plug ما يكفي من الهيدروجين الأخضر لتشغيل 30,000 معلومات أو 800 شاحنة طويلة المدى. وكجزء من الصفقة، قالت شركة Plug إنها منحت عملاق التجارة الإلكترونية ضمانًا من ALAND AT ALD لشراء ما يصل إلى 16 مليون سهم بسعر تمرين قدره دولار أمريكي. 22.9841 لأول 9 مليون سهم.
إذا استمر سعر سهم Plug في الارتفاع، فإن الربح من هذه الضمانات كان سيدفع مقابل كمية كبيرة من شراء الهيدروجين من Amzn. ولكن اليوم، يبدو أن أوامر الاعتقال لا تساوي أي شيء تقريبًا.
لذا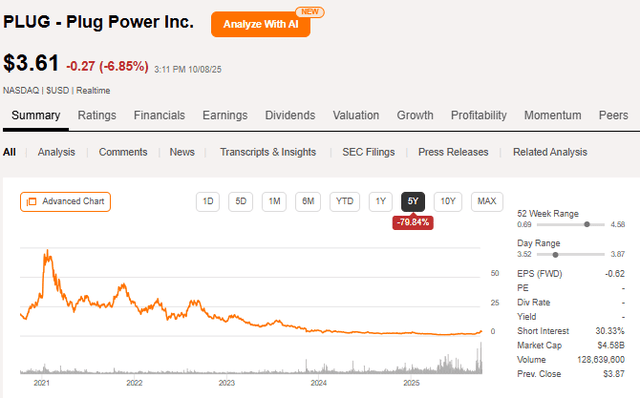
كان هذا مجرد قطرة في بحر amzn، ولكنه مجرد مثال على كيفية فشل تمويل البائع حتى عندما يكون المتلقي قادرًا على سداد الديون بشكل كبير.
من المؤكد أن بعض مشكلات ازدهار البنية التحتية للذكاء الاصطناعي هي أن هذه الصفقات دائرية، لكن جزءًا آخر من المشكلة هو أن مشتري المنتج الضخم لا يستطيعون تحمل ما يشترونه.
لقد كان المجال أكثر استدامة عندما كانت مايكروسوفت وجوجل تستخدمان تدفقاتهما النقدية الهائلة لتمويل بناء البنية التحتية للذكاء الاصطناعي.
يبدو الأمر أقل استدامة بكثير الآن بعد أن توسعت المليارات والمليارات من النفقات الرأسمالية لتشمل الشركات التي ليس لديها تدفق نقدي كافٍ لدفع ثمنها أو، في بعض الحالات، ليس لديها أي تدفق نقدي حقًا.
- انخفضت شركة Oracle إلى التدفق النقدي السلبي على النفقات الرأسمالية الخاصة بها
- لدى Openai نفقات رأسمالية أكثر من التدفق النقدي
- لا يمكن لـ Coreweave و Xai تغذية رأس مالهما بالتدفق النقدي
بالنسبة لي، يذكرنا هذا بفقاعة الإسكان في عام 2005 تقريبًا. فقد تم بيع المنازل لأشخاص لا يستطيعون تحمل تكاليفها على الإطلاق.
تم تمويل مشتريات المنازل بما كان يسمى قروض النينجا أو (بدون دخل، لا وظيفة، لا أصول) بقيمة عالية جدًا من القرض إلى القيمة.
وكما كانت البنوك تتعهد باحتمال حصول هؤلاء الأفراد على وظيفة، فإن تمويل البائعين لمبيعات البنية التحتية للذكاء الاصطناعي لهذه الشركات يعتمد على فكرة أنها ستصبح مربحة يوما ما.
أعتقد أن هذا مفهوم أكثر غموضًا مما يبدو في البداية. النجاح المالي لشركات مثل NVDA أو CONSTELLATION (CEG) أصبح موجودًا بالفعل. لقد نجحت هذه الشركات في زيادة أرباحها بنسب مئوية غير عادية، الأمر الذي أعطى في Think انطباعًا زائفًا بأن الذكاء الاصطناعي مربح.
يتم تصنيفها على أنها أسهم الذكاء الاصطناعي، لذلك قد يرى السوق ربحيتها على أنها ربحية للذكاء الاصطناعي، لكنها في الواقع لا تمثل تمثيلًا لكسب المال. إذا قمنا بفحص هيكل الصناعة، فمن الواضح أن معظم الأرباح تكمن في موردي البنية التحتية للذكاء الاصطناعي وليس في الذكاء الاصطناعي نفسه. إن الحصول على موردين أقوياء مثل NVDA يعد في الواقع أمرًا سيئًا بالنسبة لمواصفات الذكاء الاصطناعي.
بالنسبة لموقف معقد مثل هذا، قد يكون من المفيد اللجوء إلى نماذج إستراتيجية الأعمال الكلاسيكية مثل القوى الخمس لبورتر.
2mc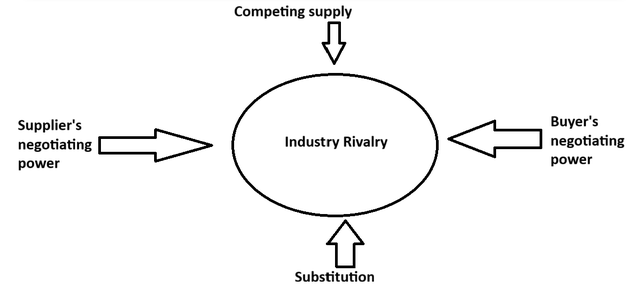
يؤثر كل من هذه العوامل على هوامش الصناعة على المدى الطويل. دعونا نناقش بإيجاز آثارها على ربحية الذكاء الاصطناعي.
إذن يا أبي، لم يجني سوى القليل من المال، وهو أقل مقارنة بحجم رأس المال المستثمر فيه. أشياء مثل اشتراكات العملاء في Chatgpt تمثل إيرادات Ai الحقيقية.
حصة الأسد من الأموال التي تم جنيها حتى الآن هي من قبل الموردين
- رقائق
- مراكز البيانات
- مزودي الكهرباء
يوجد في كل فئة عدد قليل نسبيًا من الموردين.
الرقائق في الغالب هي nvda وBroadcom (Avgo) مع القليل من AMD وربما البعض الآخر على الهامش الذي يحاول اختراقها.
يتم توفير مراكز البيانات بواسطة الأثير من قبل شركات مراكز البيانات الكبرى مثل Equinix (Eqix) وDigital Realty (DLR)، أو تتكامل Hyperscals رأسيًا من خلال بناء مراكز البيانات الخاصة بها.
يتزايد عدد موردي الكهرباء كلما زادت رغبتك في الحصول على الكهرباء على المدى القريب. وفي غضون 15 عامًا، يمكن للمرء أن يبني مصانعه الخاصة أو يتعاقد على بنائها. ومع ذلك، في السنوات الخمس المقبلة سيكون هناك نقص واضح في الطاقة. يمكن للمرء أن يحاول شراء جزء صغير من السعة التوفيرية من الشبكة أو استخدام اتفاقيات شراء الطاقة (PPAS) مع موفري خدمات الكونسيرج. في النطاق الزمني الذي تتطلع فيه شركات الذكاء الاصطناعي إلى تعزيز طاقتها، فهي عالقة حقًا في التعامل مع المرافق الخاصة بالموقع وشركات مثل Constellation أو Clearway Energy (Cwen)، التي تستمتع بشكل متزايد بالقدرة على فرض أسعار مرتفعة بشكل ملحوظ مقابل الطاقة.
بالعودة إلى القوى الخمس لبورتر، فإن القوة التفاوضية العالية للموردين تعد أمرًا سيئًا لهوامش الصناعة.
تعتبر عملية الاستبدال قوة غير واضحة في هذا الوقت لأنه من غير المعروف بعد ما هي الوظائف التي سيؤديها الذكاء الاصطناعي. ومن المرجح أن تختلف القدرة على الاستبدال حسب الوظيفة، لكنني لا أرى أنها تشكل قوة تهدد الصناعات بشكل خاص.
ومع ذلك، يشكل العرض الجديد تهديدًا كبيرًا لهوامش الذكاء الاصطناعي. كلما زاد عدد المنصات المختلفة التي تستثمر في بناء الذكاء الاصطناعي الخاص بها، زادت المنافسة التنافسية في الصناعة. في كل مرة يتم فيها إصدار إعلان جديد عن شركة تستثمر 10 مليارات دولار في الذكاء الاصطناعي، يبدو أن أسهم الذكاء الاصطناعي ترتفع، وهو ما يحيرني. إن المزيد من الاستثمار من المنافسين يعد أمرًا سيئًا بشكل لا لبس فيه بالنسبة لهوامش الصناعة.
أخيرًا، فيما يتعلق بقوة المشتري، من الصعب إلى حد ما قراءتها لأن مبيعات Ai نفسها لا تزال في حالة ناشئة. وفي نهاية المطاف، من المرجح أن تعتمد قوة المشتري على مدى قابلية وظائف الذكاء الاصطناعي المختلفة للاستبدال. إذا كان هناك 5 مزودين مختلفين للذكاء الاصطناعي يقدمون نفس الوظيفة، فسيكون من السهل جدًا على العملاء والعملاء المحتملين اختيار المزود الأقل سعرًا.
الكأس المقدسة التي يبدو أن شركات الذكاء الاصطناعي تسعى إلى تحقيقها هي تحقيق الذكاء الاصطناعي لوظيفة رئيسية لا يمكن للأقران تكرارها بطريقة أو بأخرى. ربما يكون هناك مجال للقيام بذلك من خلال العوامل الخارجية للشبكة، أو قفل النظام البيئي للبرمجيات، أو غيرها من البوابات المماثلة. على سبيل المثال، يمكن لجداول بيانات Google أن تفعل كل ما يمكن أن يفعله برنامج Excel تقريبًا، ولكن نظرًا لتكامل العديد من الأنظمة مع برنامج Excel وتدريب الكثير من العاملين على برنامج Excel، فإنها تحتفظ بقاعدة عملاء قوية.
2mc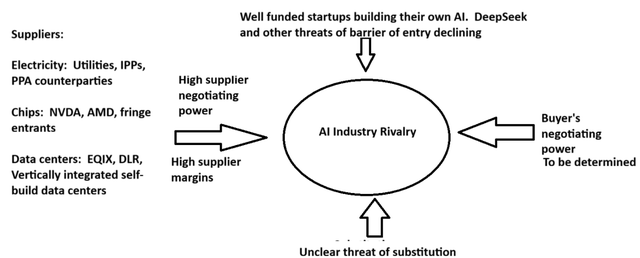
لذا، أرى 3 تحديات رئيسية أمام هوامش الذكاء الاصطناعي:
- قوة تفاوضية عالية للموردين.
- التنافس الحالي مرتفع مع العديد من الشركات التي تستثمر مبالغ ضخمة من رأس المال للمنافسة
- الوافدون الجدد بسبب التمويل الوفير والتهديد بانخفاض حواجز الدخول (مثل ما هددته شركة Deepseek بانخفاض تكلفة التدريب)
وعاء الذهب في نهاية قوس قزح
يبدو أن كل هذه المئات من التريليونات من الاستثمارات الرأسمالية تهدف إلى الفوز بسباق التسلح في مجال الذكاء الاصطناعي. يبدو الأمر كما لو أن هناك افتراضًا مضمنًا مفاده أن كونك أول من يمتلك مجموعة بناء ذكاء اصطناعي “كاملة” سوف يمتلك العالم بطريقة أو بأخرى.
لا أؤكد أن هناك بعض القيمة هنا. في مجرد التفكير في أن حجم وتوزيع إيرادات الذكاء الاصطناعي لا يزال غير مؤكد إلى حد كبير. هناك تهديدات تنافسية واضحة في قطاع الصناعة، مما يعني أن الهوامش ستكون معتدلة في أحسن الأحوال.
يبدو الأمر وكأنه فقاعة بالنسبة لي. إن المضاعفات المرتفعة بشكل غير عادي للشركات ذات الهوامش غير الواضحة والإيرادات غير الواضحة والمستوى العالي من المنافسة ليست مستدامة.
ربما يكون الجانب الأكثر ضررًا بالنسبة لي هو كثافة رأس المال الشديدة مع عدم وجود جدول زمني واضح بشأن الوقت الذي ستحقق فيه هذه الاستثمارات الضخمة عائدًا.
متى قد تنفجر الفقاعة؟
في مراحل الإثارة المبكرة للجنون، هناك الكثير من رأس المال الذي يرغب في الغوص فيه. مع مرور الوقت، يتعين على اللاعبين الرئيسيين بذل المزيد من الجهد للعثور على رأس المال هذا. وهذا في رأيي هو ما نشهده مع التمويل الدائري (أو تمويل البائعين).
وبالنظر إلى التاريخ، في حين أن الاستثمار في حالة جنونية يتغذى على مصادر عالية المخاطر أو مصادر دائرية، فإنه يميل إلى التوافق مع نهاية الدورة.
- لقد كان تمويل بائعي الطاقة بمثابة النهاية النهائية لضجيج الهيدروجين
- قروض النينجا تشير إلى نهاية فقاعة الإسكان
- أدى تمويل بائعي Cisco إلى وصول فقاعة الإنترنت إلى ذروتها.
الآثار المترتبة على الاستثمار
سيتعين على شركات True Ai العثور على تدفق للإيرادات يبرر النفقات الرأسمالية الضخمة.
قد يواجه موردو الذكاء الاصطناعي انخفاضًا في الإيرادات نظرًا لأن الحجم الحالي للنفقات الرأسمالية ليس مستدامًا على المدى الطويل.
قد تجد سوق الأوراق المالية صعوبة متزايدة في تبرير مضاعفات نزيف الأنف. وسيتعين تقليص العديد من تريليونات الدولارات من القيمة السوقية.
فهل سيؤدي ذلك إلى أضرار جانبية للأسهم غير المشاركة، أم هل سيتدفق رأس المال في النهاية إلى الشركات التي يتم تجاهلها حاليا؟
