


قد يكون من الصعب أن نتذكر ذلك، ولكن قبل ستة أشهر فقط، انخفض مؤشر ستاندرد آند بورز 500 بنسبة 19% عن أعلى مستوياته في أوائل العام، وانخفض مؤشر ناسداك بأكثر من 25%، وكان المستثمرون قلقين من أن أسعار الأسهم كانت تشهد سقوطاً حراً مستداماً. ومنذ ذلك الحين، استعادت المؤشرات خسائرها وانتقلت إلى أعلى مستوياتها على الإطلاق.
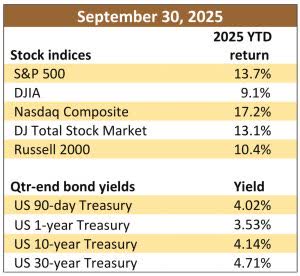
ارتفعت الأسهم في محفظة أسهمنا بنسبة 12.3% في الأشهر التسعة الأولى من العام. قد يختلف عائد أسهمك عن هذه الأرقام بسبب المراكز القديمة، واحتياجات/قيود السيولة، و/أو التقريب.
يسلط الضوء على انفصام الشخصية في السوق هذا العام (على الأقل) ثلاث نقاط مهمة:
تحركات الأسعار على المدى القصير لا يمكن التنبؤ بها.
- يمكن أن تحدث تصحيحات السوق وعمليات التعافي بسرعة كبيرة.
- لا يتطلب الأمر الكثير لتحويل ثقة المستثمرين إلى خوف – فالتلميح الأول لعدم اليقين يمكن أن يؤدي إلى انخفاض الأسعار.
- لا يتطلب الأمر الكثير لتحويل ثقة المستثمرين إلى خوف – فالتلميح الأول لعدم اليقين يمكن أن يؤدي إلى انخفاض الأسعار.
النقطتان الأولى والثانية هي حقائق السوق الدائمة، بغض النظر عن المناخ الاقتصادي أو التقييمات. ومع ذلك، فإن النقطة الثالثة أكثر اعتمادًا على البيئة. وفي بعض بيئات السوق، ربما قام المستثمرون بتقييم أكثر انتقادا للتأثيرات المحتملة للتعريفات الجمركية المهددة التي أحدثت دماراً في الأسواق في أواخر مارس/آذار وأوائل أبريل/نيسان. (لقد قمنا بتقييم ما اعتقدنا أنه السيناريو الأسوأ على الأرجح، وقررنا أنه إذا تم تنفيذ التعريفات الجمركية بالكامل، فإن التعريفات الجمركية المهددة كانت ستؤدي إلى زيادة أسعار المستهلك بمقدار كبير، ولكن أقل من تأثير التضخم في عام 2022. وهذا ملحوظ، لكنه أشد خطورة مما شهده الاقتصاد مؤخرًا فقط). تهديد تسببت الحرب التجارية – دون فهم كبير للعواقب المحتملة – في إحداث حالة من الذعر بين المستثمرين.
يشير هذا إلى هشاشة السوق المحتملة: مواقف المستثمرين يمكن أن تتأرجح المخاطر بشكل حاد، غالبًا على أساس العاطفة بدلاً من التحليل.
نحن لا نعمل في مجال التنبؤ بالمواقف، ولكننا نعمل في مجال التقييم. وتظل أسعار الأسهم عامة أعلى بكثير من التقييمات المعقولة – وبشكل كبير في بعض القطاعات.
“الأشياء الموجودة في مرآة الرؤية الخلفية قد تكون أقرب مما تبدو”
بينما احتفلت شركة Moon Capital Management بعيد ميلادها الثالث في عام 1998، كانت هناك ذروة دورية في أسعار الأسهم تتشكل، على الرغم من أن هذا هو أسوأ شيء لا يمكن معرفته إلا بعد فوات الأوان. ماذا كان ومع ذلك، كان من الممكن معرفة أن مواقف المستثمرين بشأن المخاطرة أصبحت متهورة بشكل جماعي. وكانت الشركات الجذابة والمربحة مثل وول مارت (WMT) وكوكا كولا (Ko) تبيع بمضاعفات أرباح عالية إلى حد يبعث على السخرية. وفي الوقت نفسه، هناك سلالة جديدة بالكامل من الشركات التي لا تحقق أي أرباح – وهي شركات الدوت كوم – التي ترتدي أسعارًا لا يمكن ترشيدها إلا من خلال مقاييس إبداعية خيالية مثل “السعر لكل عين”. كان رئيس بنك الاحتياطي الفيدرالي ألان جرينسبان قد حذر من “الوفرة الطائشة”، ولكن كلماته قوبلت بالرفض الشديد باعتبارها مبتذلة وبعيدة كل البعد عن الاقتصاد الجديد.
في عامي 1998 و1999، ارتفع مؤشر ناسداك المركب (Comp: Ind) بنسبة إجمالية بلغت 161%. ارتفع مؤشر S&P 500 (Spy)، بقيادة مجموعة من أكبر مكوناته، بنسبة 56%. إذا كنت لا تعتقد أن المستثمرين قرروا أن الأرباح ليست ذات صلة، ففكر في هذا: في عام 1999، حققت الشركات المدرجة حديثا والتي حققت أرباحا إيجابية في مجموعها عوائد سلبية، في حين أنتجت الشركات غير المربحة عوائد إيجابية.
لقد انخفض الاستثمار في القيمة إلى حد بعيد عن ذلك بارون تم نشر قصة غلاف بشكل مشهور تطرح السؤال، “ما هو الخطأ، وارن؟ ” باعتبارك شخصًا جاهلًا (أو متعجرفًا) بما يكفي لاستدعاء اسم بافيت عند شرح فلسفته الاستثمارية، فقد كان الوقت محرجًا لأن تكون مستثمرًا شابًا ذا قيمة.
وبطبيعة الحال، كما لاحظ الخبير الاقتصادي هيرب شتاين: “إذا لم يكن من الممكن أن يستمر شيء ما إلى الأبد، فسوف يتوقف”. وتوقف عن ذلك. في نهاية المطاف، تذكر المستثمرون، وهم مجموعة مهووسة/مكتئبة، أن الغرض من أي شركة هو تحقيق أرباح لحاملي أسهمها – وفي مارس/آذار 2000، بدأت سوق الأوراق المالية الأمريكية عملية تصحيح استمرت عامين ونصف العام أدت إلى خفض مؤشر ستاندرد آند بورز 500 إلى النصف وتسبب في هبوط مؤشر ناسداك بنسبة 80% تقريباً. كانت عوائد أسهمنا من عام 2000 حتى عام 2003 إيجابية تراكمية بنسبة 54%، مما فاق خسائر مؤشر S&P 500 وساعد في تعزيز فترة كبيرة من النمو لشركتنا الاستثمارية الشابة.
نود أن ندعي أن أدائنا الإيجابي خلال هذه الفترة من التراجع الحاد يعكس سلسلة من قرارات الاستثمار الرائعة وفي التوقيت المناسب – ولكن الحقيقة أبسط. كان أدائنا الضعيف في الفترة 1998-1999 وأدائنا المتفوق في الفترة 2000-2003 مدفوعين بنفس الانضباط: لقد تجنبنا جيوب السوق الأكثر مبالغًا في الأسعار. في أواخر التسعينيات، كان ذلك يعني شركات الدوت كوم والشركات الكبرى. وعندما تضاءلت هذه الضجة، أصبح الاستثمار في الشركات القائمة على أساسيات فعلية منطقيا مرة أخرى فجأة.
وكما قيل أن مارك توين قال ساخرًا: “التاريخ لا يعيد نفسه، لكنه له قافية”. ومؤخرًا، أصبحت القافية واضحة لا لبس فيها.
الغرض من هذا السير في حارة الذاكرة هو أن بيئة السوق اليوم تشبه إلى حد كبير السوق في أواخر التسعينيات. (مهمتنا هي التفكير، وليس الشعور. ورغم أننا لن نتخذ قرارًا استثماريًا بناءً على الشعور، فمن المستحيل ألا نشعر ببعض أوجه التشابه بين الآن وأواخر التسعينيات).
مع الاستثناء البسيط المتمثل في عمليات البيع القصيرة التي شهدتها الرغبة التجارية في وقت سابق من هذا العام، يبدو أن المستثمرين قرروا مرة أخرى أن جميع المخاطر تقريبًا ليست ذات صلة – باستثناء خطر واحد: خطر تفويت الفرصة. “الشيء الكبير القادم.“
الذي – التي “الشيء الكبير التالي“، “بالطبع، الذكاء الاصطناعي. مثل الإنترنت في عام 1999، يمثل الذكاء الاصطناعي ثورة تكنولوجية حقيقية. ولكن مثلما كان ازدهار الإنترنت المبكر يحسب لعقود من النمو قبل وقت طويل من وصوله، فإن الحماس اليوم للذكاء الاصطناعي دفع التقييمات إلى مستويات تتجاوز بكثير أي توقعات واقعية.
وكما أصر المسؤولون التنفيذيون في الشركات في عام 1999 على أن الفشل في المراهنة بشكل كبير على الإنترنت سيكون كارثيًا، فإن قادة التكنولوجيا اليوم يعبرون عن نفس المشاعر تجاه الذكاء الاصطناعي. وقد لاحظ الرئيس التنفيذي لشركة جوجل مؤخراً أن “خطر نقص الاستثمار أعظم كثيراً من خطر الإفراط في الاستثمار”. بل إن مارك زوكربيرج أكثر مباشرة: “إذا أخطأنا في استثمار بضع مئات من تريليونات الدولارات، فليكن”.
تقوم الشركات الأربعة الرئيسية ذات التوسع الكبير – Microsoft (MSFT)، وAmazon (Amzn)، وGoogle (Googl)، وMeta (Meta) – بصب مئات المليارات من الدولارات بشكل جماعي في البنية التحتية للذكاء الاصطناعي. وفي الربع الثاني من عام 2025 وحده، أنفقت هذه الشركات ما يقرب من 88 مليار دولار على النفقات الرأسمالية المرتبطة بالذكاء الاصطناعي، بزيادة قدرها 67% عن العام السابق. ومن المتوقع أن تنفق مايكروسوفت وحدها أكثر من 100 مليار دولار هذا العام على مبادرات الذكاء الاصطناعي فقط.
بدأت شركة ميتا، التي لم يتفوق عليها أحد، في بناء مركز بيانات يُقال إنه كبير بما يكفي “لتغطية جزء كبير من مانهاتن”. ويقدر المحللون في مورجان ستانلي وسيتي جروب أن الاستثمار التراكمي في الذكاء الاصطناعي يمكن أن يصل إلى 3 تريليون دولار في مراكز البيانات و1.4 تريليون دولار في البحث والتطوير بحلول عام 2029. وهذا الحجم غير مسبوق، وفي الوقت الحالي، تظل العوائد افتراضية إلى حد كبير. (إن معدل التشغيل السنوي لشركة Openai البالغ 13 مليار دولار له معنى كبير، ولكنه يتضاءل أمام 500 مليار دولار التي تتصورها تكنولوجيا المعلومات للاستثمار من خلال مشروع Stargate الخاص بها.)
وحتى المطلعون على بواطن الأمور يعترفون بأن التجاوزات آخذة في التصاعد. سام ألتمان، الرئيس التنفيذي لشركة Openai، ReceDecaering أن “شخص ما سيخسر مبلغًا هائلاً من المال.” لقد ذهب جيف بيزوس إلى أبعد من ذلك، حيث أطلق على Ai Buildout اسم “الفقاعة الصناعية”. وتقدر شركة Bain & Company أنه بحلول عام 2030، سيحتاج المسؤولون التنفيذيون في مجال التكنولوجيا إلى توليد 2 تريليون دولار من الإيرادات الجديدة كل عام لتحقيق عوائد مقبولة على هذه الاستثمارات الضخمة.
إن عالم رأس المال الاستثماري في حالة مماثلة من الجنون. قامت شركة “A” الناشئة لموظفي Openai، Thinking Machines، مؤخرًا بجمع مبلغ قياسي بقيمة 2 مليار دولار أمريكي من حقوق المساهمين عند تقييم الأعمال الضمني بقيمة 10 مليار دولار أمريكي. ضع في اعتبارك أن مبلغ الـ 10 مليارات دولار هذا مخصص لمشروع الذكاء الاصطناعي بدون منتج واحد، أو حتى خطة محددة. (أعد قراءة الجملة السابقة.) أكملت شركة Openai (Openai) نفسها للتو عملية بيع ثانوية خاصة قدرت قيمة الشركة بمبلغ 500 مليار دولار، حتى مع استمرارها في حرق مبالغ كبيرة من النقد.
لا يمكن إنكار أوجه التشابه بين عامي 1998 و1999. حسنا، هم بالنسبة لنا، على أي حال.
هناك أيضًا أوجه تشابه مثيرة للقلق مع الهندسة المالية التي شهدتها آخر مرة خلال فقاعة الدوت كوم. وقد أشار جيم تشانوس، خبير البيع على المكشوف المخضرم، إلى أن العديد من موردي الذكاء الاصطناعي ينخرطون في “تمويل البائعين”، وهو تكتيك يذكرنا بفقاعة الاتصالات، حيث تقوم الشركات بإقراض العملاء للمساعدة في تصنيع الطلب. في الوقت نفسه، قامت شركات صناعة الرقائق مثل AMD بتبادل حصص الأسهم مقابل صفقات توريد متعددة السنوات، مما أدى إلى تعزيز التقييمات في دورة تبدو وكأنها تعيد التعزيز الذاتي بشكل غير مستدام.
ومن أجل إدارة مشهد الإنفاق الضخم، بدأت إحدى أكبر شركات التكنولوجيا في نقل نفقات رأس مال الذكاء الاصطناعي إلى مركبات ذات أغراض خاصة، والتي تخفي تأثيرها على الميزانية العمومية بسهولة. وتعكس هذه الهياكل الأحداث التي وقعت خارج الميزانية العمومية والتي حددت نوعاً آخر مختلفاً تماماً من الفقاعات قبل عقدين من الزمن.
يمتد هوس المضاربة الحالي إلى ما هو أبعد من الذكاء الاصطناعي ليشمل المجالات ذات الصلة مثل الحوسبة الكمومية. الشركات بما في ذلك Ionq (Ionq)، وRigeti Computing (Rgti)، وD-Wave Quantum (QBTS)، وQuantum Computing (QUBT) تسيطر الآن على قيمة سوقية مجمعة تزيد عن 50 مليار دولار. ومع ذلك، وكما اعترف الرئيس التنفيذي لشركة ريجيتي، فإن التكنولوجيا وراء الكم لا تزال في وضع البحث والتطوير. بعبارات بسيطة، هذه مشاريع بحثية مبالغ فيها باستخدام مؤشرات الأسهم.
وفي الوقت نفسه، أصبح سوق ITLF شديد التركيز. وتذكرنا أيضًا بأواخر التسعينيات، حيث تشكل “العظماء السبعة” الآن ما يقرب من 36% من إجمالي القيمة السوقية لمؤشر ستاندرد آند بورز 500. قد يؤدي التصحيح الحاد للأسهم المرتبط بالذكاء الاصطناعي إلى هز اقتصاد بريديتس، حيث تشير تقديرات وكالة رويترز إلى أن الأنشطة المرتبطة بالذكاء الاصطناعي أدت إلى ثلث نمو الناتج المحلي الإجمالي للولايات المتحدة خلال الربعين الماضيين.
وفي ترديد لتحذير رئيس مجلس الاحتياطي الفيدرالي آنذاك ألان جرينسبان من “الوفرة الطائشة” في التسعينيات، أشار رئيس بنك الاحتياطي الفيدرالي الحالي جيروم باول مؤخرا إلى أن الأسهم الأمريكية “ذات قيمة عالية إلى حد ما”. لقد تم تجاهل تحذير باول، تماماً كما حدث مع جرينسبان. عندما يتسارع السوق نحو الارتفاع، يكون من السهل التغاضي عن التحذيرات، خاصة عندما يجني كل من حولك الأموال.
لدى الأسواق عادة تسعير الوعد بالتكنولوجيات التحويلية قبل وقت طويل من الوفاء بهذا الوعد. لقد غيرت الإنترنت العالم في نهاية المطاف، ولكن فقط بعد عام من المبالغة في البناء وإعادة الضبط المؤلمة. اختفت العديد من الأسماء الأكثر شهرة في أواخر التسعينيات تمامًا، مع ظهور عدد قليل من الأسماء الباقية مثل جوجل وأمازون كفائزين فقط بعد انفجار الفقاعة.
ليس هناك شك في أن الذكاء الاصطناعي سيترك مجال التحميل. إنه تغيير جذري لكيفية إنجاز العمل، وبمرور الوقت سيعيد تشكيل الصناعات بأكملها. ولكن الطريق لن يكون سلسا. ستكون هناك فترات من الإثارة وفترات من خيبة الأمل، مع الكثير من الضجيج بينهما.
من الخطر دائمًا الكتابة عن المخاطر، لأن بعض المستثمرين والعملاء قد يفترضون (بشكل خاطئ للغاية) أننا نقوم بالتنبؤ بسوق الأوراق المالية. نحن لسنا كذلك. إن إبداء ملاحظة حول سلوك المستثمر ليس مثل التنبؤ بالأسعار. وينطبق هذا بشكل خاص في بيئة يسارع فيها المستثمرون إلى تبديد أي مخاوف من خسارة رأس المال الدائمة ويسارعون إلى التصرف بناءً على خوفهم من تفويت الفرصة.
وبطبيعة الحال، لا علاقة لأي من هذه الاستجابات المدفوعة بالخوف بالقيمة الفعلية للشركات.
لقد ظل نهجنا الاستثماري وسيظل دون تغيير. سوف نستمر في تقييم أساسيات العمل الفعلية مثل الأرباح والتدفقات النقدية وتجنب إغراء ملاحقة “الشيء الكبير التالي. ” خلال فقاعة الدوت كوم، ساعدنا هذا الانضباط على التعامل مع السوق المضطربة بنجاح.
| © 2025. Moon Capital Management, LLC هي مستشار استثمار مسجل لدى هيئة الأوراق المالية والبورصات. لا يشكل تسجيل هيئة الأوراق المالية والبورصات تأييدًا للشركة من قبل هيئة الأوراق المالية والبورصة ولا يشير إلى أن المستشار قد وصل إلى مستوى معين من المهارة أو القدرة. رقم ملف هيئة الأوراق المالية والبورصة: 801-49240. |
المشاركة الأصلية
ملاحظة المحرر: تم اختيار النقاط الموجزة لهذه المقالة من خلال البحث عن محرري ألفا.
