


تفوق أداء محفظة بيرناس بشكل ملحوظ على مؤشر S&P 500 (SP500) و(SPX) بأكثر من 23٪ في هذا الربع. كان المحرك الرئيسي للعائدات هو الزيادة الكبيرة في الأسماء المرتبطة بالذكاء الاصطناعي – APLD، وSTX (التي قمنا بتجريدها)، وCGEH – إلى جانب المكاسب الكبيرة في الشركة المصنعة الرقمية، XMTR. تقدم كل منهما بأكثر من 50% خلال هذا الربع، مع تسجيل APLD وCGEH مكاسب مكونة من ثلاثة أرقام. جاء الأداء المتفوق للمحفظة على الرغم من انخفاض أكبر ممتلكاتنا، RELY، بنسبة 13٪ خلال هذه الفترة. استمرت أساسيات RELY في التعزيز حتى مع انخفاض سعر السهم، وتلاشت المخاوف بشأن التحويلات المالية بين الولايات المتحدة والمكسيك وعدم وساطة العملات المستقرة دون ارتفاع في الأسعار. من غير الممكن أن تتباعد الأساسيات والسعر إلى ما لا نهاية، ونحن نراهن على الأول لتبرير وزننا. تفوق أداء الشركات الصغيرة على الشركات الكبيرة في هذا الربع، مدعومة بتوقعات انخفاض أسعار الفائدة والاقتصاد الذي لا يزال صامدًا باعتباره “جيدًا بما فيه الكفاية”.
فقاعة الذكاء الاصطناعي؟
ويبدو أن وتيرة انتقال رأس المال إلى الشركات القريبة من المواضيع الواعدة قد تسارعت عبر الذكاء الاصطناعي، والطائرات بدون طيار، والدفاع، والأمن السيبراني، وأشباه الموصلات، والأتمتة. العديد من الشركات التي نتتبعها والتي تظهر اتجاهات مثيرة للاهتمام أو التعرض للموضوعات تشهد الآن أن أسعار أسهمها تتحرك بشكل جيد قبل الأساسيات. على سبيل المثال، شهدت الأسهم الكمومية التي لم تظهر بعد أي تقدم أساسي مكاسب هائلة في هذا الربع.
بدأ المستثمرون في رؤية هذه الرغوة كمؤشر محتمل لسوق الدورة المتأخرة. وبطبيعة الحال، أدى هذا إلى تزايد القلق بشأن أم كل المحركات المواضيعية: الذكاء الاصطناعي. زادت عمليات البحث على Google (GOOG وGOOGL) عن “فقاعة الذكاء الاصطناعي” بمقدار 20 ضعفًا خلال هذا الربع، بعد موجة من الإعلانات المدعومة بالذكاء الاصطناعي:
- الأربعاء 10 سبتمبرذ، وقعت OpenAI عقدًا لشراء 300 مليار دولار من الطاقة الحاسوبية على مدى خمس سنوات. يزيد الإنفاق السنوي عن ضعف إيرادات Oracle (ORCL) لعام 2024.
- في يوم الأربعاء 22 سبتمبر، تم إبرام صفقة OpenAI وNvidia (NVDA) بقيمة 100 مليار دولار لبناء ونشر ما لا يقل عن 10 جيجاوات من مراكز بيانات الذكاء الاصطناعي مع أنظمة Nvidia.
- الأربعاء 6 أكتوبرذأعلنت شركة OpenAI وAMD (AMD) عن اتفاقية بقدرة 6 جيجاوات لتشغيل البنية التحتية للذكاء الاصطناعي من الجيل التالي من OpenAI عبر أجيال متعددة من وحدات معالجة الرسوميات AMD Instinct.
يسارع العديد من المستثمرين إلى رسم أوجه التشابه بين بيئة اليوم وفقاعة الدوت كوم في أواخر التسعينيات. نعتقد أن هذه المقارنة خاطئة نظرًا للنقص العام في الأساسيات لدى شركات الإنترنت المبكرة مقارنةً بالأساسيات القوية للشركات الرائدة في مجال الذكاء الاصطناعي اليوم. والنظير الأكثر ملاءمة هو بناء الألياف والاتصالات الذي تم الكشف عنه في نفس العصر. وكانت كلتا الفترتين (الألياف والذكاء الاصطناعي) مدفوعة بتكنولوجيا جديدة واعدة للأغراض العامة أطلقت العنان لموجة من الاستثمار في البنية التحتية، وتوسيع القدرات، ورأس المال المضارب. الفرق هذه المرة هو أن النفقات الرأسمالية المرتبطة بالذكاء الاصطناعي أكثر استدامة. في حين أن تقييمات الأسهم المرتبطة بالذكاء الاصطناعي غير معروفة على المدى القصير، نرى أن دورة الاستثمار في الذكاء الاصطناعي هذه تستمر لمدة 12 إلى 16 شهرًا أخرى على الأقل، وربما لفترة أطول، مع احتمالية منخفضة للانهيار. هناك مخاطر تكتنف وجهة النظر هذه، وسنتناولها، ولكن من المفيد أولاً توضيح ما يجعل هذه اللحظة مختلفة عن طفرة الألياف والكساد التي لا تزال باقية في أذهان المستثمرين.
الدروس المستفادة من طفرة الألياف (والكساد) 1996-2003
وقد حرر قانون الاتصالات لعام 1996 قطاع الاتصالات في الولايات المتحدة وأثار سباقاً وطنياً لتمديد الألياف. اعتقد المسؤولون التنفيذيون أن حركة المرور على الإنترنت سوف تتضاعف كل مائة يوم (وهي أسطورة تم فضحها لاحقًا). وقد برر هذا التوقع التوسع الهائل في سعة الألياف طويلة المدى. وكان الواقع أبطأ. تضاعفت حركة المرور مرة واحدة تقريبًا كل عام، وأدت القفزة التكنولوجية المعروفة باسم تعدد الإرسال بتقسيم الطول الموجي الكثيف (DWDM) إلى مضاعفة سعة كل ألياف أكثر من مائة ضعف. وبحلول عام 2001، تمت إضاءة ما بين 2 إلى 5 بالمائة فقط من الألياف طويلة المدى المثبتة في الولايات المتحدة. وظل الباقي مظلمًا حيث انهارت أسعار النطاق الترددي بنسبة تسعين بالمائة تقريبًا. أعلنت شركات مثل WorldCom وGlobal Crossing إفلاسها، وخسر المستثمرون ما يزيد عن تريليون دولار من القيمة السوقية (The Economist, 2003). وبعد عقد من الزمن، أصبحت تلك الألياف نفسها أساس الإنترنت الحديث، ولكن تم القضاء على المستثمرين الأصليين.
ماذا حدث مع الألياف:
- الإفراط في البناء الممول بالديون العالمية تجاوزت الاستثمارات 500 مليار دولار في الفترة من 1996 إلى 2001، وتم تمويلها بشكل كبير بالديون. ومن المعروف أنه تم طرح 250 مليار دولار من السندات غير المرغوب فيها للتمويل.
- طبقة خاطئة من الشبكة. وذهب معظم الإنفاق إلى خطوط المسافات الطويلة التي تربط المدن، وليس إلى “الميل الأخير” إلى المنازل والمكاتب. كان المستخدمون يعانون من اختناقات في الروابط النحاسية حتى مع زيادة عرض النطاق الترددي عبر البلاد.
- تجاوز هائل للقدرات. وصل نظام DWDM في منتصف عملية البناء وتضاعفت سعته بمقدار 100× تقريبًا، مما جعل المسارات الجديدة زائدة عن الحاجة. وحتى مع ارتفاع حركة المرور، تجاوز العرض الطلب بأضعاف مضاعفة.
- وجاء الطلب في وقت لاحق ولكن بعد فوات الأوان بالنسبة للمستثمرين. وبحلول منتصف العقد الأول من القرن الحادي والعشرين، ملأت حركة المرور الأنابيب أخيرًا، لكن شركات البناء والمستثمرين الأصليين كانوا قد أفلسوا بالفعل أو تم القضاء عليهم.
الألياف مقابل بناء الذكاء الاصطناعي
كانت الألياف عبارة عن قصة “قم ببنائها وسوف يأتون”؛ الذكاء الاصطناعي عبارة عن قصة “قم بالبناء الآن لأنهم موجودون هنا بالفعل”. يقترب استخدام مركز بيانات الذكاء الاصطناعي من الحد الأقصى، ويستمر الطلب على الحوسبة في تجاوز العرض. والقيود مادية – مثل الطاقة والتبريد وتوافر أشباه الموصلات – وليس الطلب. يعمل كل حامل وشريحة HPC بكامل طاقته لخدمة أحمال العمل النشطة.
- النفقات الرأسمالية المرحلية المرتبطة بالطلب. تم تمويل الألياف بالدين والإيمان. يتم تسلسل الإنفاق على الذكاء الاصطناعي ويرتكز على الطلب المتعاقد عليه.
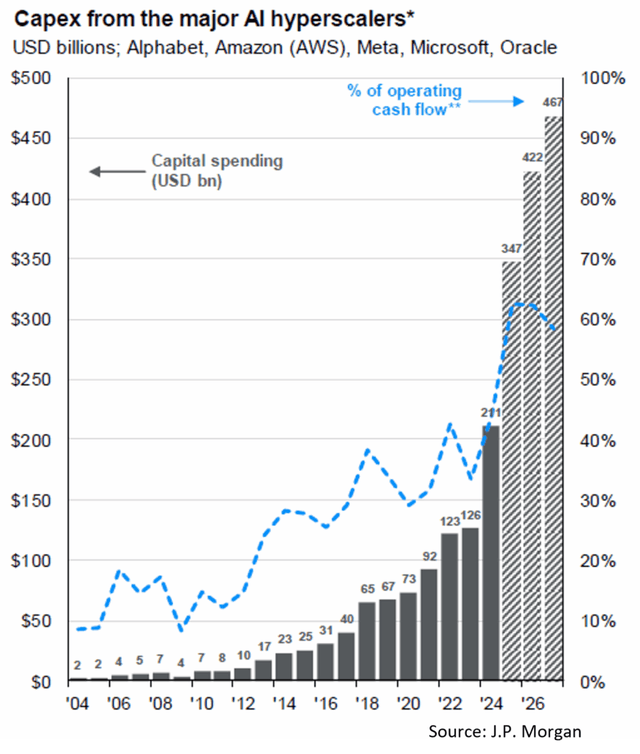
- الانضباط الديون. تقريبًا كل تمويل Hyperscaler لعمليات إنشاء الذكاء الاصطناعي كان من التدفق النقدي وليس من الديون (انظر أدناه). حتى بالنظر إلى إعلان Cisco (CSCO) الأخير، والذي من المحتمل أن يتضمن تمويل الديون، فإننا لا نزال بعيدين عن أي شيء يشبه عصر الألياف المثقل بالديون.
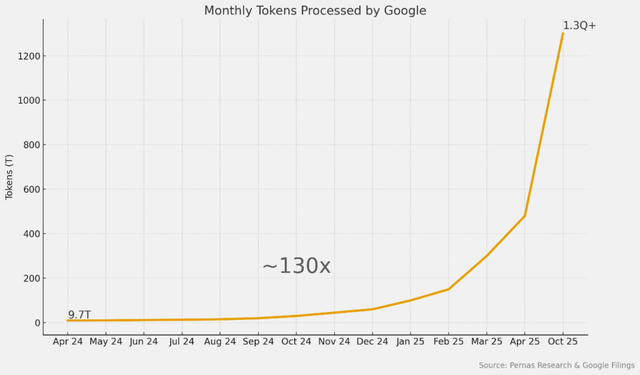
3. الطلب على المدرج قدما. من الممكن أن تتضاعف أعباء عمل توليد الوسائط، والتي هي في بداياتها. حساب الطلب بمقدار 100 × -1000x مقارنة بحساب عصر LLM اليوم. مطالبة Chat GPT-4 واحدة .. قد تستخدم وحدة معالجة رسومات واحدة لمدة ميلي ثانية؛ يمكن أن يشغل إنشاء فيديو مدته 10 ثوانٍ بدقة 1080 بكسل العشرات من وحدات معالجة الرسومات لمدة دقائق. تعد الوسائط ثلاثية الأبعاد أو الوسائط التفاعلية في الوقت الفعلي أثقل بشكل كبير. بالإضافة إلى ذلك، حتى مع ترك .. جانبًا الجيل التالي من الذكاء الاصطناعي، فإن الرموز المميزة من LLMs الحالية تظهر طلبًا هائلاً (انظر أدناه، 1.3 كوادريليون .. . … الرموز المميزة تعادل ~ 25 ألف ويكيبيديا).
4. منحدر استخدام أسرع. سعة الألياف ثنائية – إما أن تشعلها أو لا تشعلها. مقياس مركز البيانات. تدريجيا. يمكن ملء الرفوف بالتدريج وتأجيرها حسب الحاجة.
5. الأصول المرنة. جليد الألياف غارق وغير متحرك؛ بمجرد دفنها، تبقى ثابتة لعقود. مراكز البيانات هي . وحدات – يمكن إعادة تكوين الطاقة والتبريد والحوسبة أو ترقيتها.
المخاطر التي تهدد أطروحتنا (أن النفقات الرأسمالية المعتمدة على الذكاء الاصطناعي ستحافظ على الزخم خلال الـ 12 إلى 16 شهرًا القادمة):
- قفزة نوعية من نوع DeepSeek. يمكن للنماذج التي تحقق مكاسب هائلة في الوظائف المتدرجة في كفاءة الحساب إلى الذكاء أن تقلل بشكل كبير من الطلب المطلوب على وحدة معالجة الرسومات.
- هضبة قانون القياس. إذا توقفت زيادة البيانات والحوسبة عن إنتاج معلومات أفضل، يصبح العائد على الاستثمار في الأجهزة موضع شك. يعتمد البناء المستقبلي على تحسين جودة الذكاء.
مؤشر الأداء الرئيسي الذي نراقبه عن كثب هو استخدام مركز بيانات الذكاء الاصطناعي. وطالما ظل الاستخدام مرتفعا وظل التسعير مستقرا، فإن هذين العاملين يشكلان الوسادة التي تمنع انهيار دورة رأس المال. تظل الأصول منتجة حتى لو كانت العوائد مضغوطة وهو الفارق الصارخ الرئيسي عن طفرة الألياف قبل عقود. ولا تزال هناك أشياء مجهولة – مثل اختراقات الكفاءة، وهياكل النماذج الجديدة – ولكننا نعتقد أن أولئك الذين يدعون إلى انهيار وشيك لفقاعة الذكاء الاصطناعي (في غضون الـ 12 إلى 16 شهرًا القادمة) سيظلون مخطئين للغاية.
البريد الأصلي
ملاحظة المحرر: تم اختيار النقاط التلخيصية لهذه المقالة بواسطة محرري “البحث عن ألفا”.
