


في تحليل سابق، قمنا بتحليل التفاوت في الأداء، على مدار عقد من الزمن، بين العلامات التجارية مثل لويس فويتون (OTCPK:LVMUY)، ولولوليمون (LULU)، وتابيستري (OTCPK:LVMUY)،بورصة نيويورك: TPR)، ورالف لورين (RL). يعكس نجاح LVMH الواضح نجاحهم القدرة على شراء العلامات التجارية باستمرار ودمجها في شبكتها، مع الارتقاء دائمًا بالعلامة التجارية من خلال الحرفية الفرنسية الصنع وعدم وجود سياسة تسعير مخفضة. في حين واجهت شركة Tapestry وغيرها تحديات في الاستفادة الكاملة من عمليات الاستحواذ، بينما كانت تلجأ بشكل دوري إلى الخصم لزيادة المبيعات.
الآن بعد أن ظهرت الأرقام، حان الوقت لإلقاء نظرة فاحصة على أداء شركة Tapestry الأخير والاتجاهات الأساسية التي تشكل الشركة.
الأجندة الإستراتيجية
في مكالمة أرباح الربع الثاني من عام 2024، تحدثت الشركة عن تحسين قيمة وتصور علاماتها التجارية، مع التركيز أيضًا على الجانب التشغيلي للعمل. وتخطط الشركة لمواصلة الاستثمار في علاماتها التجارية والاستفادة من منصة أعمالها.
لقد ذكرت سابقًا أن الشركة بحاجة إلى الحصول على التآزر من خلال وجود العديد من العلامات التجارية تحت مظلتها. حتى الآن، لم أر سوى التكامل بين التسوق داخل المتجر والتسوق عبر الإنترنت كمجموعة في هذا الاتجاه. من الواضح أن وجود منصة للمبيعات عبر الإنترنت يمكن أن تكون مشتركة بين جميع العلامات التجارية. لسوء الحظ، كانت مشاركة المتاجر الفعلية دائمًا بعيدة المنال في الغالب. على أية حال، فإن نمو الشركة بمعدل متوسط من رقم واحد عبر كلتا القناتين (العملة الثابتة) يُظهر تقدمًا مثيرًا للاهتمام. يعد افتتاح مركز جديد متعدد العلامات التجارية في لاس فيغاس أيضًا تطورًا مثيرًا للاهتمام، لأنه يشير إلى دمج الخدمات اللوجستية في منصة واحدة مشتركة بين جميع العلامات التجارية.
إدارة العلامات التجارية
وتقوم الشركة الآن بقياس الزيادة في متوسط وحدات التجزئة لحقائب اليد العالمية (AUR) كبديل للأسعار المتميزة. تبدو الشركة مقتنعة بأن الأدوات المتاحة لها هي في الغالب رواية القصص والسرد من خلال حملات مثل Wear Your Shine. هذه الجهود هي محاولة للحصول على مكانة أفضل في أعين المستهلكين الشباب.
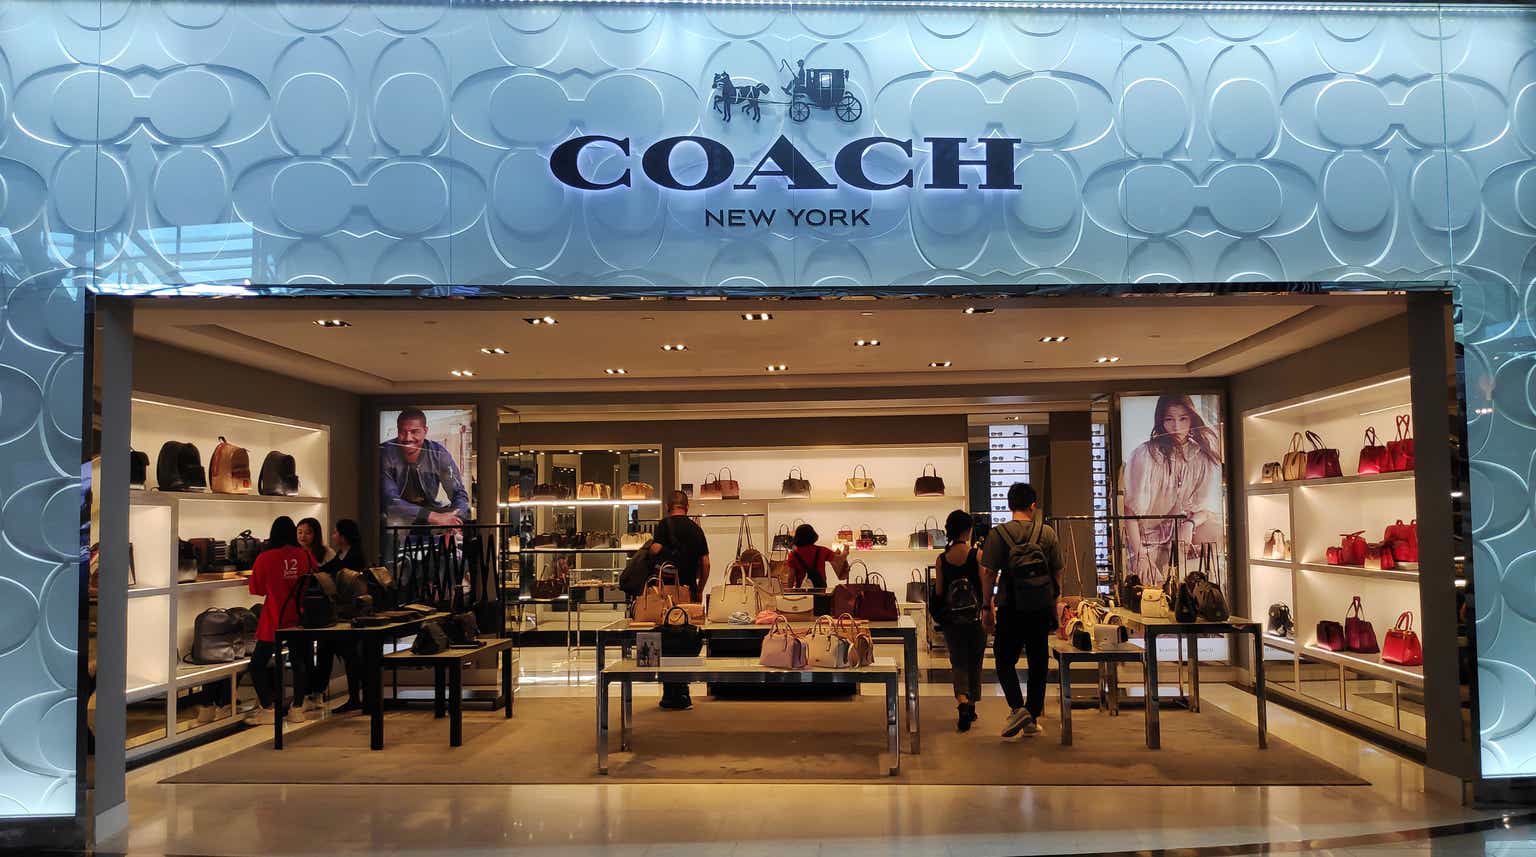
على سبيل المثال، تحاول شركة Coach أيضًا قيادة السرديات حول التدوير مع العلامة التجارية الفرعية Coachtopia من أجل الحصول على صدى أفضل مع وعي المستهلك المتزايد حول الاستدامة. تحاول حقيبة الكتف Ergo الأكثر مبيعًا، والمصنوعة من جلد مُعاد استخدامه أو قصاصات جلدية، إظهار كيف يمكن أن تتعايش الاستدامة والرفاهية.
في حين أن Coach هي إلى حد كبير أفضل علامة تجارية في محفظتها، فإن Kate Spade تمثل صداعًا. في هذه المرحلة، كانت جهود التسويق الدولية التي تبذلها كيت سبيد تركز في الغالب على زيادة الوعي بالعلامة التجارية على مستوى العالم، وهو تعبير ملطف لمحاولة أن تكون ذات صلة.
ستيوارت فايتسمان هي علامة تجارية مضطربة أخرى. وفي بيان الأرباح الأخير، واجهت شركة صناعة الأحذية ضغوطًا على إيراداتها، ويُعزى ذلك جزئيًا إلى القرارات الإستراتيجية لتقليل شحنات الجملة خارج الأسعار. وعلى الرغم من أن هذا أمر سيء بالنسبة للمبيعات، إلا أننا على الأقل يمكننا أن نرى جهدًا لحماية حقوق العلامة التجارية عن طريق الحد من التعرض في القنوات ذات الأسعار المنخفضة.
المشكلة الحقيقية هنا واضحة، فبعيدًا عن علامة Coach الراسخة، لا يبدو أن شركة Tapestry يمكنها الاستفادة من محفظة علامتها التجارية لتعزيز كل عملية استحواذ جديدة بشكل فعال. ونتيجة لذلك، بعد سنوات من شراء ستيوارت فايتسمان وكيت سبيد، لا يزال كلاهما يكافحان للحصول على المزيد من التقدير عما كانا عليه قبل الاستحواذ عليهما.
المالية
تتيح لنا نظرة على أرقام المبيعات أن نرى أنها ارتفعت بنسبة 3% على أساس العملة الثابتة. وجاء جزء كبير من النمو من الأسواق الدولية، بزيادة قدرها 12%. على سبيل المثال، في الصين، لاحظنا زيادة في الإيرادات بنسبة 19%.
تدعي الشركة أنها سعت في أمريكا الشمالية إلى تحقيق هوامش ربح قوية وأن التركيز على صحة العلامة التجارية كان له الأولوية على الحصول على أهداف مبيعات قوية. نمت الأعمال المباشرة للمستهلك (DTC) بنسبة 4%، مع نمو متوسط من رقم واحد في كل من المتاجر الفعلية والمنصات الرقمية.
تمثل تجارة الجملة حوالي 10% من المبيعات العالمية وشهدت انخفاضًا بنسبة 4%. ومن وجهة نظرنا، يعد هذا أمرًا إيجابيًا لأنه عمل منخفض الهامش، ويجب أن تركز الشركة على القنوات ذات الهامش المرتفع.
ومن منظور تشغيلي، سجلت الشركة أقوى هامش إجمالي لها في الربع الثاني منذ أكثر من عقد من الزمن، بزيادة 300 نقطة أساس عن العام السابق. تجاوزت أرباح السهم القياسية للربع الثاني البالغة 1.63 دولارًا التوجيهات ومثلت نموًا بنسبة 20٪.
على الرغم من النتائج القوية للربع الثاني، لا تزال التوجيهات حذرة. تحافظ الشركة على توقعاتها للإيرادات ولكنها ترفع تقدير ربحية السهم، مما يعكس نتائج الهامش الأقوى. وتبلغ توقعات الإيرادات للسنة المالية حوالي 6.7 مليار دولار، بزيادة قدرها 1٪.
وتتوقع الشركة توسعًا بنحو 100 نقطة أساس في هامش التشغيل. لذلك، تتوقع الآن ربحية السهم من 4.20 دولارًا إلى 4.25 دولارًا، وهو ما يمثل نموًا بنسبة 8٪ إلى 9٪ مقارنة بالعام السابق.
اقتناء كابري
ويُنظر إلى عملية الاستحواذ على أنها خطوة استراتيجية لإضافة المزيد من العلامات التجارية إلى المنصة، مع إمكانية المساهمة في زيادة ربحية السهم برقم مزدوج على أساس معدل. ولدعم عملية الاستحواذ، أصدرت الشركة سندات بقيمة 6.1 مليار دولار، بفائدة 6.5%. تتمثل الإستراتيجية في تنفيذ سداد سريع للديون للوفاء بإجمالي الدين بمقدار 2.5 مرة إلى هدف الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) المعدل خلال 24 شهرًا بعد الإغلاق، وذلك باستخدام التدفق النقدي الحر من الكيان المدمج.
ويهدف فريق الإدارة إلى تحقيق تضافر في التكاليف يزيد عن 200 مليون دولار خلال ثلاث سنوات من الإغلاق. من وجهة نظرنا، لا يزال من الغامض كيف ستستخدم الشركة منصة العلامات التجارية الخاصة بها للاستفادة من مجموعة علامات كابري التجارية.
التقييم والمخاطر
وبالتعمق في التقرير الأخير، كان أبرز ما في الأمر هو الارتفاع في الهوامش الإجمالية.

YCharts
ومع ذلك، فإن ما لفت انتباهنا حقًا هو الافتقار إلى توقعات نمو الإيرادات. نود أن نرى نموًا في الإيرادات مدعومًا بالمزج الناجح والاستفادة من العلامات التجارية الجديدة ضمن منصة Tapestry، في حين أن ما نراه هو توقعات لنمو المبيعات، وهو أمر مخيب للآمال بصراحة.

YCharts
بالإضافة إلى ذلك، أصبحت الميزانية العمومية مشبعة بالديون، حيث اقتربت نسبة الدين إلى الأصول من 69%. وكما ذكرنا سابقًا في هذه المقالة، هناك طموح لخفض عبء الديون بسرعة خلال العامين الأولين. ومع ذلك، فإن عبء الديون الحالي في الميزانية العمومية يتناقض بشكل صارخ مع الحد الأدنى من مستويات الديون التي كانت الشركة تتباهى بها قبل عقد من الزمن.

YCharts
ومن وجهة نظرنا، فإن آفاق النمو الحالية لا تشير إلى أي تحول كبير للشركة. لكي نغير رأينا، نحتاج إلى مراقبة قدرة منصة Tapestry على رفع العلامات التجارية المكتسبة إلى دائرة الضوء، وزيادة جاذبيتها وسمعتها مع الاستفادة من مدى التوزيع، وهي عوامل حاسمة في قطاع الرفاهية. في السيناريو المثالي، لن تؤدي هذه الإستراتيجية إلى تحفيز النمو في هذه العلامات التجارية فحسب، بل ستؤدي أيضًا إلى تحسين الهوامش الإجمالية من خلال القدرة على فرض أسعار أعلى.
وكما أوضحنا سابقًا، يبدو هذا السيناريو بعيدًا، حيث كان التقدم الملموس الوحيد هو في الهوامش الإجمالية، وحتى ذلك يُعزى إلى حد كبير إلى انخفاض تكاليف الشحن. ولذلك، سنواصل تتبع الهوامش ونمو المبيعات عن كثب، مع التركيز بشكل خاص على المبيعات مقسمة حسب العلامة التجارية. نظرة سريعة تثبت أن النمو يقوده في الغالب المدرب، في حين يبدو أن كيت سبيد وستيوارت فايتسمان في حالة ركود.

نسيج
نعتقد أن السوق يشهد ذلك، وخلال السنوات العشر الماضية، لم يسمح بإعادة تسعير مضاعف الأسهم. إذا فشلت منصة العلامات التجارية في تحقيق أي قيمة، فأعتقد أن مضاعف المبيعات قد ينخفض إلى 1، وهو أقرب إلى متوسط القطاع.

YCharts
ملاحظة المحرر: تتناول هذه المقالة واحدة أو أكثر من الأوراق المالية التي لا يتم تداولها في بورصة أمريكية كبرى. يرجى الانتباه إلى المخاطر المرتبطة بهذه الأسهم.
