


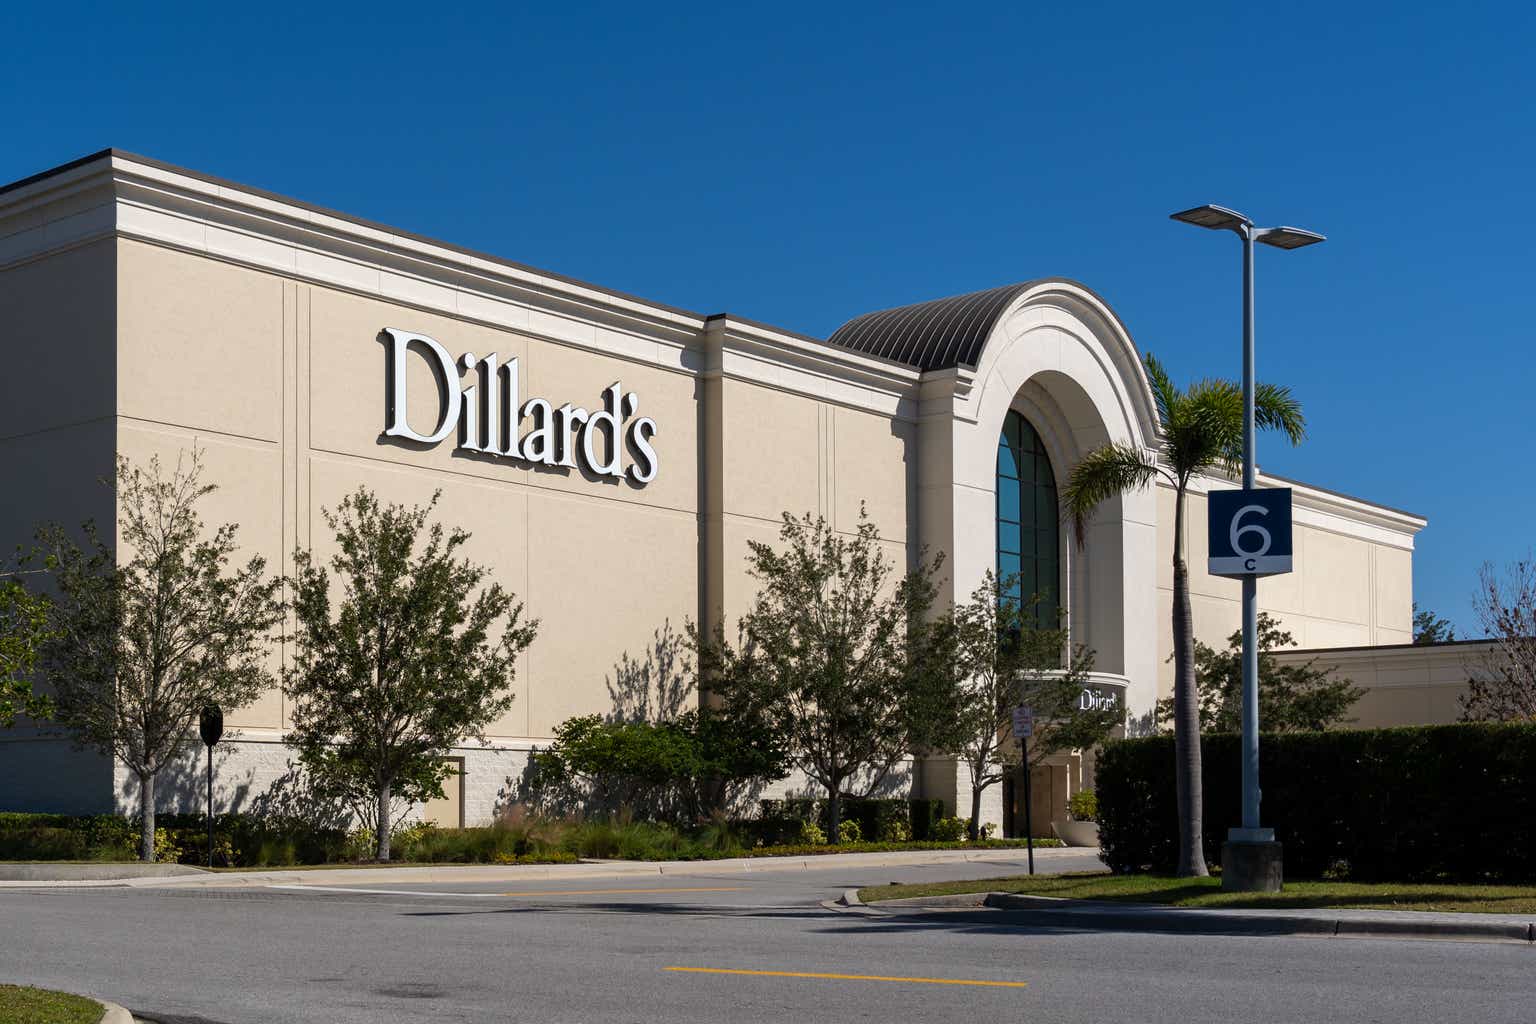
إذا تمكنا من العودة بالزمن إلى الوراء وشراء أسهم الشركات التي اتبعت الاتجاهات الصحيحة وشهدت ارتفاع أسهمها في السنوات القليلة الماضية، فسنكون أكثر ثراءً اليوم. ل على سبيل المثال، أتمنى لو كان لدي أسماء مثل NVIDIA (NVDA) و… ديلارد (بورصة نيويورك: دس)؟!
ارتفعت أسهم شركة التجزئة الأمريكية التي كانت تكافح ذات يوم بنحو 120% سنويا، أو حوالي 1700% بشكل تراكمي، منذ يوليو 2020. وبنسبة سورتينو المثيرة للإعجاب (مقياس للأداء المعدل حسب المخاطر) البالغة 4.4، كان أداء DDS أفضل بكثير من NVDA في حقبة ما بعد الوباء، سواء من حيث القيمة المطلقة أو المعدلة حسب التقلب، في حين تشهد عمليات سحب أقل كثافة بكثير من أسهم شركة AI darling ومقرها كاليفورنيا (انظر أدناه).

في المرة الأخيرة التي نشرت فيها وجهة نظري الهبوطية بشأن Dillard’s، في أغسطس 2019، كانت الشركة لا تزال تحارب كل شيء أنواع الرياح المعاكسة: من تباطؤ الاقتصاد العالمي إلى الاتجاهات المتغيرة نحو الترفيه الرياضي والتجارة الإلكترونية. وسط بيئة غير مواتية للغاية، استمرت شركة ديلارد في نشر نتائج سيئة، حتى أكثر من أقرانها ميسي (م) ونوردستروم (جيون) إلى مرات. في تلك المرحلة، لم تكن أزمة كوفيد-19 قد انطلقت بعد في العالم. لقد انخفض سعر سهم DDS بنسبة 50% أو أكثر خلال ثمانية أشهر من تاريخ نشر مقالتي، وذلك قبل لحظات من بدء ارتفاعه الهائل من تحت الرماد.
بعد واحدة من أكثر حالات ارتداد أسعار الأسهم إثارة للإعجاب في مجال البيع بالتجزئة، هل يستحق DDS التملك اليوم؟
لا حرج في عمل ديلارد
بشكل أساسي، يبدو أن بائع التجزئة في وضع أفضل بكثير مما كان عليه في المرة الأخيرة التي نظرت فيها إلى البيانات المالية للشركة.
بالنسبة للمبتدئين، يبدو أن الميزانية العمومية لشركة ديلارد تتمتع بصحة جيدة. تبدو الاستثمارات النقدية وقصيرة الأجل البالغة 956 مليون دولار في الربع الأخير، أي أعلى بنسبة 20٪ على أساس سنوي، رائعة مقارنة برصيد الديون المستقر البالغ 321 مليون دولار فقط (باستثناء المبالغ الصغيرة من التزامات الإيجار). انخفض المخزون البالغ 1.1 مليار دولار بنسبة 2٪، مما يشير إلى أن Dillard’s قامت بعمل جيد في نقل البضائع.
وقد تم تغذية الميزانية العمومية في الآونة الأخيرة من خلال التدفق المستمر للنقد. في عام 2023، أنتجت Dillard’s أكثر من 750 مليون دولار من التدفق النقدي الحر – وهو رقم مقنع، حتى لو كان أقل من 828 مليون دولار في فترة الـ 52 أسبوعًا السابقة. ونتيجة لذلك، تمكن بائع التجزئة من توزيع مبلغ ضخم قدره 620 مليون دولار نقدًا على المساهمين من خلال توزيعات الأرباح وإعادة شراء الأسهم. يمثل هذا الرقم حوالي 38 دولارًا للسهم سنويًا أو 9٪ من القيمة السوقية الحالية.
لكن الحفلة على الأرجح قد انتهت
كما تمكنت Dillard’s من التألق بشكل أكثر سطوعًا من بعض أقرانها مؤخرًا، وبالتحديد Macy’s. يوضح الرسم البياني أدناه أن بائع التجزئة الذي يقع مقره في ليتل روك بولاية أركنساس قد أنتج شركات أفضل بكثير في فترة التعافي بعد الوباء. ومع ذلك، فإن الرسم البياني نفسه يساعد أيضًا في توضيح كيف أن الأيام الخوالي من تغيير الاتجاهات بعيدًا عن عادات البقاء في المنزل (فكر في عامي 2021 و2022) قد تكون قد ولت.
أبحاث دي إم مارتن
كان العام الماضي قاسيًا بالنسبة لشركة Dillard’s، حيث سجلت الشركة شركات بنسبة -4٪ (الأسوأ في الذاكرة الحديثة خارج عام 2020)، وبالنسبة لمعظم منافسيها. في ربع العطلات المهم، انخفض إجمالي هوامش ديلارد بمقدار 100 نقطة أساس، في حين ارتفعت نفقات التشغيل بمقدار 80 نقطة أساس كنسبة من المبيعات، مما ساعد على دفع الدخل قبل الضريبة إلى الانخفاض على أساس سنوي بنسبة 15٪. كانت النتائج الكئيبة مدفوعة بما أسماه فريق الإدارة “بيئة المبيعات الصعبة المستمرة خلال الربع الرابع”.
حان الوقت لبيع DDS
للتكرار، لا يوجد شيء خاطئ بشكل خاص في أعمال ديلارد. الميزانية العمومية لا تزال قوية. التدفق النقدي، حتى لو كان أقل على أساس سنوي في عام 2023، لا يزال يبدو جيدًا في الوقت الحالي. ومقارنة بعام 2019، يبدو أن بائع التجزئة في وضع أفضل بكثير، خاصة الآن بعد أن تبددت الرياح المعاكسة لـCOVID-19 تمامًا.

والمشكلة هي أن أيام التعافي من الجائحة أصبحت أيضاً في المرآة الخلفية، على الأرجح. من المتوقع أن يصل نمو ربحية السهم في عامي 2024 و2025 إلى -25% و-9% على التوالي. ونظراً لآفاق النمو غير المبهرة والطبيعة المتقلبة لقطاع التجزئة، فإن امتلاك DDS عند سعر الربحية الآجل اليوم البالغ 14.5x (انظر أعلاه) والذي لا يزال بعيداً عن المخاطرة يبدو وكأنه خطوة محفوفة بالمخاطر، في رأيي.
