


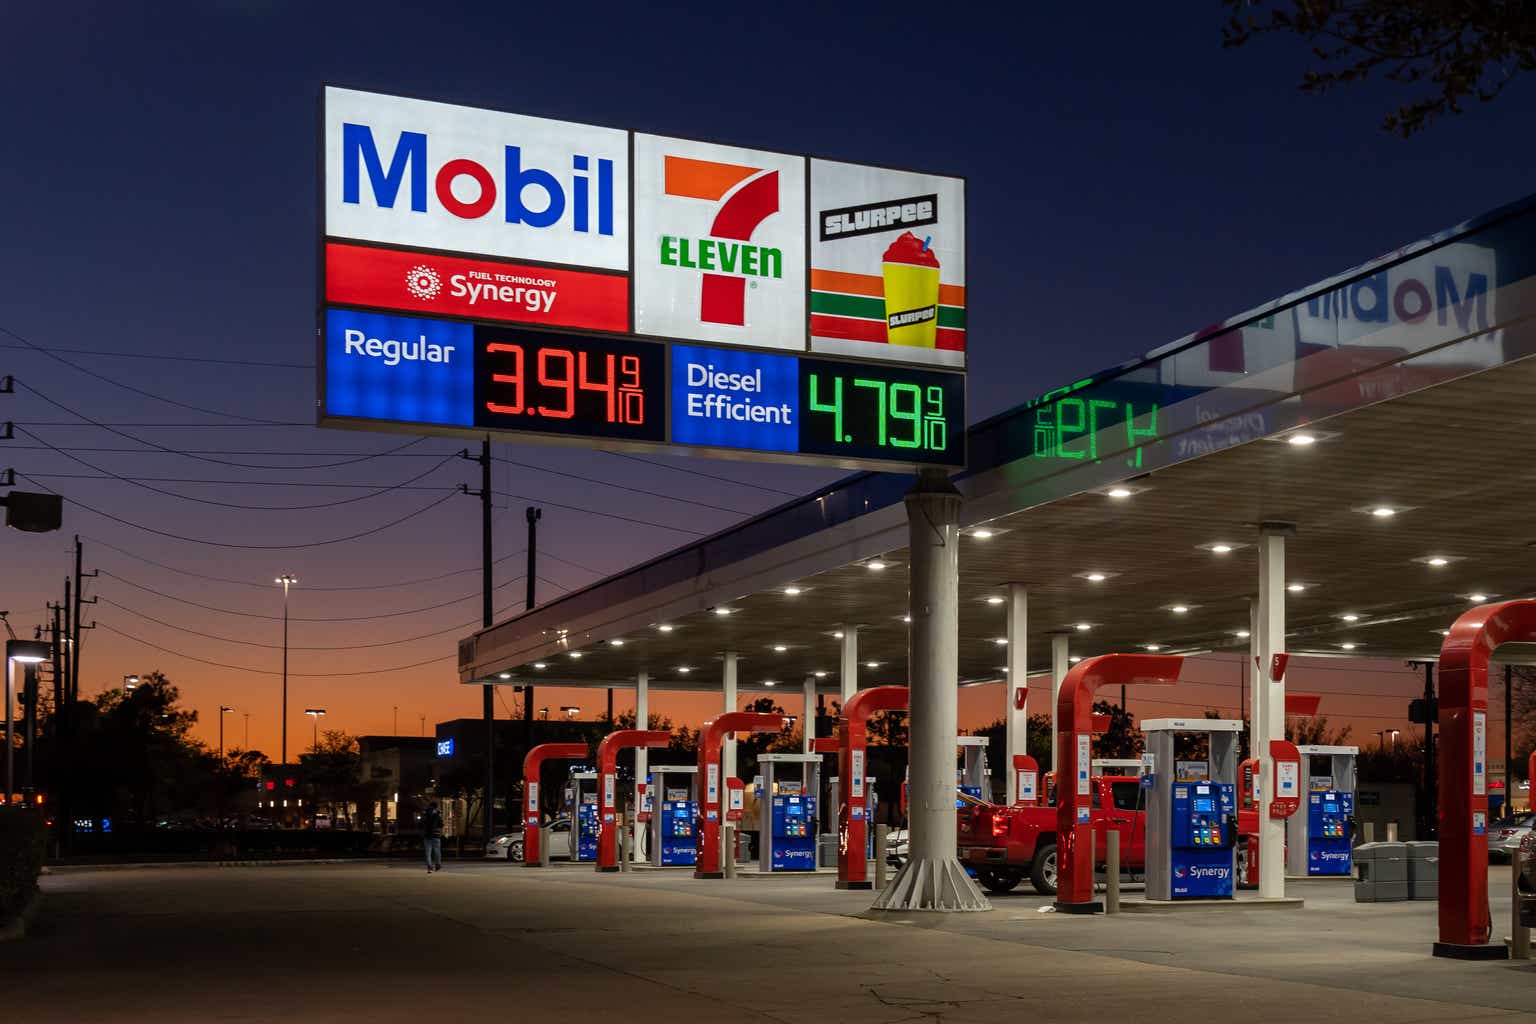
سواء من الأرباح أو التوزيع، عندما يظهر عائد بنسبة 9٪ من الأبحاث، فإن الأمر يتطلب المزيد من البحث. مزيد من التدقيق في CrossAmerica Partners LP (بورصة نيويورك: كابل) أدى إلى الحكم هذا غير معروف نسبيًا، وهو MLP الصغير مرشح للمستثمرين الباحثين عن الدخل. كموزع للوقود لمحطات الوقود، فإن الطلب على خدمة CAPL غير مرن نسبيًا. ومع ذلك، فإن الإدارة هي المفتاح لتوزيع هذا الوقود بشكل مربح، نظرا للتقلبات المتأصلة في النفط. مع CAPL، فإن مصلحة الإدارة في النجاح تكمن وراء هذه التوصية. ينتج MLP حاليًا 9.6٪، بعد أن حقق نفس مبلغ التوزيع ربع السنوي على مدار السنوات الخمس الماضية. وسوف يكون نمو هذا التوزيع، فضلاً عن ارتفاع سعر الوحدة، ضعيفاً. ومع ذلك، إذا كان توليد الدخل أولوية، فإن التوزيع القوي والموثوق لـ CAPL يستحق النظر. يوصى ببناء مناصب إضافية: تشير الموسمية إلى أن بدء منصب الآن سيستفيد من القيادة الصيفية؛ ومن ناحية أخرى، فإن تباطؤ الاقتصاد و/أو تقلب أسعار الغاز يمكن أن يحدث التأثير على سعر وحدة MLP وتوفير فرص شراء أرخص. بغض النظر عن التوقيت، لا يتم تقدير CAPL بسبب عائد التوزيع المرتفع ولكن الثابت والمدعوم بتدفق نقدي وافر.
وسيط بين شركات النفط والغاز الكبرى للمركبات
CrossAmerica Partners LP هي الوسيط بين إنتاج “شركات النفط الكبرى” وملايين العملاء الذين يملأون سياراتهم وشاحناتهم في محطات الوقود. تجني الشراكة أموالها من خلال توزيع وقود السيارات الذي تنتجه شركات إكسون موبيل (XOM)، وبي بي (BP)، وشيفرون (CVX)، وسونوكو (SUN)، وفاليرو (VLO)، وجولف (المملوكة لشركة CVX)، وماراثون (MRO) وPhillips 66 (PSX) وCitgo (المملوكة للحكومة الفنزويلية). يتم توفير الوقود للتجار المستقلين، والمستأجرين/التجار الذين يستأجرون ممتلكاتهم من الشراكة، والمواقع التي تملكها الشركة أو تسيطر عليها. فيما يلي نظرة عامة على عمليات CAPL:
عرض مستثمر CAPL
العرض التقديمي للمستثمرين من CAPL
تقوم شركة CAPL بتوزيع الوقود على أكثر من 1700 موقع عبر 34 ولاية، في المقام الأول في الشرق والغرب الأوسط. تميز عقود التوزيع الحصرية وطويلة الأجل العلاقة مع 643 تاجرًا مستقلاً و451 مستأجرًا، الذين يدفعون أيضًا الإيجار للشراكة. تعد مواقع الشركة، التي يبلغ عددها حوالي 675 موقعًا (اعتبارًا من مارس الماضي) محورًا للنمو المستقبلي، حيث تعمل شركة CAPL على تحويل التجار المستأجرين إلى مواقع تديرها الشركة أكثر ربحية. بالإضافة إلى تحقيق الربح من الوقود الذي توزعه وتستلمه من الإيجار، فإن أكثر من 250 متجرًا صغيرًا تملكه شركة CAPL تساهم بشكل مربح في تحقيق النتيجة النهائية للشراكة.
دور المؤسس جو توبر
تتطلب أي مداولات حول CrossAmerica فهم دور المؤسس، جوزيف في. توبر الابن. تشبيهًا بعودة مايكل ديل إلى شركة Dell Computer (DELL) بعد التنحي عن منصب صانع القرار رقم 1 سيكون أمرًا مبالغًا فيه، لكن أهمية السيد ديل. لا يمكن المبالغة في دور توبر بالنسبة لـ CAPL. عندما كان توبر شابًا في الثلاثينيات من عمره، اشترى شركة عائلته لبيع الوقود بالتجزئة في عام 1987. وبعد خمس سنوات، أسس ما كان يُسمى آنذاك شركة Lehigh Gas Corporation، وهي الشركة الأساسية للاكتتاب العام الأولي والتي أصبحت CrossAmerica Partners في أكتوبر من عام 2012. في بورصة نيويورك، عندما كان توبر الرئيس التنفيذي ورئيس مجلس الإدارة، رأى سعر الوحدة يتضاعف. بعد ذلك بعامين، استقال توبر من منصب رئيس مجلس الإدارة وفي عام 2015، استقال من منصبه كرئيس ومدير تنفيذي (قرع جرس إغلاق بورصة نيويورك في اليوم الأخير من ولايته). يتزامن الإعلان عن رحيل توبر مع انخفاض سعر MLP إلى الأسفل. بعد مرور عام على خروجه، تخلت شركة CAPL عن جميع مكاسبها الأولية بحلول نهاية عام 2016. وبعد أربع سنوات، وبعد المزيد من التخبط بسبب سعر وحدة CAPL وخفض التوزيع، عاد توبر إلى منصب رئيس مجلس الإدارة، منهيًا على الفور استنزاف الحوافز. حقوق التوزيع ((IDRs)) مع ذكر ما يلي:
في هذا الوقت، نتوقع الحفاظ على سياسة التوزيع الحالية وتغطية التوزيع وأهداف نسبة الرافعة المالية التي تم تحديدها خلال الأرباع القليلة الماضية.
احترمت شركة CAPL هذه التعليقات التي تم الإدلاء بها في نوفمبر من عام 2019. وجاء الاختبار الجيد خلال الفترة الزمنية المتأثرة بفيروس كورونا: على الرغم من الانخفاض التاريخي في سعر النفط وسعر وحدة CAPL، بالإضافة إلى الطلب الضئيل من انخفاض القيادة، حافظت الشراكة على توزيعها . إن خبرة توبر التي تزيد عن 30 عامًا في التعامل مع تقلبات أسعار الغاز كموزع للوقود، فضلاً عن إدارة العقارات الأساسية التي تتطلبها محطة الوقود، كانت حاسمة في نجاح CAPL.
إدارة متوافقة مع مالكي وحدات CAPL
بالإضافة إلى جو توبر، الذي يمتلك حوالي 39% من وحدات الشراكة، يمتلك المطلعون الآخرون حصصًا كبيرة في CAPL. يمتلك نائب رئيس مجلس الإدارة (جون بي رايلي) 13% من الوحدات المشتركة للشراكة، كما أن مشاركة الكيانات الأخرى ذات الصلة بـ Topper مدرجة أدناه:
gurufocus.com
ويرى البعض أن هؤلاء المالكين “المستفيدين” يُخضعون مالكي الوحدات لقراراتهم. وبدلاً من ذلك، يعرف مالكو وحدات CAPL أن الإدارة لديها مصلحة راسخة في استمرار سياسة التوزيع الخاصة بالشراكة، إلى جانب سعر الوحدة المُرضي. الأهم من ذلك، أن إيداعات نموذج SEC 4 توضح تفاصيل شراء Topper عندما ينخفض سعر وحدة CAPL. في العام الماضي، تمت عملية شراء كبيرة من الداخل بواسطة Topper مرتين عندما كان سعر CAPL يتداول بحوالي 18 دولارًا للسهم، وهو نمط شوهد في عام 2022 والسنوات السابقة. تشير ملفات النموذج 4 الموضحة أدناه إلى أن أعضاء مجلس إدارة CAPL والمديرين التنفيذيين الآخرين واثقون من مستقبل MLP أيضًا.
gurufocus.com
بالنسبة للمستثمرين المهتمين إذا لم يكن جو توبر مشاركًا في القرارات اليومية، تم تعيين مورا توبر، ابنة توبر، في منصب المدير المالي للشركة في أغسطس 2021. ونظرًا لأنها على دراية عميقة بالمنظمة وتمتلك خلفية محاسبية/تجارية قوية، فإن نهج تمويل CAPL لقد تحسنت منذ تولي هذا الدور. على الأرجح، إنها المرشحة رقم 1 لقيادة MLP عندما قرر جو توبر تقليل مشاركته.
إن استثمار 51.6% من الوحدات المتميزة التي يسيطر عليها صناع القرار في نجاح الشراكة، يؤدي إلى مواءمة مصالحها مع مالكي الوحدات العامة. بالإضافة إلى عمليات الشراء الكبيرة من الداخل، فإن قرار عام 2020 بإلغاء IDR (بعد عودة جو توبر) يقدم دليلًا إضافيًا على التوافق مع مالكي الوحدات. تعتبر القيمة السوقية لشركة CAPL البالغة 830 مليون دولار صغيرة مقارنةً بشركات الطاقة المتعددة الأطراف المعروفة، مثل Energy Transfer LP (ET) البالغة 51 مليار دولار وEnterprise Products Products Partners LP (EPD) البالغة 62 مليار دولار. يوفر هذا الحجم، إلى جانب هيكل الملكية، للمستثمرين “شراكة” أكثر إحكامًا مع من يسيطرون. تشير حصص Citadel و Steve Schwarzman من Blackstone إلى الثقة في Toppers والمالكين المستفيدين الآخرين في CAPL
أداء CAPL بالنسبة لنفط خام غرب تكساس الوسيط
تعكس الاختلافات في إيرادات وأرباح CAPL المعلنة تغيرات أسعار النفط الخام. يعد العام الماضي مثالًا جيدًا: ارتفع متوسط السعر الفوري لخام غرب تكساس الوسيط من 94.90 دولارًا للبرميل في عام 2022 إلى 77.58 دولارًا للبرميل في عام 2023، بانخفاض قدره 18٪. في المقابل، انخفضت إيرادات شركة CAPL بنسبة 12% وانخفض دخلها التشغيلي بنسبة 8% في عام 2023. ومع ذلك، فإن زيادة إجمالي أرباح شركة MLP بنسبة 2% تعكس قدرة الإدارة على التعامل مع تقلبات النفط.
يمكن أن تنعكس تقلبات النفط في تداول CAPL في بورصة نيويورك أيضًا. يوضح الرسم البياني أدناه كيف تغير سعر وحدة CAPL مقابل السعر الفوري لخام غرب تكساس الوسيط. على الرغم من التحدي المتمثل في تقلبات أسعار النفط، حققت CAPL عائدًا سنويًا إجماليًا بنسبة 8.6٪ منذ الاكتتاب العام في عام 2012.
YCharts.com
التدفق النقدي هو المفتاح لاستدامة التوزيع
يعكس أداء CAPL، في بعض الأحيان، عمليات الاستحواذ والتوزيع التي كانت عدوانية للغاية. ومع ذلك، يبدو أن CAPL قد تعلمت من سنواتها عندما أدى هذا النهج العدواني إلى الكثير من الديون وخفض التوزيع بنسبة 16٪ في عام 2018. وفي العام الماضي، لم تغلق CAPL أي عمليات استحواذ كبيرة. وبدلاً من ذلك، قامت الشراكة بسداد الديون (9 ملايين دولار) وأعادت صياغة اتفاقية الائتمان المتجددة الخاصة بها في أبريل، وحصلت على الضوء الأخضر من Citizens مقابل 925 مليون دولار. ومع نهاية العام، كانت نسبة الرفع المالي متوافقة مع اتفاقية الائتمان هذه – وهي مفتاح لاستدامة التوزيع – ومددت الشروط المعدلة تاريخ استحقاقها إلى عام 2028. وساعد الاستخدام الاستراتيجي لمقايضات أسعار الفائدة على أن يكون سعر الفائدة الفعلي عند مستوى يمكن التحكم فيه بنسبة 4.9%. بتاريخ 31/12/23.
ومع تعزيز التمويل، يوجد هامش أمان يسهل إعطاء الأولوية للإدارة لتوليد التدفق النقدي، بغض النظر عن التقلبات في الإيرادات والأرباح. ونظرًا لأن التدفق النقدي هو المفتاح لبقاء التوزيع الحالي على حاله، فإن ترتيبات التمويل تمثل وسادة داعمة. يوضح الرسم البياني أدناه أن التدفق النقدي لشركة CAPL كافٍ للحفاظ على التوزيع الحالي، وهو المبلغ الذي تم الحفاظ عليه منذ استعادة جو توبر السيطرة.
YCharts
مع 82 مليون دولار من التدفق النقدي الحر على أساس 12 شهرًا وقيمة سوقية تبلغ 843 مليون دولار، يبلغ عائد التدفق النقدي الحر لـ CAPL 9.8% وما فوق هو متوسط 13 عامًا قدره 8. ومن منظور الأرباح، فإن أرباح الشراكة المتأخرة لمدة 12 شهرًا بلغ سعر السهم الواحد (اعتبارًا من 31/12/23) 1.05 دولارًا أمريكيًا، وهو ما يُترجم إلى عائد أرباح بنسبة 4.7% (باستخدام سعر CAPL في 14 مارس). يظهر كلا المقياسين أدناه ويقترحان توزيعًا مستدامًا. بالإضافة إلى ذلك، فإن تغطية توزيع CAPL (التدفق النقدي القابل للتوزيع/التوزيعات المدفوعة) البالغة 1.46 تتماشى مع ما تتطلبه اتفاقية الائتمان المتجددة الخاصة بها وتتناسب مع نمطها التاريخي.
YCharts
لفهم السعر الحالي لـ CAPL فيما يتعلق بتوليد النقد، يصور الرسم البياني ما دفعه المستثمرون مقابل دولار واحد من التدفق النقدي مع مرور الوقت. يعد السعر إلى التدفق النقدي الحر، أو نسبة P/FCF، مقياسًا أكثر صلة من نسبة السعر إلى الربحية لقياس سعر وحدة CAPL فيما يتعلق بتوزيعها. حاليًا، يقع CAPL تحت متوسط 13 عامًا البالغ 15x. استنادًا إلى نمط التداول السابق، لا يدفع المستثمرون مبالغ زائدة مقابل توزيع CAPL عند المستوى الحالي البالغ 10x P/FCF.
YCharts
افكار اخيرة
CrossAmerica ليس مناسبًا لمن يريد عائدًا إجماليًا قويًا؛ فهو حق لمن يبحث عن دخل. من الممكن ارتفاع الأسعار، خاصة عندما ترتفع أسعار الغاز، ولكن يجب توقع التقلبات الناجمة عن تغير الأسعار عند المضخة. إذا كان ذلك مقبولاً، فإن عائد توزيع CAPL بنسبة 9.6% يمكن أن يكون مصدرًا موثوقًا للدخل بفضل التدفق النقدي للشركة. ويسيطر المطلعون على أكثر من 50% من الأسهم القائمة، مما يجعل مصالحهم تتماشى مع مالكي الوحدات. ويؤكد الغوص العميق في تاريخ CAPL وخططها المستقبلية قوة هذا التوافق. أخيرًا، إذا كنت قلقًا بشأن تأثير السيارات الكهربائية، فاعلم أن خطط النفقات الرأسمالية لشركة CAPL تتضمن إضافة محطات شحن إلى المواقع المملوكة للشركة، خاصة تلك التي بها متاجر صغيرة يمكن أن تستفيد مبيعاتها أثناء شحن السيارات. باختصار، العائد الإجمالي المتفوق هو توقع غير واقعي؛ ولكن التوزيع الموثوق والقوي هو افتراض معقول.
