


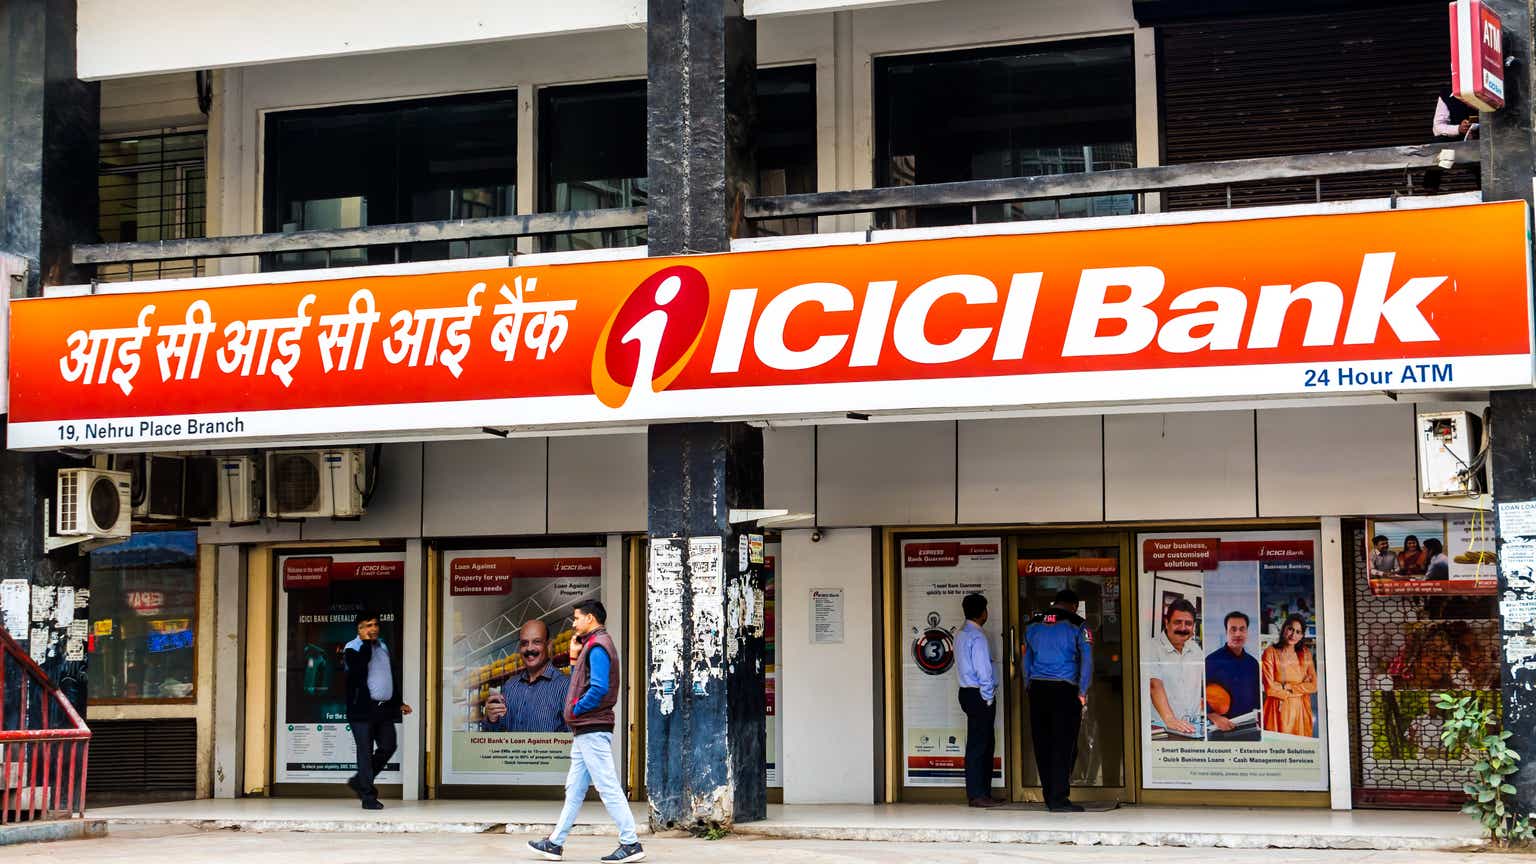
ثاني أكبر مجموعة مصرفية متنوعة في الهند، بنك ICICI (بورصة نيويورك: إبن)، قطعت شوطًا طويلًا منذ انهيار حوكمتها في عهد الرئيس التنفيذي السابق تشاندا كوشار. لم يكن الرئيس التنفيذي الحالي سانديب باكشي خاليًا من الفضائح (حتى الآن) فحسب، بل قام أيضًا بالتحقق من كل ما هو صحيح الصناديق الأساسية. البنوك الربع الأخير كان هذا مثالاً على ذلك – على النقيض من بنك HDFC الرئيسي (بنك التعمير والإسكان)، والذي رأى تآكل على الإطلاق على جانبي الربح والخسارة، أظهر بنك ICICI مرونة أفضل بكثير وطريقًا واضحًا للدفاع عن هوامشه في المستقبل. لكي نكون واضحين، فإن الطريق أمامنا لن يخلو من المطبات السريعة، حيث تظل سيولة النظام، حتى بعد عمليات الضخ الأخيرة، محدودة للغاية في الهند؛ ونتيجة لذلك، فإن المنافسة على الودائع منخفضة التكلفة ستظل شديدة خلال الأشهر المقبلة.
بلومبرج
وفي كل الأحوال، فإن تكلفة التمويل المنخفضة بنيوياً لبنك ICICI تبرز وينبغي أن تساعده ضمان استمرار نمو الائتمان والأرباح خلال الدورات. من المفيد أيضًا أن نضع الصورة الكبيرة في الاعتبار؛ بعد كل شيء، تعمل المجموعة في بلد يعتبر فيه نمو الناتج المحلي الإجمالي الاسمي المنخفض هو القاعدة، وكما تظهر أحدث أرقام الائتمان الشهرية، لا تزال هناك رغبة في الإقراض أكثر من كافية.
المهم هو أن هذا ليس سهمًا مصرفيًا رخيصًا تقليديًا عند السعر / الربحية الحالي للمراهقين المرتفعين (~ 3x book). ومع ذلك، فإن المضاعف أقل من المستويات التاريخية، والأهم من ذلك، أنه مدعوم بعائد مرتفع مستدام في سن المراهقة على ملف الأسهم ومدرج نمو الأرباح بنسبة 20-30٪. لا أحب عادةً امتلاك بنوك تتجه إلى دورة خفض أسعار الفائدة، ولكن نظرًا لأساسياتها الأفضل في فئتها، يعد بنك ICICI استثناءً نادرًا.

المرونة تتألق من خلال خلفية صعبة
ليس من المستغرب أن يشهد بنك ICICI بعض الضغوط على صافي هامش الفائدة (NIM) في الأرباع الأخيرة. وشهدت الطبعة الأخيرة، للربع الثالث من العام المالي 2024، المزيد من نفس الشيء، حيث انخفض صافي هامش الفائدة بمقدار 10 نقاط أساس على أساس ربع سنوي إلى 4.4٪. ومع ذلك، قدمت الإدارة بعض الأخبار الجيدة في أرقامها الإرشادية المحدثة، داعية إلى انتهاء ضغط إعادة تسعير الودائع إلى حد كبير بحلول الربع أو الربعين المقبلين. يدعم اتجاه الودائع في الربع الثالث هذا الأمر إلى حد ما – بمعدل نمو سنوي + 19٪، فإن البنك مجهز جيدًا لتلبية الطلب على القروض، مع نسبة القروض إلى الودائع البالغة 87٪ التي يتم فحصها أيضًا بشكل جذاب للغاية داخل عالم الخدمات المصرفية الخاصة في الهند. في جوهر الأمر، ربما تكون صافي هامش الفائدة قد وصلت إلى مستوى 4.4-4.5% لبنك ICICI – وهي نتيجة مثيرة للإعجاب في ضوء ضغوط تكاليف التمويل المستمرة في جميع أنحاء القطاع.
بنك الاي سي سي
ومن المهم أيضًا أن البنك قد حقق هذه المرونة مع الحفاظ على الانضباط في جانب الإقراض. لاحظ أن البنك يخضع لمؤشرات للإقراض غير المضمون ذو العائد المرتفع / المخاطر العالية – وهو مجال خضع لتدقيق تنظيمي متزايد في الأشهر الأخيرة. ويأتي هذا الانضباط أيضًا في احتياطيات رأس المال، حيث لا تزال تغطية مخصصات بنك ICICI من بين أعلى المعدلات في هذا القطاع. ومع ذلك، وعلى الرغم من تأثيرات الطقس لمرة واحدة على الزراعة، فإن بيئة جودة الأصول في الهند كانت حميدة إلى حد ما، لذلك أشعر براحة تامة في ضمان نتيجة تكلفة الائتمان المُدارة بشكل جيد للبنك.
بنك الاي سي سي
إضافة إلى هذه الأرباح، هناك تحسينات في دخل الرسوم في الأعمال غير المصرفية (على سبيل المثال، الخدمات المصرفية الاستثمارية، والتأمين، وإدارة الأصول، من بين أمور أخرى). ومن ناحية التكلفة، وجهت الإدارة إلى إبطاء إضافات عدد الموظفين، وهو ما يبشر بالخير بالنسبة لفوائد الرافعة المالية التشغيلية (أي نمو التكلفة دون نمو الخط الأعلى). لذا، بغض النظر عن ضغط صافي هامش الفائدة، هناك ما يكفي من الروافع هنا لتعويض أي رياح معاكسة والحفاظ على الأهداف المالية للبنك في المستقبل (> 2٪ عائد على الأصول). ليس من المستغرب إذن أنه، على عكس نظيراتها من البنوك الخاصة، استمرت أسهم بنك ICICI في الارتفاع بعد الأرباح.
بنك الاي سي سي
يضع ويأخذ من البيانات الشهرية. إمكانات التفوق والرفع على المدى القريب
مع اقتراب الربع القادم، تصطف النجوم بشكل إيجابي لصالح بنك ICICI. ظل نمو نظام الائتمان الشهري، وفقًا لبنك الاحتياطي الهندي (RBI)، قويًا جدًا عند +16٪ على أساس سنوي. في السياق، يأتي هذا الرقم الرئيسي على الرغم من عدد من الرياح المعاكسة، أبرزها التراجع في إقراض التجزئة غير المضمون والقروض المقدمة إلى غير البنوك بعد أن فرض بنك الاحتياطي الهندي أوزان مخاطر أعلى لهذه القطاعات في النصف الخلفي من العام الماضي. ويأتي ذلك أيضًا في أعقاب تباطؤ نمو ودائع النظام المصرفي (ارتفاع في نسبة القروض إلى فئة منخفضة على أساس سنوي مقابل نسبة عالية في سن المراهقة على أساس سنوي بالنسبة للقروض) – نتيجة لظروف السيولة الصارمة في النظام. وفي كل الأحوال فإن نمو القروض التي يقدمها بنك ICICI كان يفوق النظام ولابد أن يستمر في القيام بذلك، نظراً لأنه لم يعتمد على القروض غير المضمونة ذات العائد الأعلى. وبدلاً من ذلك، كان معظم نموها مبنياً على إقراض الأفراد والشركات الصغيرة والمتوسطة – وكلاهما القطاعان اللذان قادا نمو نظام الائتمان في الأشهر الأخيرة.
بنك الاحتياطي الهندي
في الوقت الحالي، أبقت الإدارة توجيهاتها قابلة للإدارة تمامًا في نتائج الربع الرابع / العام بأكمله. صحيح أن التوقعات تشير إلى مزيد من النمو الائتماني، ولكن الأهم من ذلك، أن يكون بوتيرة معتدلة. وعلى نحو مماثل، وعلى جانب التمويل غير المصرفي الأكثر خطورة، وجه البنك نهجاً أكثر انضباطاً وبالتالي نمواً أبطأ. ومع ذلك، فإن مفتاح الفوز والارتفاع هو الودائع المحتملة. مع استمرار نمو نظام الائتمان بشكل ملحوظ قبل نمو الودائع، فإن وصول بنك ICICI إلى ودائع التجزئة “الأكثر ثباتًا” والأقل تكلفة يبرز ومن شأنه أن يسمح له بتحدي تحديات نمو القروض لبقية القطاع.
افكار اخيرة
هناك سبب وجيه لتفوق بنك ICICI على نظيره المصرفي الرئيسي، بنك HDFC، في الأشهر الأخيرة. في حين أن كلا الكيانين يبدوان الآن أكثر تشابهًا بعد الاندماج الضخم للأخير، فإن ميزة تكلفة التمويل السليمة التي يتمتع بها بنك ICICI Bank قد ميزته وسط خلفية سيولة مليئة بالتحديات. وإلى أن يبدأ بنك الاحتياطي الهندي دورة التيسير، توقع أن تتألق قاعدة التمويل منخفضة التكلفة لبنك ICICI، مما يسمح له بالحفاظ على نمو الإقراض الأفضل في فئته والعائدات – دون تحمل مخاطر الميزانية العمومية.
على أي حال، لا يزال هذا البنك في المراحل المبكرة جدًا من قصة نموه طويلة الأجل، لذلك حتى لو رأينا بعض ضغوط الهامش على المدى القريب، فهناك مجال كبير لتراكم الأرباح بشكل أعلى بمرور الوقت. نعم، ارتفع السهم أيضًا، على الرغم من أن معظم الاتجاه الصعودي جاء من نمو الأرباح (حاليًا بنسبة 20-30٪) بدلاً من التوسعات المتعددة. في ظل الأرباح الحالية المرتفعة للمراهقين (مستويات التداول الجذابة مقابل التاريخية والأساسيات الأساسية للبنك)، فإن التقييمات ليست متطلبة كما تظهر لأول مرة.
