


في الصيف الماضي، صدقت ذلك اسبن ايروجيل (بورصة نيويورك: ASPN) لم تكن تعزل المستثمرين عن البرد، كما يفترض أن تفعل منتجاتها. وبعد ذلك تحدثت الشركة عن وعدها، لكن ذلك لم يقنع المستثمرين حيث استغرق الأمر وقتا طويلا لتظهر في النتائج .
نظرًا لأن الأعمال التجارية شهدت نموًا هائلاً في المبيعات، ولكن علاوة على ذلك، فقد أصبح المستثمرون أكثر ثقة في القصة، لأسباب وجيهة.
أنا أحب الأعمال التجارية والآفاق المستقبلية، حتى بعد التقدم المثير للإعجاب، والذي يبدو الآن أكثر من مجرد دعم بالأساسيات هنا.
على الأعمال
Aspen Aerogels هي شركة تعمل في مجال تكنولوجيا “الطاقة” وتركز على عزل الهلام الهوائي عالي الأداء، المستخدم في مرافق البنية التحتية للطاقة واسعة النطاق.
توفر هذه البطانيات العازلة والمنتجات ذات الصلة أداءً حراريًا فائقًا مقارنة بالبطانيات الرقيقة التقليدية، مما يوفر استهلاك الطاقة مع توفيرها حماية أفضل لكل من العمال والأصول.
يتم استخدام هذه المنتجات، التي تحمل اسم Pyrogel وCryogel، من قبل شركات مثل منتجي النفط ومصافي التكرير وشركات البتروكيماويات الأوسع، لصيانة الأنابيب والمعدات الأخرى، في درجات الحرارة الساخنة والباردة.
تم طرح الشركة للاكتتاب العام بسعر 11 دولارًا للسهم الواحد في عام 2014، حيث استهدفت الأعمال سوقًا متخصصة تقدر بحوالي 3 مليارات دولار. لاحظ أن الشركة كانت لا تزال صغيرة نسبيًا، حيث سجلت إيرادات أقل من 100 مليون دولار، مصحوبة بخسائر كبيرة في ذلك الوقت.
وفي العقد الذي تلا ذلك، لوحظت تقلبات شديدة. منذ الطرح العام، انخفضت الأسهم تدريجياً إلى أدنى مستوياتها عند دولار واحد في عام 2018. وكان من السهل أن نفهم سبب تداول الأسهم بشكل سيئ للغاية، حيث كانت الإيرادات راكدة عند حوالي 120 مليون دولار في عام 2021 (أساساً على قدم المساواة من وقت الطرح العام) واصلت الشركة تسجيل خسائر تشغيلية كبيرة.
ارتفاع، مدفوعًا بسوق الطاقة
أدت أزمة الطاقة في أعقاب الحرب بين روسيا وأوكرانيا إلى ارتفاع أسعار الأسهم إلى 60 دولارًا للسهم الواحد، ليتبعها تراجع متجدد إلى 8 دولارات فقط في صيف عام 2023.
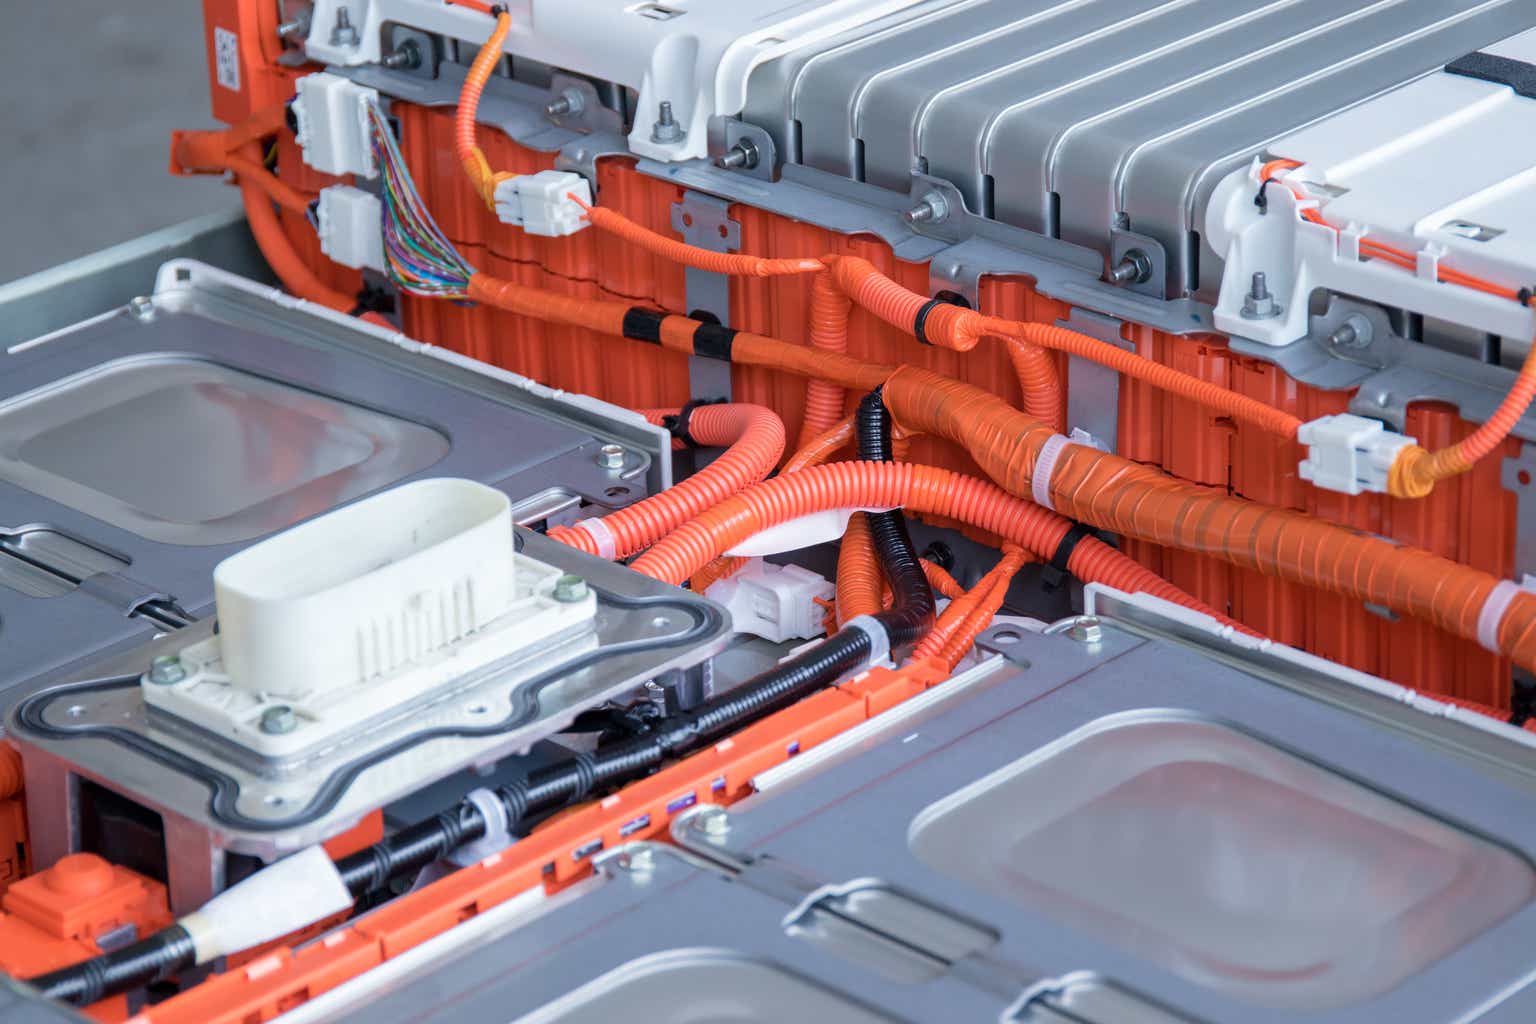
وعلى النقيض من وقت الطرح، قامت الشركة بتطوير خط أعمال آخر. إلى جانب الأعمال الصناعية للطاقة الأساسية، قامت الشركة بتطوير أعمال الحواجز الحرارية الموجهة نحو السيارات الكهربائية. في هذا السوق، توفر Aspen حلول تعبئة طاقة منخفضة الوزن وآمنة للحرارة، وهو سوق ضخم يمكن التعامل معه بالطبع.
ارتفعت إيرادات عام 2022 بنسبة 48٪ إلى 180 مليون دولار، ومع ذلك كان هذا هو الخبر السار حيث أن إجمالي الأرباح البالغة 5 ملايين دولار لم تترك سوى إمكانات ضئيلة للأرباح، حيث تم الإبلاغ عن خسائر التشغيل عند 79 مليون دولار. بينما روجت الشركة لشراكة رئيسية مع جنرال موتورز (جنرال موتورز) ومصنعي المعدات الأصلية الفاخرة الألمانية، والتي لا يزال يتعين عليها أن تترجم إلى النتائج.
في البداية، وجهت الشركة مبيعات لعام 2023 تتراوح بين 200 و250 مليون دولار، لكن هذا النمو مخيب للآمال، بالتأكيد حيث من المتوقع أن تظهر خسائر الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 50-60 مليون دولار تحسنًا متواضعًا للغاية من خسارة الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 60 مليون دولار التي تم الإبلاغ عنها في عام 2022.
هذه الخسائر وصافي متطلبات الإنفاق الرأسمالي الكبيرة، من أجل تنمية القدرات، ألقت خارطة طريق غير مؤكدة للغاية من حيث التدفق النقدي، واستمرار التخفيف على الطريق. ومع تقييم الأصول التشغيلية بقيمة 300 مليون دولار في يونيو من العام الماضي، كان من السهل القول إن مدينة أسبن شهدت عقدًا ضائعًا، وبينما كان الجذب التجاري مقنعًا، فإن مسألة الخسائر والاحتياجات الاستثمارية الكبيرة جعلت المستثمرين (بمن فيهم أنا) مهتمين للغاية. حذر.
الأمور تتحسن
في أغسطس، أعلنت Aspen Aerogels عن زيادة بنسبة 5٪ فقط في مبيعات الربع الثاني لتصل إلى 48 مليون دولار، وبينما كان هذا ضعيفًا، أعلنت الشركة عن تحسن مذهل في إجمالي الأرباح، مما سمح لخسائر التشغيل بالتحسن إلى 17 مليون دولار.
بحلول أكتوبر، أعلنت الشركة أن أودي ستستخدم حلول PyroThin في منصة مركباتها بحلول عام 2025. وشهدت الشركة الآن مبيعات تزيد عن 225 مليون دولار لعام 2023، مع انخفاض خسائر الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك إلى 30 إلى 40 مليون دولار.
في نوفمبر، أعلنت الشركة عن زيادة بنسبة 66٪ في مبيعات الربع الثالث لتصل إلى 60.8 مليون دولار، مع انخفاض خسائر التشغيل إلى 14 مليون دولار والتغيير. ولمعالجة أرصدتها النقدية المتضائلة، والاستفادة من ارتفاع الأسهم، باعت الشركة 6.1 مليون سهم بسعر 12,375 دولارًا للسهم الواحد في ديسمبر من أجل جمع 75 مليون دولار من العائدات.
في يناير، أعلنت الشركة مسبقًا عن مبيعات العام بأكمله بمبلغ 238 مليون دولار، مع ارتفاع مبيعات الربع الرابع بنسبة 38٪ إلى 84 مليون دولار. من المقرر أن يستمر الزخم مع مبيعات عام 2024 التي بلغت 350 مليون دولار، بما في ذلك الارتفاع المحتمل للأرقام من أعمال السيارات الكهربائية.
في فبراير، سجلت الشركة مبيعات للربع الرابع بقيمة 84.2 مليون دولار، حيث سجلت الشركة بالفعل أرباحًا تشغيلية قدرها 1.2 مليون دولار، مما أدى إلى الحد الأدنى من الخسارة الصافية بعد حساب مصاريف الفوائد. والأهم من ذلك، أن الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك في الربع الرابع بلغت 9 ملايين دولار، حيث تتجه الشركة لعام 2024 إلى حوالي 30 مليون دولار قبل الفوائد والضرائب والإهلاك والاستهلاك، مما يشير إلى أن الشركة ستحقق نتائج تعادل إلى حد كبير في عام 2024.
تحتاج الشركة إلى القيام بهذه الاستثمارات المستمرة، حيث بلغ إجمالي الإنفاق الرأسمالي 175 مليون دولار في عام 2023، مقارنة بمصروفات الاستهلاك والإطفاء البالغة 15 مليون دولار في عام 2023 (والتي تبلغ الآن 20 مليون دولار سنويًا). ويشير هذا إلى أنه حتى لو تم تحقيق نتائج التعادل، وهو أمر عظيم، فإن المشكلة تكمن في الحاجة إلى متطلبات إنفاق رأسمالي كبيرة. لاحظ أن النفقات الرأسمالية من المقرر أن تنخفض إلى حوالي 100 مليون دولار هذا العام، ولا تزال تتجاوز نفقات الاستهلاك بدرجة كبيرة.
و الأن؟
أنهت الشركة العام بمبلغ 140 مليون دولار نقدًا بالإضافة إلى 115 مليون دولار في الأوراق المالية القابلة للتحويل. مع 70 مليون سهم، على أساس مخفف، تحصل الشركة على تقييم بقيمة 1.05 مليار دولار. والحقيقة هي أن ارتفاعها، حيث تضاعفت الأسهم من 8 دولارات في الصيف الماضي إلى 15 دولاراً، في حين تم تكبد التخفيف، من المرجح أن يكون مستحقاً لأن التحسينات في الأرباع الأخيرة كانت مثيرة للإعجاب للغاية.
يجب أن تأتي الإمكانات الحقيقية من PyroThin، وهو العزل الحراري الرفيع وخفيف الوزن وعالي الحرارة الذي يخفف من انتشار المدرج الحراري عبر بنيات نظام بطاريات الليثيوم أيون. من بين توجيهات الإيرادات البالغة 350 مليون دولار لعام 2024، من المتوقع أن يأتي حوالي 200 مليون دولار من هذا السوق، لكن أسبن تعتقد أن هذا يمكن أن يصبح عملاً تجاريًا بقيمة 3 مليارات دولار في أقرب وقت في 2027/2028، مع قدرة الشركة حاليًا على تحقيق إيرادات بقيمة 650 مليون دولار. .
وفي مثل هذه الحالة، تكون الإمكانات هائلة. حتى لو تمكنت الشركة من النمو إلى 2 مليار دولار في المبيعات في وقت ما، وقد تصل هوامش التشغيل إلى حوالي 10-20٪، فإن أرباح التشغيل تتراوح بين 200 إلى 400 مليون دولار. مع عدم وجود مصاريف فائدة مستحقة، ومع الأخذ في الاعتبار معدلات الضرائب القانونية، قد تصل الأرباح إلى 2 إلى 4 دولارات للسهم الواحد. ويفترض هذا أن الشركة قادرة على تمويل التوسع اللازم ذاتيًا، والذي يصل إلى مئات الملايين.
وبطبيعة الحال، تعمل الأرباح المحتجزة على خلق المزيد من القدرة على الاقتراض، لذا فإن التخفيف قد يكون محدودا في مثل هذه الحالة.
خاتمة
الحقيقة هي أن الارتفاع في الأسهم يبدو مستحقًا، حيث قامت Aspen بالفعل بتحسين أدائها هنا. لقد شهدت الشركة نموًا ملحوظًا، ولكن الأهم من ذلك، أنها أظهرت الرافعة التشغيلية، مما يساعد كثيرًا وسط انخفاض احتياجات الإنفاق الرأسمالي.
وهذا يخلق خارطة طريق لتحسين التدفقات النقدية بشكل كبير، حيث تبدو إرشادات 2024 خفيفة، حيث أن الإمكانات طويلة المدى موجودة بالتأكيد. يمكن أن يصبح هذا السهم بسهولة أكبر من 50 دولارًا إذا حقق إمكاناته للسنوات القادمة، وهو بالطبع لا يزال أمرًا كبيرًا، لكن التطورات الأخيرة على الأقل مشجعة للغاية.
وسط كل هذا، أنا في الواقع أكثر تفاؤلًا الآن عند 15 دولارًا مما كنت عليه عند 8 دولارات في الصيف، حيث يسعدني أن أتراجع في الأسهم هنا، وبالتأكيد بعد انتكاسات غير متوقعة.
