


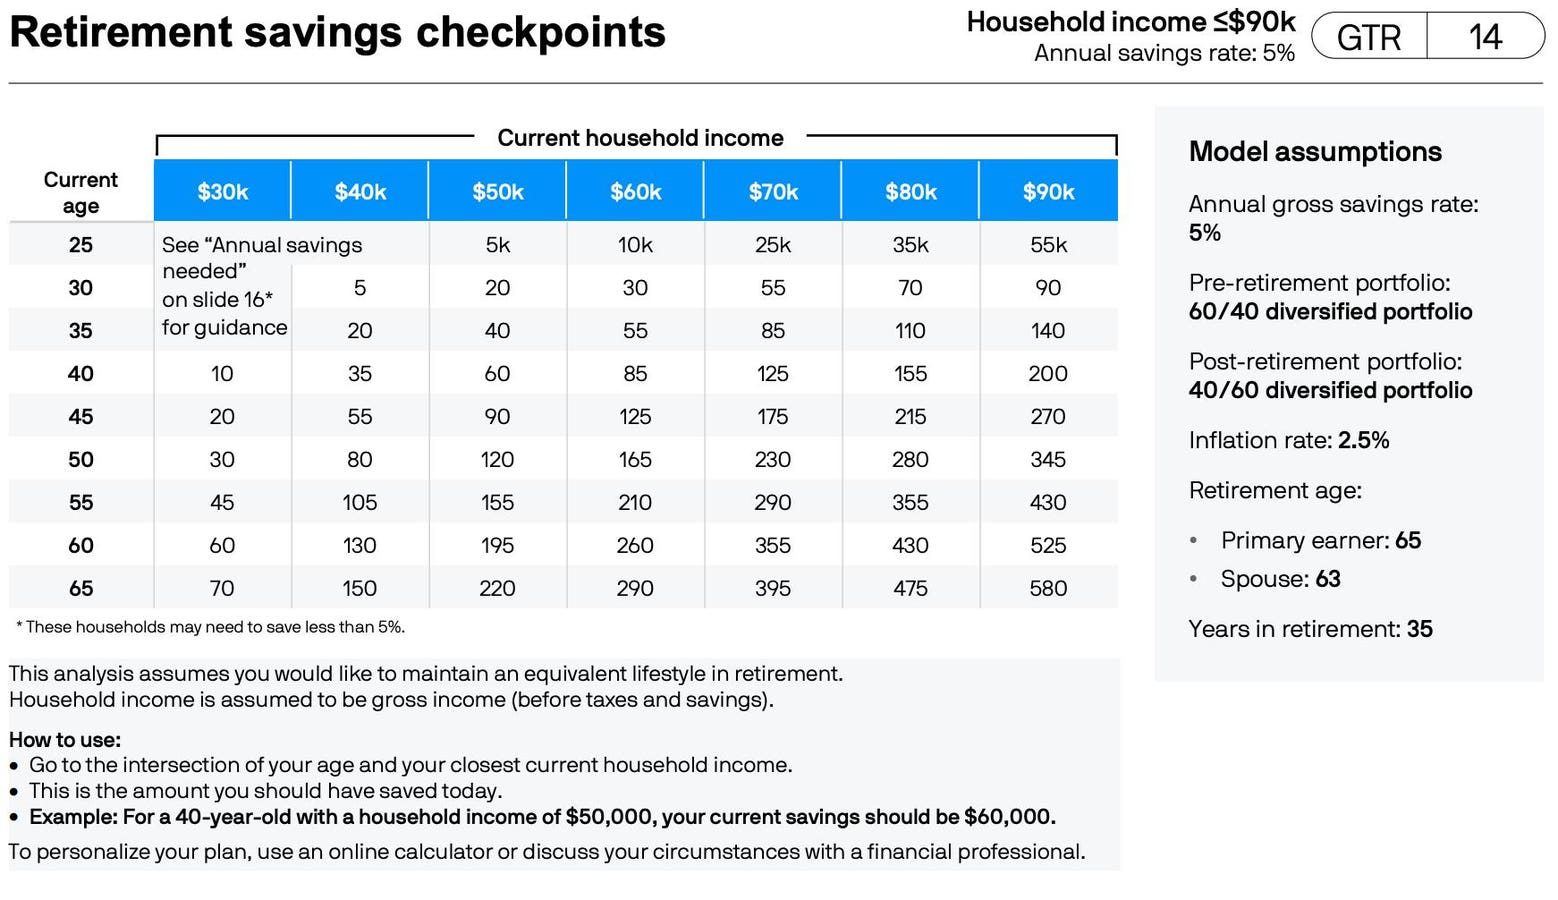
أصدرت شركة JP Morgan Asset Management مؤخرًا دليلها للتقاعد لعام 2024. يحاول الدليل، من بين أمور أخرى، الإجابة على سؤالين مهمين لأولئك الذين يدخرون للتقاعد. أولاً، ينظر في المبلغ الذي يجب على الشخص أن يدخره بالفعل للتقاعد بناءً على عمره ودخله. ثانياً، درست النسبة المئوية من الدخل الذي ينبغي للمرء أن يدخره إذا كان قد بدأ للتو في ادخار الأموال للتقاعد.
دعونا نلقي نظرة على كليهما.
ما هو المبلغ الذي يجب أن تدخره حسب العمر والدخل؟
لحساب المبلغ الذي ينبغي للمرء أن يدخره للتقاعد حسب العمر والدخل، قدم جيه بي مورغان عدة افتراضات حاسمة:
- كان من المفترض أن يتقاعد المرء في سن 65 ويعيش حتى سن 100؛
- لقد افترض أنه قبل التقاعد، احتفظ الشخص بمحفظة بنسبة 60/40؛
- بعد التقاعد، افترضت الدراسة أن المرء سيحتفظ بمحفظة بنسبة 40/60؛
- وافترض معدل التضخم 2.5٪.
- يفترض أن العائل الأساسي كان لديه زوج أصغر منه بسنتين؛
- وأخيرا، افترضت الدراسة أن المرء يريد الحفاظ على نفس نمط الحياة في التقاعد الذي كان يتمتع به قبل التقاعد.
باستخدام هذه الافتراضات، قام بنك جيه بي مورجان بحساب ما أسماه “نقاط تفتيش مدخرات التقاعد” حسب العمر ومستوى الدخل. على سبيل المثال، وجدت أن شخصًا يبلغ من العمر 30 عامًا ويجني 50 ألف دولار سنويًا كان يجب أن يدخر بالفعل 20 ألف دولار للتقاعد. وفي نفس العمر، ولكن مع الحصول على 90 ألف دولار، كان ينبغي على الشخص أن يدخر 90 ألف دولار. الشخص الذي يبلغ من العمر 50 عامًا والذي يحصل على 300 ألف دولار، كان يجب أن يدخر 1.955.000 دولار.
فيما يلي الجداول من تقرير جي بي مورغان:
ما المبلغ الذي يجب عليك توفيره إذا كنت قد بدأت للتو؟
بالنسبة لأولئك الذين لم يبدأوا في الادخار للتقاعد بعد، حدد جي بي مورغان أيضًا النسبة المئوية للدخل الذي يجب على المرء أن يبدأ في ادخاره بناءً على عمره ودخله. على سبيل المثال، خلص بنك جيه بي مورغان إلى أن الشخص البالغ من العمر 25 عاما والذي يكسب 50 ألف دولار سنويا يجب أن يبدأ في توفير 5٪ من دخله. في المقابل، يحتاج الشخص البالغ من العمر 50 عامًا والذي يحصل على 50 ألف دولار سنويًا إلى توفير 24% من دخله حتى يتمكن من السير على الطريق الصحيح.
كما قد تتوقع، ترتفع نسبة الدخل المطلوب للادخار مع تقدم الفرد في السن ومع ارتفاع دخله. توضح الرسوم البيانية التالية مدى أهمية البدء في الادخار للتقاعد في أقرب وقت ممكن.
الافتراضات الرئيسية
كما هو الحال مع أي تخطيط مالي طويل الأجل، فإن النتائج الواردة في تقرير جيه بي مورجان تعتمد على العديد من الافتراضات. بالإضافة إلى تلك المذكورة أعلاه، يتعين على المرء أيضًا وضع افتراضات حول مقدار مدخرات التقاعد التي يمكن إنفاقها كل عام على التقاعد. “يعتمد نموذج جي بي مورغان على افتراضات الملكية طويلة الأجل لسوق رأس المال، ومستوى ثقة يبلغ 80%.”
حسنًا، أنا لا أعترض على هذا النهج، فهو مختلف عما فعله بيل بنجن للوصول إلى قاعدة الـ 4% في ورقته البحثية عام 1994. وهناك استخدم عوائد السوق التاريخية والتضخم وطلب مستوى ثقة بنسبة 100٪.
بالإضافة إلى ذلك، كان على جي بي مورغان أن يضع افتراضًا حول مقدار دخل ما قبل التقاعد الذي سيحتاجه المرء عند التقاعد للحفاظ على نمط حياة مماثل. يمكنك رؤية افتراضاتها في الشريحة 13 في التقرير المرتبط أعلاه.
ومن الجدير بالذكر أيضًا أن التقرير يفترض ما أعتبره محفظة استثمارية متحفظة للغاية. في حين أن محفظة 60/40 هي خطة تقاعد مشتركة، يستخدم التقرير تلك المحفظة خلال سنوات عمل الفرد. ثم يقوم بعد ذلك بتخفيض الأسهم إلى 40٪ فقط عند التقاعد. وفي حين أن هذه التخصيصات قد تكون مناسبة في بعض الحالات، إلا أنها تمثل نهجا متحفظا للغاية للاستثمار.
افكار اخيرة
يمكن أن تكون النتائج المذكورة أعلاه مفيدة كنقطة تفتيش عالية المستوى لمعرفة أين تقف أثناء الادخار لسنواتك الذهبية. بالنسبة لأولئك الذين يبحثون عن تحليل أكثر شمولاً، فإن New Retirement هي أداة تخطيط مالي استخدمتها لسنوات وأجدها مفيدة جدًا. وإذا كنت تريد فقط فكرة “الجزء الخلفي من المنديل” إذا كنت تسير على الطريق الصحيح، فجرّب NetWorthify.
