


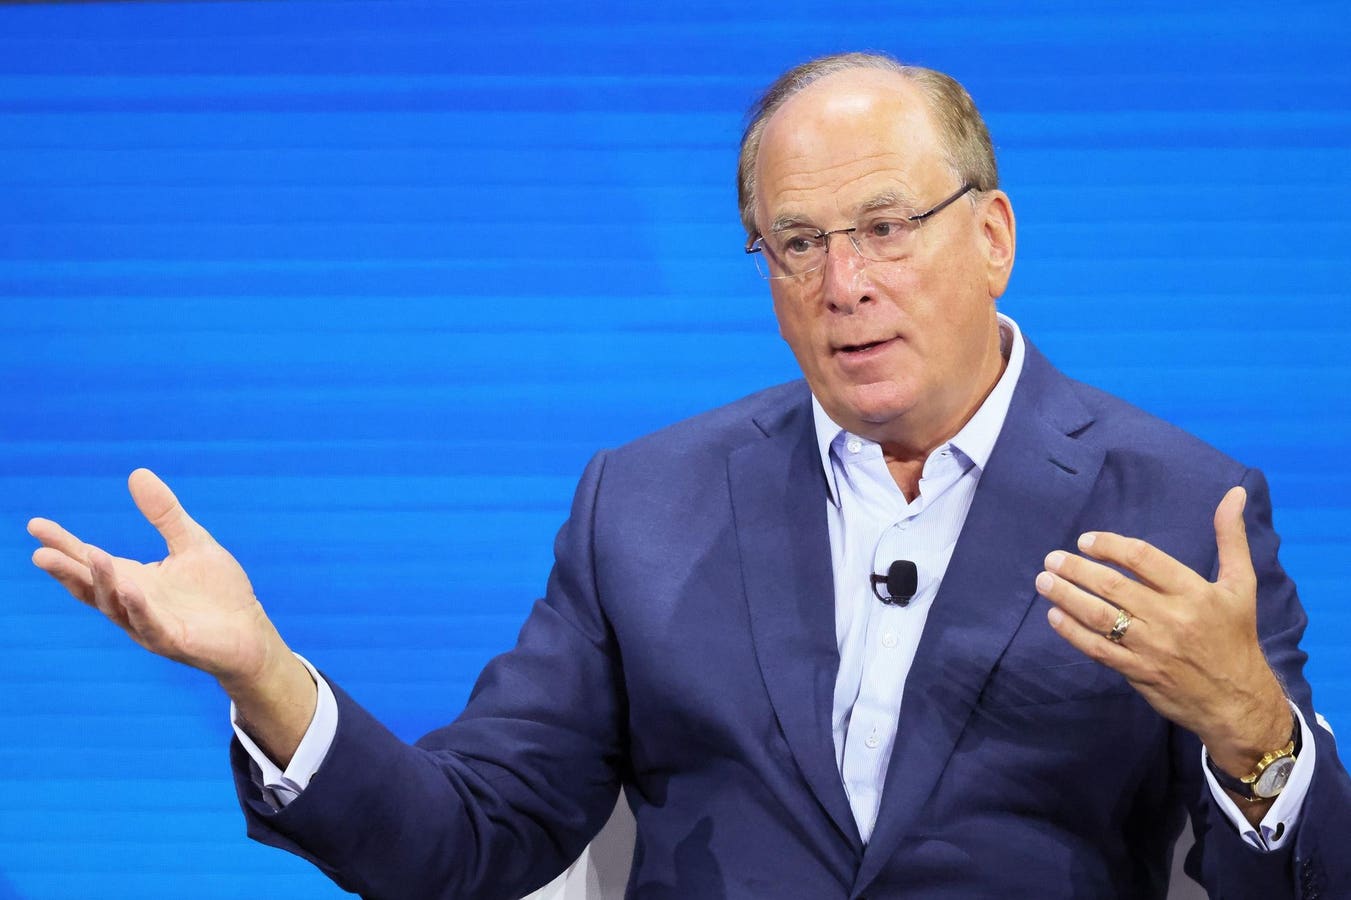
عندما يتفق مدير تنفيذي لشركة ملياردير والسيناتور بيرني ساندرز على شيء ما، فإن الأمر يستحق الاهتمام. إذا تناولوا وجبة غداء مريحة، سيكون هناك شوك الحلوى أكثر من الشوك المدببة. في العلن، كل من ساندرز وبلاك روك
بلاك
لقد حذرنا بيرني لسنوات من أزمة التقاعد المقبلة في أميركا، كما فعلت أنا مؤخراً بصفتي الشاهد الرئيسي لساندرز في جلسات الاستماع في مجلس الشيوخ بشأن أزمة التقاعد. لكن رسالة فينك السنوية المؤلفة من 11 ألف كلمة لعام 2024 إلى المساهمين كانت مفاجأة تشير إلى الإجماع المتزايد حول الأزمة التي تواجه عشرات الملايين من الأمريكيين الأكبر سناً، والأجيال القادمة.
إن تقييم فينك الواضح لوضعنا المتردي هو أمر منعش – على عكس بعض الإنكارات الأخيرة لأزمة التقاعد، وخاصة من قبل الجمهوريين الذين يطالبون بتخفيضات الضمان الاجتماعي. وبدلاً من تجاهل الواقع لتجنب التحرك ــ وهو انسحاب سياسي يزيد الأمور سوءاً ــ أفاد فينك عن حق أن “ما يقرب من نصف الأميركيين الذين تتراوح أعمارهم بين 55 و65 عاماً أفادوا بأنهم لم يدخروا دولاراً واحداً في حسابات التقاعد الشخصية”، وفقاً لبيانات التعداد السكاني في الولايات المتحدة. . “لا شيء في المعاش. صفر في الجيش الجمهوري الايرلندي أو 401 (ك).”
الجزر بدلا من العصي
ما يستحق النشر حقًا هو أن فينك لا يطلب من الجميع العمل لفترة أطول واستثمار أموالهم بشكل أفضل فحسب، بل يحث على تعزيز الضمان الاجتماعي والسياسات العامة لتعزيز حسابات التقاعد للجميع. يكتب فينك: “اليوم في أميركا، رسالة التقاعد التي تبعثها الحكومة والشركات لموظفيها هي في واقع الأمر: “أنت وحدك”. ولتغيير ذلك، يقول فينك: “إن أميركا تحتاج إلى جهد منظم ورفيع المستوى لتحقيق النجاح”. وضمان أن تعيش الأجيال القادمة سنواتها الأخيرة بكرامة.”
عظيم، ولكن كيف؟ في حين يشجع فينك على رفع سن التقاعد الذي يمكن عنده للناس الحصول على مزايا الضمان الاجتماعي الكاملة – وهي فكرة إشكالية للغاية لأسباب عديدة – فهو يريد أيضًا تعزيز كل من الضمان الاجتماعي والأمن المالي للعمال الأكبر سناً حتى لا يصلوا إلى سن الشيخوخة بسبب اليأس. . يكتب: «كيف يمكننا تشجيع المزيد من الأشخاص الذين يرغبون في العمل لفترة أطول بالجزرة بدلاً من العصي؟ ماذا لو تعاملت الحكومة والقطاع الخاص مع الأشخاص الذين تزيد أعمارهم عن 60 عامًا باعتبارهم موظفين في أواخر حياتهم المهنية ولديهم الكثير ليقدموه بدلاً من اعتبارهم أشخاصًا يجب أن يتقاعدوا. الجزر مفيد لنا – فهو يحسن رؤيتنا.
العمل لفترة أطول ليس هو الحل
من المؤسف أن فينك يؤيد مقولة “العمل لفترة أطول” ويريد رفع سن التقاعد الكامل، رغم أنه على الأقل يؤهله لذلك: “لا ينبغي لأحد أن يعمل لفترة أطول مما يريد. لكنني أعتقد أنه من الجنون بعض الشيء أن تكون فكرتنا الأساسية لسن التقاعد المناسب – 65 عامًا – ترجع إلى زمن الإمبراطورية العثمانية.
وكما قلت لشبكة سي بي إس نيوز، فإن الاستنتاج الذي توصل إليه فينك بأن الناس يجب أن يعملوا لفترة أطول يتجاهل بعض الحقائق الكبيرة. “لم يتمكن العديد من الأميركيين من الادخار لكبر سنهم، حيث لا يملك حوالي 3 من كل 10 عمال يبلغون من العمر 59 عامًا أو أكثر أموالًا مدخرة للتقاعد“. في كتابي “العمل، التقاعد، التكرار”، أوثق كيف كانت عقود من شعار “العمل لفترة أطول” هذا إلى حد كبير طريقا مسدودا أدى إلى تقويض أمن التقاعد.
والمشكلة هي أن الضغوط الاقتصادية تجبر العديد من الأميركيين الأكبر سنا على العمل لفترة أطول مما يريدون، ولن يساعد رفع سن التقاعد. نعم، يعيش الناس لفترة أطول، وإذا كانوا محظوظين، فإنهم يقضون المزيد من السنوات في التقاعد – مما يضغط على الضمان الاجتماعي أكثر من أي وقت مضى. ولكن حتى بالنسبة لأولئك الذين يريدون الاستمرار في العمل، فإن سوق العمل ليس لطيفا بالنسبة للعمال الأكبر سنا. هناك عوائق رئيسية تحول دون العمل لفترة أطول: التمييز على نطاق واسع على أساس السن؛ والوظائف ذات الأجور المنخفضة والتي تتطلب جهدا بدنيا والتي تجعل العديد من العمال الأكبر سنا في حلقة مفرغة خطيرة؛ يتم طرد العديد من العمال الأكبر سنا من وظائفهم قبل أن يكونوا مستعدين للتقاعد؛ والعديد من الوظائف الأسرع نموا بالنسبة للعمال الأكبر سنا هي ذات أجور أقل وتفرض ضرائب بدنية.
حلول واعدة
إحدى الجزر التي أبرزها فينك هي نهج “ضمان التقاعد” الناجح في أستراليا، والذي بموجبه يساهم أصحاب العمل منذ عام 1992 بجزء صغير من أجور العمال في حسابات التقاعد التي تدعم خطط التقاعد المستقبلية للموظفين. وفينك على حق: هذا “قد يكون نموذجاً جيداً لصناع السياسات الأميركيين للدراسة والبناء عليه”، و”حوالي 20 ولاية أميركية – مثل كولورادو وفيرجينيا – أنشأت أنظمة تقاعد لتغطية جميع العمال كما تفعل أستراليا، حتى لو كانت “إعادة الحفلة أو بدوام جزئي.”
وبدلاً من الاعتماد على خليط من أساليب الدولة، ينبغي لنا أن نستجيب لدعوة فينك إلى العمل من خلال دعم السياسات الوطنية مثل قانون مدخرات التقاعد للأميركيين، الذي يحظى بدعم الحزبين في مجلسي الكونجرس. ستقوم RSAA بتوسيع خطط التقاعد لتشمل العاملين في القطاع الخاص الذين ليس لديهم أي تغطية. تم تصميم RSAA على غرار خطة الادخار الفيدرالية الناجحة، وتتميز بالتسجيل التلقائي، وقابلية النقل، وخيارات الاستثمار الجيدة، وإلغاء التراكم المعقول، ومطابقة حكومية بنسبة 5 في المائة للمدخرين المؤهلين. وتعمل المواءمة مع المدخرين من ذوي الدخل المنخفض على تخفيف وطأة الإعفاءات الضريبية الحالية للتقاعد، حيث يتلقى أعلى 20% من دافعي الضرائب حاليا أكثر من 60% من مبلغ 267 مليار دولار الذي تم إنفاقه.
ومع إدراك الجميع، من لاري فينك إلى بيرني ساندرز، أن نظام التقاعد لدينا في حاجة ماسة إلى الإصلاح، ينبغي لنا أن نغتنم هذه الفرصة لجعل كبار السن في أميركا أكثر أمانا ماليا، حتى يتمكنوا حقا من الاختيار بين التقاعد المريح أو العمل اللائق والمرضي.
