


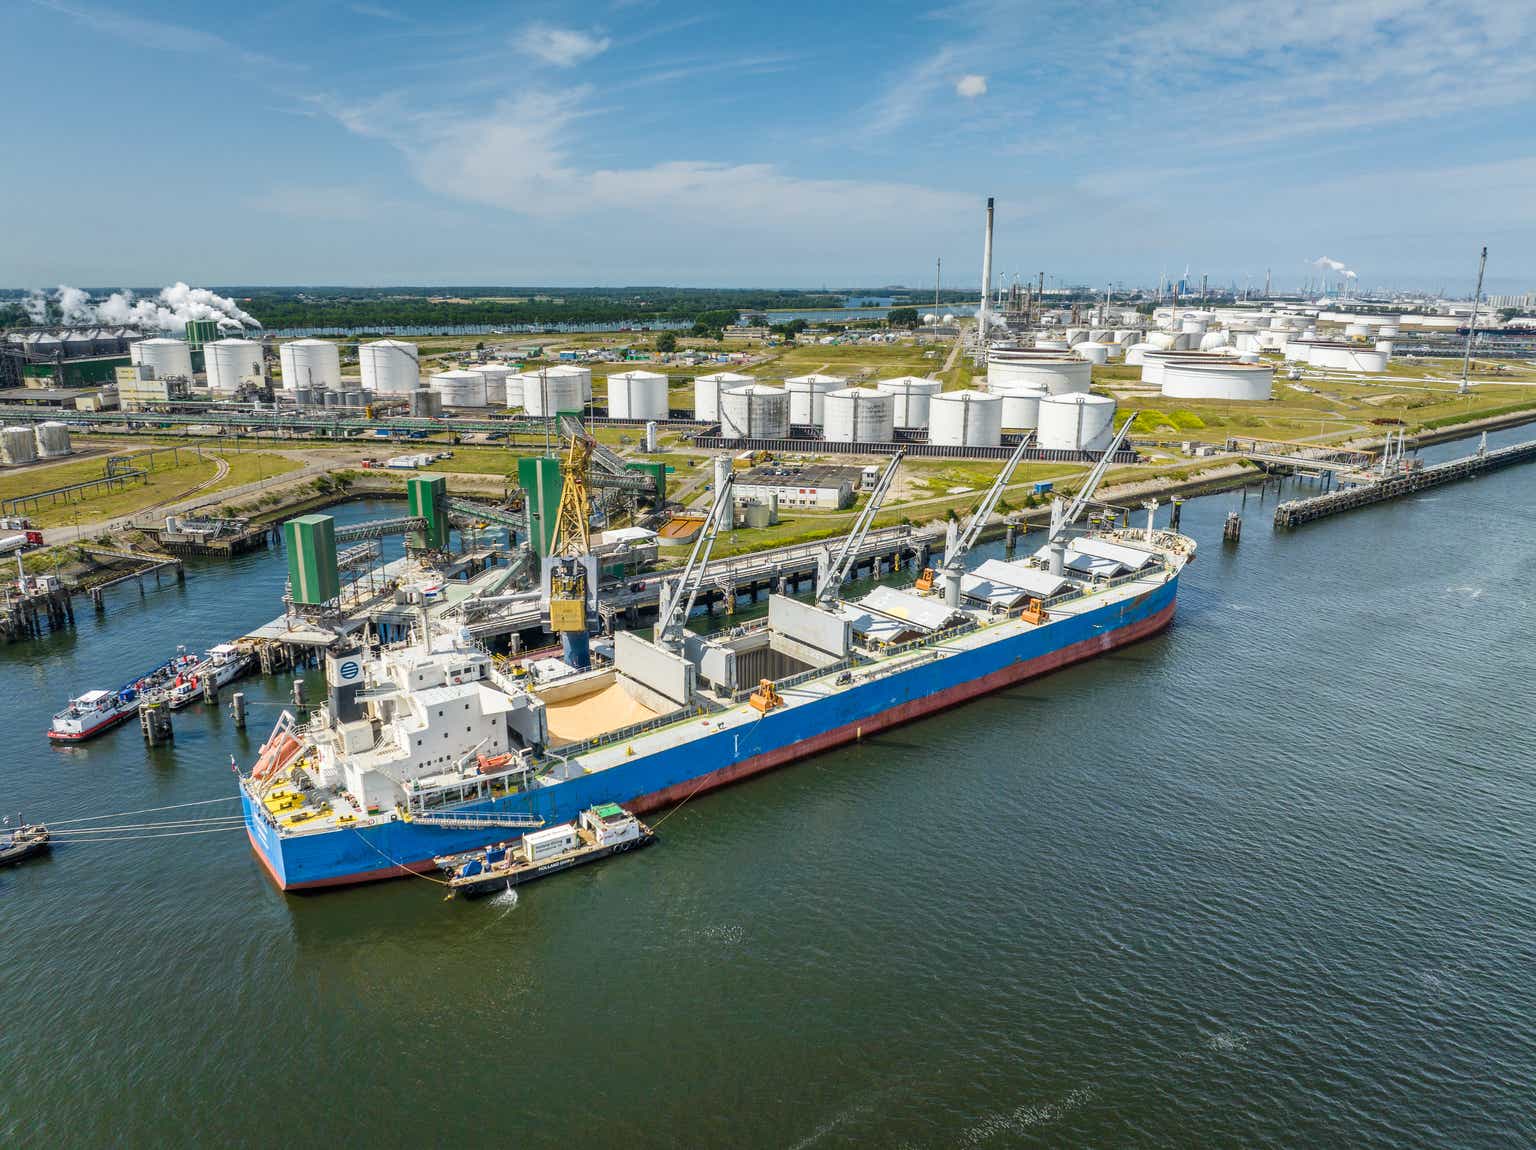
ملحوظة: لقد قمت سابقًا بتغطية Diana Shipping (بورصة نيويورك: دي إس إكس). في مقالتي السابقة، ناقشت أسطول الشركة، والميزانية العمومية، والربحية، والتقييم النسبي. في مقال اليوم، أقوم بتحليل تقرير الأرباح الأخير، وتحديث تقييم الشركة، ومراجعة تصنيفها.
أسطول دي إس إكس
يضم أسطول DSX 40 سفينة (بما في ذلك MV Houston): 4 نيوكاسليماكس، 9 كابسايز، 5 بوست باناماكس، 6 كامسارماكس، 6 باناماكس، و9 ألتراماكس. منذ مقالتي الأخيرة في ديسمبر، وافقت DSX على بيع سفينتين: في عام 2009، قامت ببناء Capesize MV Houston مقابل 23.3 مليون دولار، وفي عام 2006، قامت ببناء Panamax MV Artemis مقابل 12.99 مليون دولار. من ناحية أخرى، قامت DSX بشراء سفينتين جديدتين من طراز Kamsarmax مع توقع تسليمهما في 2027/2028. ومن المخطط أن تحتوي هذه السفن على نظام دفع ثنائي الوقود من الميثانول. يبلغ متوسط عمر أسطول الشركة 10.5 سنة.
لدى DSX مصلحة في Windward Offshore، وهي شركة مشتركة كيان مشروع يشارك في صيانة مزرعة الرياح البحرية. طلب المشروع المشترك سفينتين إضافيتين لتشغيل الخدمة، CSOV. سيتم بناء السفن من قبل شركة بناء السفن النرويجية VARD.
وصلت نسبة استخدام الأسطول في DSX في السنة المالية 23 إلى 99.7%، مقارنة بنسبة 98.9% في السنة المالية 22. تستخدم DSX سفنها في المقام الأول بموجب مواثيق زمنية. إنها طريقة أكثر أمانًا لممارسة دورة الشحن على المدى الطويل ولكنها تضحي بإمكانية الاتجاه الصعودي على المدى القصير. ناقلات البضائع السائبة هي في الثلث الأول من مرحلة توسع دورتها، لذلك أفضّل المزيد من التعرض الفوري، خاصة بالنسبة لسفنها الكبيرة (نيوكاسلماكس وكيبسايز). تتمتع هذه القطاعات بأدنى سجل طلب (حوالي 6٪) مقارنة بناقلات البضائع السائبة الأخرى والمتوسط الإجمالي لجميع ناقلات البضائع السائبة (8.5٪). من ناحية أخرى، فإن الطلب على نقل البضائع السائبة الجافة (خاصة المواد السائبة الكبيرة مثل خام الحديد والفحم والبوكسيت) مستمر في النمو. لذلك، أتوقع سوقًا قويًا لسفن Newcastlemax/Capesize في عام 2024.
مناقشة نتائج السنة المالية 2023
يعطي الجدول أدناه من العرض التقديمي للربع الرابع من عام 23 لمحة عن الربع الرابع من عام 23 مقابل الربع الرابع من عام 2023. 43Q22 الأداء التشغيلي.
عرض DSX 4Q23
في الربع الرابع من عام 23، حققت DSX معدلات TCE بقيمة 15,162 دولارًا أمريكيًا، وهو انخفاض بنسبة 28% مقارنة بالربع الرابع من عام 22. ومع ذلك، ظلت نفقات التشغيل اليومية مستقرة على أساس سنوي، حيث بلغت 5,745 دولارًا أمريكيًا في الربع الرابع من عام 23 مقابل 5,560 دولارًا أمريكيًا في الربع الرابع من عام 22. والملاحظة الإيجابية هي زيادة استخدام الأسطول على أساس سنوي، من 98.3% في الربع الرابع من عام 2222 إلى 99.7% في الربع الرابع من عام 23. انخفضت الإيرادات إلى 60 مليون دولار في الربع الرابع من عام 23. حققت DSX صافي دخل قدره 9.4 مليون دولار في الربع الرابع من عام 23، أي أقل بنسبة 63٪ عما كانت عليه في الربع الرابع من عام 22. بصرف النظر عن انخفاض الأسعار، كان لدى الشركة مصاريف فائدة أعلى على أساس سنوي، 12.6 مليون دولار في الربع الرابع من عام 23 مقابل 9.7 مليون دولار في الربع الرابع من عام 22.
يقارن الرسم البياني التالي نتائج العامين الماليين 23 و23.
عرض DSX 4Q23
في السنة المالية 23، حققت DSX 16,713 دولارًا أمريكيًا من TCE مقارنة بـ 22,735 دولارًا أمريكيًا في السنة المالية 22. وارتفعت النفقات التشغيلية اليومية بنسبة 2.3% لتصل إلى 5,704 دولارات يوميًا في السنة المالية 23. بلغ متوسط عدد السفن في السنة المالية 23 41.1 مقارنة بـ 35.4 في السنة المالية 22. إن النفقات التشغيلية المستقرة وزيادة الأسطول عوضت جزئيًا تأثير انخفاض أسعار اليوم. حققت DSX إيرادات تأجيرية بقيمة 262 مليون دولار أمريكي في السنة المالية 23 مقارنة بـ 290 مليون دولار أمريكي في السنة المالية 22. على أساس سنوي، تضاعف صافي مصاريف الفائدة تقريبًا من 25 مليون دولار في السنة المالية 2022 إلى 41 مليون دولار في السنة المالية 23.
حققت DSX صافي دخل قدره 49.8 مليون دولار أمريكي في السنة المالية 23 مقابل 119.1 مليون دولار أمريكي في السنة المالية 22. قامت الشركة بتسليم 0.44 دولار أمريكي للسهم الواحد على السهم للسنة المالية 23 مقابل 1.42 دولار أمريكي للسهم للسهم الواحد للسنة المالية 22. لم يكن الانخفاض الكبير في ربحية السهم ناتجًا فقط عن انخفاض صافي الأرباح. على أساس سنوي، ارتفع عدد الأسهم (المخففة) من 83.3 مليون في السنة المالية 22 إلى 101.8 مليون في السنة المالية 23.
لقد تم حجز 62% من أيام DSX للسنة المالية 24. السنة المالية 25، نسبة الأيام 12%. تبلغ تكلفة TCE للسنة المالية 24 16,238 دولارًا أمريكيًا و19,105 دولارًا أمريكيًا للسنة المالية 25، على التوالي. تساوي هذه الأرقام 123 مليون دولار من الإيرادات المضمونة لعام 2024 و31 مليون دولار في السنة المالية 25. ومن المتوقع أن تبلغ نفقات التشغيل خلال نفس الفترات 192 مليون دولار في السنة المالية 24 و219 مليون دولار في السنة المالية 25. ومن المتوقع أن يصل إجمالي الإيرادات في عام 2024 إلى 200 مليون دولار، أي أقل بـ 62 مليون دولار من رقم السنة المالية 2023.
يوضح الجدول السفلي في الصورة أدناه أرقام FFA المستخدمة للحصول على الأرقام المذكورة.
عرض DSX 4Q23
وفقًا لتوقعات DSX، من المتوقع أن تشهد أسعار البضائع السائبة صغيرة الحجم ومتوسطة الحجم ركودًا في 2024/2025. من المتوقع أن ينمو فقط الرؤوس / نيوكاسليماكس TCE.
تدفع DSX أرباحًا جذابة على أسهمها العادية، 12.5% TTM و10.4% FWD. أعلنت الشركة عن توزيع أرباح بقيمة 0.075 دولارًا أمريكيًا للربع الرابع من عام 2023، مما أدى إلى معدل أرباح FWD قدره 0.30 دولارًا أمريكيًا للسهم. هذه الأرقام أكثر جاذبية من شركات الشحن السائبة الجافة ذات القيمة السوقية المماثلة.
تسعى ألفا 
ومع ذلك، فإن نسبة الدفع البالغة 154% ليست مستدامة على المدى الطويل. تقدم Diana Shipping أيضًا الوحدات المفضلة (DSX.PR.B). يحصل أصحابها على أرباح بنسبة 8.34٪.
قامت شركة DSX على أساس سنوي بتحسين ميزانيتها العمومية بشكل طفيف من خلال تخفيض ديونها طويلة الأجل من 663 مليون دولار في السنة المالية 22 إلى 642 مليون دولار في السنة المالية 23. وفي الوقت نفسه، أضافت الشركة المزيد من الاحتياطيات النقدية إلى رصيدها، لتصل إلى 161 مليون دولار (بما في ذلك النقد المقيد). هيكل رأس مال DSX ليس مثيرًا للإعجاب بالنظر إلى مواصفات أسطولها (عمر 10.5 سنة وعدم وجود سفن مزودة بأجهزة غسل). تمتلك الشركة 131% من إجمالي الديون/حقوق الملكية و58.1% من إجمالي المطلوبات/إجمالي الأصول.
يوضح الرسم البياني التالي ملف تعريف إطفاء ديون DSX.
عرض DSX 4Q23
السنة المالية 24 والسنة المالية 25، ليس لدى DSX فترات استحقاق. جزء كبير من استحقاقات ديونها هي في عامي 2026 و2027، 181 مليون دولار و163 مليون دولار، على التوالي. ونظراً لتوقعات تراجع الإيرادات، فإنني لست واثقاً من قدرة الشركة على تغطية ديونها بسهولة في 2026/2027. ستقوم DSX بسداد سنداتها بطريقة أو بأخرى. وبعبارة أخرى، قد تقوم DSX بخفض توزيعات الأرباح لتحسين السيولة وتغطية الفوائد.
تقييم دي إس إكس
لتقدير قيمة DSX، اخترت أسهم شحن البضائع السائبة ذات القيمة المتوسطة: Pangea Logistics (PANL)، وGrindrod Shipping (GRIN)، وSafe Bulkers (SB). يوضح الجدول التالي مواصفات الأسطول (التكوين حسب حجم السفينة وعمرها والنسبة المئوية للسفن المجهزة بأجهزة غسل الغاز)، وPNAV، وLTV. أستخدم آخر التحديثات من تقارير Fearnley's وCompass Maritime الأسبوعية لحساب PNAV.
بيانات المؤلف 
يتم تداول DSX بنسبة 50% من PNAV ويأتي بإجمالي LTV بنسبة 58%. أعتقد أن التقييم الأقل يعتمد على مواصفات أسطول الشركة الرديئة. العيب الرئيسي هو عدم وجود أجهزة غسل الغاز. تحقق الشاحنات السائبة الآمنة أفضل توازن بين الأسطول وPNAV وLTV.
دعونا نلقي نظرة على مضاعفات DSX TTM EV.
تسعى ألفا 
يقع DSX في المنتصف بـ 2.96 EV / مبيعات و 6.58 EV / EBITDA. سجلت SB أعلى نسبة في قيمة EV/المبيعات، وGRIN هي الأعلى في EV/EBITDA. وبالنظر إلى شكل FWD، فإن الصورة مشابهة؛ صفقات DSX ليست رخيصة ولا باهظة الثمن.
دعونا نفحص هوامش DSX/GRIN/SB لفهم تقييم DSX بشكل أفضل. جميع الأرقام LTM.
كويفين
يسجل DSX أفضل هامش إجمالي، يليه مباشرة SB. من ناحية أخرى، تقدم SB أفضل هامش للأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك. نظرًا لأن ما يقرب من نصف أسطولها مزود بأجهزة غسيل وميزانية عمومية متحفظة، فإنها تؤتي ثمارها. تحقق DSX أعلى عائد على حقوق المساهمين. ومع ذلك، يجب علينا أن نأخذ في الاعتبار هيكل رأس مال بورصة DSX حيث يبلغ إجمالي الدين إلى حقوق الملكية 131%. كلما ارتفعت نسبة إجمالي الدين إلى حقوق الملكية، انخفض القاسم في معادلة عائد حقوق الملكية؛ وبالتالي، كلما ارتفع العائد على حقوق الملكية إذا كان صافي الدخل هو نفسه. للمقارنة، لدى SB 64٪ إجمالي الديون / حقوق الملكية و GRIN 71٪ على التوالي.
الوجبات الجاهزة للمستثمر
بشكل عام، سيظل سوق المواد السائبة الجافة قويًا بسبب القيود التي تمت مناقشتها على نطاق واسع في جانب العرض، وارتفاع الطلب على خام الحديد / الفحم / البوكسيت، واضطرابات سلسلة التوريد. ومع ذلك، فإن تأثيرها التراكمي يؤثر على كل قطعة من المواد السائبة الجافة بطرق مختلفة. على سبيل المثال، تؤثر الحاجة المتزايدة للسلع التي تقدمها الصين والهند بشكل مباشر على الطلب الرأسمالي/نيوكاسليماكس.
يتم نقل خام الحديد/البوكسيت من البرازيل/غينيا إلى آسيا عبر رأس الرجاء الصالح. لذا، فإن تأثير أزمة البحر الأحمر على ناقلات البضائع السائبة الكبيرة ليس بنفس شدة التأثير على سفن الحاويات أو ناقلات النفط الخام/المنتجات. وفقًا لحسابات كلاركسون، يؤدي ربع انقطاع قناة السويس إلى زيادة الطلب على البضائع السائبة الجافة بنسبة 0.3% لكل طن ميل في السنة المالية 2024.
ومن ناحية أخرى، تتأثر سفن نقل البضائع السائبة الصغيرة والمتوسطة الحجم بالجفاف في قناة بنما. يمكنهم حمل كميات كبيرة وصغيرة. تعتبر السفن ذات الحجم اليدوي متعددة الاستخدامات بشكل استثنائي. إنهم ينقلون أي شيء من الأسمدة وفحم الكوك إلى الحبوب وخام الحديد.
وبالنظر إلى الصورة الكلية، فإن آسيا، بقيادة الصين والهند، تظل المحرك الرئيسي للاقتصاد العالمي. ومن المتوقع أن ينمو الناتج المحلي الإجمالي للصين في العام المالي 24/25 بنسبة 4.6%/4.1%، في حين يبلغ نمو الناتج المحلي الإجمالي في الهند 6.8%/6.4%. وتعني هذه الأرقام المثيرة للإعجاب الحاجة المتزايدة باستمرار إلى السلع والطاقة.
إن خطر الركود العالمي يكمن دائما وراء الزاوية. ومع ذلك، فإن مثل هذه السيناريوهات، في رأيي، تأتي مع احتمالية منخفضة نسبيا. وتعد صادرات الحديد المتزايدة من البرازيل وصادرات الفحم من أستراليا مؤشرين جيدين على صحة الاقتصاد العالمي.
DSX ليست شركة سيئة. ومع ذلك، فإنه ليس جيدا بما فيه الكفاية لتغيير رأيي. إن توقعات انخفاض الإيرادات، والميزانية العمومية المقدمة، ومواصفات الأسطول المتدنية تعيقني. إن الأرباح الجذابة ليست الشرط الأساسي الوحيد الذي أعتبره في عملي التحليلي. كما نوقش أعلاه، فإن أرباح الأسهم ليست آمنة، نظرا لجدول ديون الشركة والربحية المتواضعة. يبقى تصنيف DSX دون تغيير، انتظر.
