


ملحوظة:
فالاريس المحدودة (بورصة نيويورك: فال) لقد قمت بتغطيتها سابقًا، لذلك يجب على المستثمرين أن ينظروا إلى هذا كتحديث لمقالاتي السابقة عن الشركة.
قبل بضعة أسابيع، أفادت شركة الحفر البحرية الرائدة فالاريس المحدودة أو “فالاريس”. نتائج أفضل من المتوقع للربع الرابع من عام 2023:
البيانات الصحفية للشركة / الإيداعات التنظيمية
في حين أن الإيرادات جاءت متوافقة تقريبًا مع التوقعات، فإن الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 58 مليون دولار كانت أعلى بكثير من نطاق 45 مليون دولار إلى 50 مليون دولار الذي قدمته الإدارة في المكالمة الجماعية للربع الثالث.
كان الأداء المتفوق للشركة إلى حد كبير نتيجة لنفقات الحفر التعاقدية الأقل من المتوقع ومساهمة أرباح أعلى من ARO Drilling، المشروع المشترك غير الموحد لشركة Valaris بنسبة 50:50 مع شركة أرامكو السعودية (ARMCO).
تقديم للشركه
ومع ذلك، فإن كفاءة الإيرادات البالغة 93٪ لم تكن شيئًا يستحق الكتابة عنه، ويرجع ذلك على الأرجح إلى بعض المرحل من عدد من مشكلات المعدات تحت سطح البحر التي حدثت في الربع الثالث.
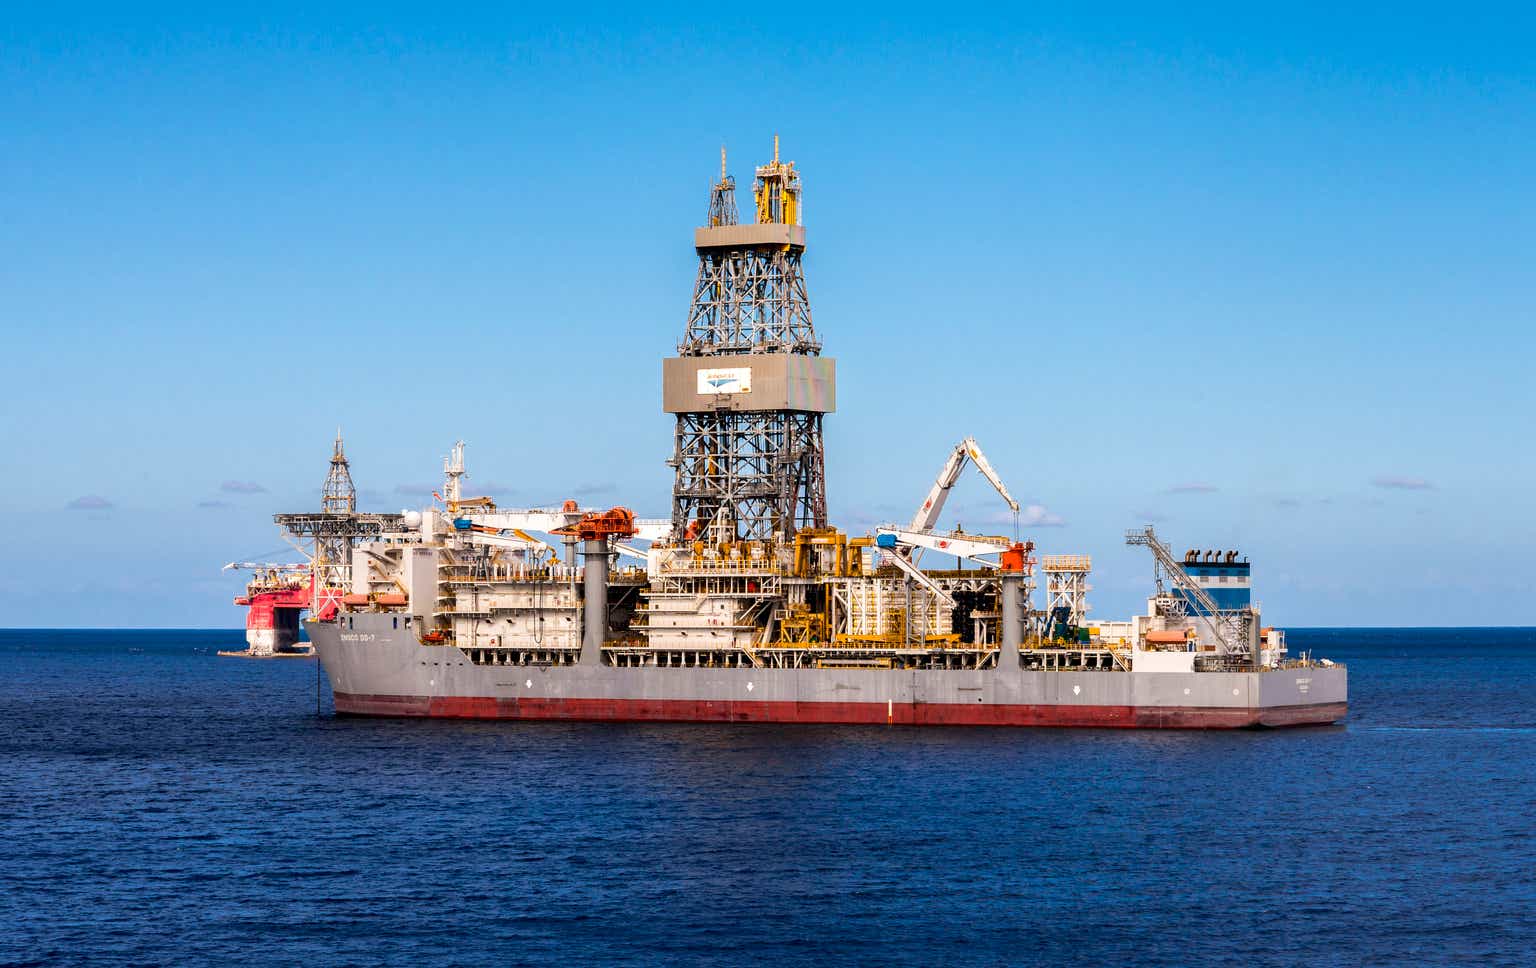
في حين أن شركة Valaris حققت 97 مليون دولار نقدًا من الأنشطة التشغيلية، كان التدفق النقدي الحر سلبيًا حيث بلغ 366 مليون دولار، ويرجع ذلك في الغالب إلى قرار الشركة ممارسة خيارات الشراء لسفن الحفر الجديدة. فالاريس DS-13 روح فالاريس DS-14 بسعر إجمالي قدره 337 مليون دولار.
ونتيجة لذلك، انخفض النقد وما يعادله بأكثر من 400 مليون دولار على أساس ربع سنوي ليصل إلى 636 مليون دولار، في حين ظل الدين المستحق البالغ 1.1 مليار دولار دون تغيير.
خلال هذا الربع، استخدمت Valaris مبلغ 51.2 مليون دولار أمريكي لعمليات إعادة شراء الأسهم، وبذلك تصل عمليات إعادة الشراء للعام بأكمله إلى 200 مليون دولار أمريكي التي تستهدفها الإدارة.
وبعد الزيادة المصرح بها مؤخرًا إلى 600 مليون دولار، أصبح لدى الشركة 400 مليون دولار متاحة في إطار برنامج إعادة الشراء الخاص بها.
زادت الأعمال المتراكمة بنسبة 25% تقريبًا على التوالي لتصل إلى 3.9 مليار دولار أمريكي، ويرجع ذلك في الغالب إلى منح عقد بقيمة 519 مليون دولار أمريكي لسفينة الحفر. فالاريس DS-4 البرازيل البحرية.
في المؤتمر عبر الهاتف، كررت الإدارة التوقعات المعلنة سابقًا لزيادة الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك إلى ما يتراوح بين 500 مليون دولار إلى 600 مليون دولار هذا العام، ارتفاعًا من 141 مليون دولار فقط المسجلة في عام 2023.
نسخة من المكالمة الجماعية
ومع ذلك، تمت زيادة توجيهات النفقات الرأسمالية بمقدار 100 مليون دولار إلى نطاق جديد يتراوح بين 390 مليون دولار إلى 430 مليون دولار، ويرجع ذلك في الغالب إلى ثلاثة عوامل رئيسية:
- 40 مليون دولار إجمالي نفقات إعداد العقد فالاريس DS-4 روح فالاريس 108.
- 20 مليون دولار من الإنفاق الرأسمالي تتراجع من عام 2023 إلى عام 2024
- 40 مليون دولار من النفقات الرأسمالية الجديدة تتعلق في الغالب بتعبئة فالاريس DS-13 روح فالاريس DS-14 من كوريا إلى موقع التكديس في لاس بالماس.
وبالتالي، أتوقع أن يكون توليد التدفق النقدي الحر محدودًا للغاية هذا العام، خاصة بعد تفعيل مدفوعات الفائدة بقيمة 92 مليون دولار.
ومع ذلك، مع وجود 636 مليون دولار من النقد غير المقيد وما يعادله، يمكن لشركة Valaris بسهولة الاستمرار في إعادة شراء الأسهم بمبلغ 200 مليون دولار في العام الماضي.
وفي المكالمة، علقت الإدارة أيضًا على قرار المملكة العربية السعودية المفاجئ بترك الحد الأقصى لطاقة إنتاج النفط دون تغيير عند 12 مليون برميل يوميًا والتوقف عن الزيادة إلى 13 مليون برميل.
رداً على ذلك، خفضت شركة أرامكو السعودية التي تسيطر عليها الدولة ميزانيتها الرأسمالية للإطار الزمني 2024-2028 بنسبة 20٪ أو 40 مليار دولار. ومن المتوقع أن يتحقق التخفيض من خلال تأجيل تطوير الحقل المخطط له وتقليل نشاط الحفر (البرية والبحرية).
وبينما تتوقع أرامكو السعودية أن يظل عدد منصات الحفر ثابتًا تقريبًا، فقد ذكرت الشركة أنها ستطلق عددًا من منصات النفط البحرية مع زيادة عدد منصات الغاز (حيث لا يزال التنقيب عن الغاز في المملكة نشاطًا بريًا في الغالب في هذه المرحلة).
وبالتالي، يتوقع المشاركون في السوق أن ينخفض عدد منصات الحفر التابعة لشركة أرامكو السعودية في المستقبل، ويبدو أن شركة Shelf Drilling المدرجة في النرويج هي واحدة من أولى الشركات التي شعرت بالألم (التأكيد مضاف من قبل المؤلف):
الجرف الحفر المحدودة. (…) أعلن اليوم عن ذلك تلقت إشعارًا بتعليق عمليات أربع منصات رافعة من أحد العملاء في الشرق الأوسط. تجري الشركة مناقشات نشطة مع العميل لتحديد الحفارات التي سيتم تعليقها والتوقيت الدقيق للتعليق. تدرك شركة Shelf Drilling أنه سيكون لها خلال فترة التعليق الحق في تسويق الحفارات بشكل نشط للعملاء والفرص الأخرى وإنهاء العقود المعمول بها.
من المتوقع أن يؤثر التعليق على التوجيهات المالية الواردة في تقارير Shelf Drilling للربع الرابع من عام 2023 وبالتالي، بمجرد معرفة التفاصيل الدقيقة حول الحفارات والتوقيت، ستقوم الشركة بتقييم التأثير وتقديم تحديث للتوجيهات كجزء من تقارير الربع الأول من عام 2024. (…)
على الرغم من أنه يمثل بالتأكيد كارثة لشركة Shelf Drilling، إلا أن الإصدار المرتقب لعدد كبير من منصات الحفر من قبل شركة أرامكو السعودية له أيضًا آثار أوسع على السوق، حيث من المحتمل أن يؤدي فائض العرض المؤقت إلى الضغط على أسعار اليوم كما هو موضح بالفعل من خلال الشروط المخيبة للآمال للمنافس المحلي ADES Holding. العقد الأخير إعلان.
ومع ذلك، لم تكن إدارة Valaris قلقة للغاية بشأن التداعيات المحتملة حيث من المتوقع أن يظل مشروع ARO Drilling المشترك للشركة سالمًا:
فيما يتعلق بأعمالنا، لدينا ثماني منصات مؤجرة لشركة ARO، مشروعنا المشترك غير الموحد مع أرامكو السعودية مع منصتين إضافيتين من المقرر أن تبدأ عقود الإيجار هذا العام.
في السياق، تمثل إيرادات الإيجار على جميع منصات الإيجار لدينا 5٪ فقط من العقود المتراكمة لدينا. تظل أرامكو والمملكة ملتزمتين تمامًا بـ ARO، بما في ذلك برنامج البناء الجديد، وهو مشروع أساسي لبرنامج رؤية السعودية 2030. ونعتقد أن الإعلان السعودي الأخير سيكون له تأثير ضئيل، إن وجد، على أعمالنا.
يرجى ملاحظة أيضًا أن منصات الحفر العشرة المستأجرة لشركة ARO Drilling لا تمثل سوى 5% من الأعمال المتراكمة للشركة البالغة 3.9 مليار دولار:
تقرير حالة الأسطول
مع احتمال أن يظل التأثير المباشر محدودًا وأن ما يقرب من 65٪ من إجمالي الأعمال المتراكمة للشركة يتعلق بالأسطول العائم، فإنني أميل إلى الاتفاق مع رأي الإدارة.
بالإضافة إلى ذلك، يعمل جزء كبير من أسطول الرافعات الخاص بالشركة في بحر الشمال، وهي منطقة من غير المرجح أن تشهد تدفقًا ماديًا للحفارات من المملكة العربية السعودية.
في حين أن السوق العائمة شهدت هدوءًا في نشاط المقاولات في الأشهر الأخيرة، فقد ظلت معدلات اليوم للأصول المتميزة بالقرب من أعلى مستوياتها منذ عدة سنوات، كما أوضحت الإدارة أيضًا في المؤتمر عبر الهاتف:
بالنظر إلى الأسعار، لا تزال معدلات اليوم الرائدة في منتصف إلى أعلى 400 كما يتضح من أحدث تركيبتين للحفر لدينا، ونعتقد أنها ستستمر في التحرك للأعلى بمرور الوقت مع استمرار تضاؤل القدرة المكدسة المتبقية وقدرة البناء الجديدة و إجمالي العرض والطلب يتزايد تشديد التوازن.
نعتقد أنه من المرجح أن يتم منح البرامج التي تتراوح مدتها من سنتين إلى ثلاث سنوات بمعدلات متقدمة أو قريبة منها، في حين قد نشهد معدلات أقل لبعض الفرص التي تزيد مدتها عن 5 سنوات حيث قد يكون بعض المقاولين على استعداد لقبول معدل أقل تأمين مدة طويلة الأجل والتراكم. وبالمثل، قد نشهد معدلات أقل إلى حد ما على وظائف سد الفجوة على المدى القصير لتجنب توقف منصات الحفر عن العمل.
ومع ذلك، هناك عدد كبير من سفن الحفر من الجيلين السادس والسابع المتاحة في السوق اليوم، لكن العملاء أظهروا استعدادًا مستمرًا للتعاقد مع منصات عالية المواصفات ذات سجلات أداء قوية بأسعار متميزة، كما يتضح أيضًا من إعلان العقد الأخير لشركة Transocean (RIG) لسفينة الحفر في المياه العميقة للغاية المياه العميقة أسكارد هذا الاسبوع.
مع احتمال أن تكون تداعيات أرامكو السعودية محدودة بالنسبة لفالاريس واستمرار أسعار الفائدة المتغيرة بشكل جيد، ما زلت أتوقع أن يكون عام 2025 عامًا من انعكاسات الأرباح الرئيسية لشركة فالاريس والصناعة ككل.
تقديرات المؤلف
وبناء على ذلك، فإنني أكرر كلامي “يشتري” تصنيف لأسهم شركة Valaris Limited مع سعر مستهدف ثابت قدره 90 دولارًا أمريكيًا استنادًا إلى مضاعف EV/الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بمقدار 6 أضعاف تقديراتي لعام 2025:
تقديرات المؤلف
الحد الأدنى
أعلنت شركة Valaris عن نتائج أفضل من المتوقع للربع الرابع وأكدت من جديد توقعاتها المعدلة للأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك لعام 2024. ومع ذلك، من المرجح أن تؤدي الزيادة المادية في توجيهات الإنفاق الرأسمالي إلى بقاء توليد التدفق النقدي الحر محدودًا هذا العام.
مع صمود معدلات اليوم المتغيرة بشكل جيد ومن المحتمل أن يكون تأثير التطورات الأخيرة في أرامكو السعودية محدودًا، ما زلت أتوقع أن يكون عام 2025 عامًا من انعكاسات الأرباح الرئيسية لشركة Valaris Limited والصناعة ككل.
وبناء على ذلك، فإنني أكرر كلامي “يشتري” تصنيف على أسهم Valaris Limited مع سعر مستهدف ثابت قدره 90 دولارًا.
ملاحظة المحرر: تتناول هذه المقالة واحدة أو أكثر من الأوراق المالية التي لا يتم تداولها في بورصة أمريكية كبرى. يرجى الانتباه إلى المخاطر المرتبطة بهذه الأسهم.
