


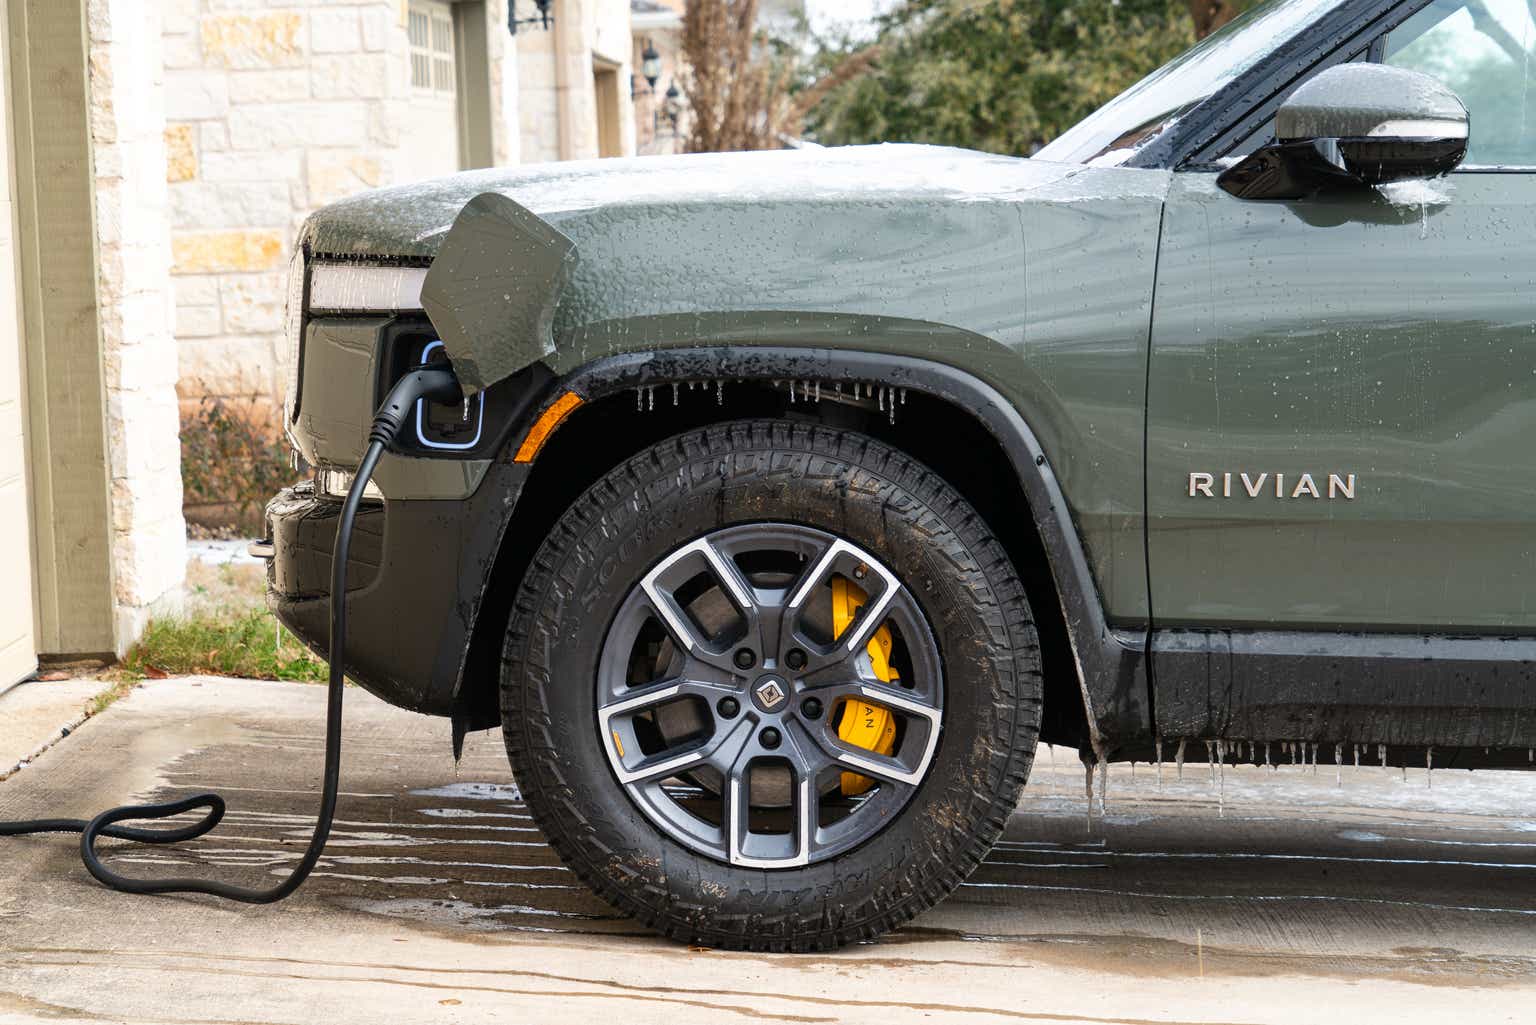
مقدمة
تاريخ تغطيتي ل ريفيان للسيارات (ناسداك: ريفن) بدأ السهم في نوفمبر 2021 – لقد كان تحليل الاكتتاب العام هو الذي خلص إلى أن قيمة الشركة مبالغ فيها بشكل كبير. مباشرة بعد الاكتتاب العام، بدأ السهم لتنمو بقوة كبيرة وتبتعد عن المستويات التي يمكن تفسيرها منطقيًا – خلال هذا النمو، قمت بتحديث توصية “البيع” الخاصة بي، والتي ظلت سارية حتى يونيو 2023، عندما لقد قمت بترقية RIVN إلى “محايد”. في ذلك الوقت، كان لدي انطباع بأن وضع الشركة بدأ في التحسن: كانت الهوامش تظهر علامات واضحة على النمو في ذلك الوقت، ولكن التقييم المرتفع وخطر المنافسة القوية لم يسمح لي بتعيين تصنيف “شراء”.
تغطية المؤلف لسهم Rivian Automotive (RIVN).
منذ مرور ثلاثة أشهر منذ التحديث الأخير، قررت اليوم أن ألقي نظرة أخرى على ما لقد تغير بالنسبة للشركة في ذلك الوقت. هل تغيرت أطروحتي؟ لنلقي نظرة.
أحدث البيانات المالية وأحداث الشركات
تجاوزت إيرادات Rivian للربع الرابع من السنة المالية 2023 البالغة 1.315 مليار دولار توقعات Street المتفق عليها بنسبة 4.3%، بينما شهدنا في المحصلة النهائية خسارة بنسبة 3.4% تقريبًا:
تسعى ألفا، ملاحظات المؤلف
وفقًا لمذكرة Golman Sachs التي تم إصدارها مباشرة بعد تقرير RIVN (مصدر خاص)، كانت نفقات تشغيل الشركة (OPEX)، باستثناء SBC، متوافقة مع التوقعات البالغة 781 مليون دولار تقريبًا، مع مخصصات كبيرة لتكاليف البحث والتطوير وتكاليف SG&A. ما أدهشني شخصيًا بطريقة سلبية هو حقيقة أن إجمالي خسارة RIVN بدأت في الزيادة بدلاً من التحرك نحو التعادل. يعد هذا مقياسًا مهمًا جدًا لأي شركة تصنيع، حيث يُظهر مدى جدوى نموذج العمل المختار. ما الفائدة من استمرار الإنتاج بخسارة في مرحلة خصم تكلفة البضائع المباعة؟ قد تكون RIVN شركة شابة، ولكن نظرًا لقدرتها الإنتاجية البالغة 17.541 مركبة (الربع الأخير وحده)، أعتقد أنه كان ينبغي عليها بالفعل أن تبدأ في تحقيق التعادل من حيث إجمالي الربح. لقد رأينا تحركًا نحو ذلك يحدث من قبل – ولهذا السبب تم شراء أسهم RIVN بكثافة من قبل المشاركين في السوق في نوفمبر 2023 عندما صدر تقرير الربع الثالث. لكن هذه المرة لم يغفر السوق اتساعًا آخر للخسارة الإجمالية، مما أدى إلى سقوط بقية البيانات المالية معه.

كما علمنا من إعلان الأرباح، تهدف Rivian إلى تحقيق إجمالي ربح متواضع بحلول الربع الأخير من عام 2024، مدفوعًا باستراتيجيات تشمل تقليل التكلفة المتغيرة لكل وحدة، وزيادة كفاءة الإنتاج، وتوسيع نطاق الإيرادات غير المتعلقة بالمركبات. قال المدير المالي للشركة إن لديهم خططًا لتحسين النفقات التشغيلية عن طريق تقليل الموظفين بأجر وساعة. لأكون صادقًا، لا أستطيع أن أتخيل كيف يمكن أن يؤثر ذلك على الإنتاج في المستقبل – بالنسبة لي، هذه الكلمات تعني زيادة في المخاطر التشغيلية. التحدث عن الإنتاج: لتحسين ملفات تعريف الهامش، تخطط Rivian لإغلاق الخطوط الاستهلاكية والتجارية خلال الربع الثاني من السنة المالية 2024 لتقديم تقنيات موفرة للتكلفة كما يقولون. بمعنى آخر، أوضحت الشركة للمحللين أن توقعاتهم السابقة لحجم الإنتاج في السنة المالية 2024 قد تكون غير واقعية.
على الرغم من الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 1.1 مليار دولار أمريكي للربع الرابع من السنة المالية 2023 (حوالي -4 مليار دولار أمريكي للعام بأكمله)، فإن Rivian “لا تزال تركز على تعزيز كفاءة التكلفة والتوجيه لإنتاج 57000 مركبة في عام 2024.” في حال كنت لا تعلم أو نسيت، دعني أذكرك: توقعت Street أن تنتج Rivian ما يقرب من 76 ألف سيارة في السنة المالية 2024، لكن الإدارة الآن تتحدث عن إنتاج 57 ألفًا فقط.
تقرير بنك أوف أمريكا (6 ديسمبر 2023 – مصدر خاص)
ومن بين التأثيرات قصيرة المدى على الإنتاج، تتوقع الإدارة انخفاضًا بنسبة 10-15% في عمليات التسليم في الربع الأول من السنة المالية 2024، ولكن مرة أخرى، ريفيان “واثقة من أنها تضع ريفيان بشكل أفضل لتكون أكثر ربحية وتنافسية على المدى الطويل”.
بصراحة، يبدو الأمر وكأن RIVN تحاول فقط طمأنة السوق بأن كل شيء على ما يرام ولا ينبغي لنا أن نتوقع حدوث كل شيء جيد مرة واحدة. إن جهودهم هي مجرد “توسيع” نجاحهم المحتمل، من وجهة نظري. ولكن دعونا نواجه الأمر: كلما ذهبنا إلى المستقبل، كلما زادت الشكوك. هناك تهديد يلوح في الأفق من المنافسين الذين يغمرون سوق السيارات الكهربائية، وخاصة من الصين. أعلم أن السوق الأمريكية قد لا تفتح ذراعيها بالكامل للسيارات الصينية بإنتاجها الرخيص وتنوع موديلاتها المختلفة – وهذا لا يؤثر على Rivian فحسب، بل إنه مصدر قلق لشركة Tesla (TSLA) أيضًا. أعتقد أن السياسيين لن يسمحوا بحدوث ذلك. ولكن في الوقت الراهن، يعمل الصينيون على زيادة صادراتهم من السيارات إلى أوروبا (وليس هناك فقط)، فيقتنصون حصة السوق التي تنتجها شركات صناعة السيارات الأميركية. من المؤكد أن مبيعات Rivian الدولية تكاد تكون معدومة في الوقت الحالي، ولكن التوسع عالميًا يمكن أن يكون ركيزة نمو مهمة في المستقبل. لذا فإن “التمديد” يعد خطوة محفوفة بالمخاطر كما أعتقد لأن الصينيين قد يعرقلون تلك الخطط.
إحصائيات
هذا مجرد سنتي، لكن النتائج المالية الأخيرة لشركة Rivian لم تبهرني حقًا. تبدو نماذج سيارات الدفع الرباعي الجديدة الخاصة بهم مثيرة للاهتمام، ولكننا بحاجة إلى التفكير في مدى التكلفة التي قد تكون عليها بالنسبة للشركة. تتحدث الإدارة عن رغبتها في خفض التكاليف وتحقيق إجمالي الربح بحلول نهاية العام، لكن لا يمكنني رؤية دعم قوي لهذه الكلمات.
نحن نعلم أن شركة آبل قررت وقف خطط تطوير السيارات الكهربائية، وقلصت شركة فورد طموحاتها الخاصة بالسيارات الكهربائية. ولكن هل يشير هذا إلى مشهد تنافسي أكثر ملاءمة لريفيان؟ أم أنه يشير إلى انخفاض الطلب؟ ربما يعكس ذلك أن نموذج أعمال Rivian لا يتماشى مع شركات مثل Apple، المعروفة بتركيزها الصارم على البيانات المالية وهوامش الربح الإجمالية؟ سأترك الأمر للمستثمرين المحتملين في ريفيان للتفكير في هذه الأسئلة واستخلاص استنتاجاتهم الخاصة.
تحديث تقييم أسهم Rivian
من المثير للاهتمام أن نلاحظ أنه خلال الأشهر الستة الماضية، شهد تقييم Rivian ارتفاعًا طفيفًا، كما هو موضح من خلال البحث عن درجات تقييم Alpha. ومع ذلك، تجدر الإشارة إلى أن درجات النمو قد تلقت ضربة قوية، في حين ظلت الربحية راكدة عند مستوى كئيب. بعد الربع الأخير، شهدنا العديد من المراجعات الهبوطية لعائدات السهم وتوقعات الإيرادات. وبالتالي، فإن البحث عن نظام التقييم الكمي الخاص بـ Alpha يعكس أيضًا إشارة سلبية في هذا الصدد:
البحث عن تصنيف ألفا الكمي، RIVN
دعونا نتعمق في جانب التقييم أولاً وقبل كل شيء. ما الذي شهد بالضبط تحسنًا في البحث عن تصنيف Alpha's Quant؟ وبإلقاء نظرة فاحصة على الجدول الشامل لمؤشرات التقييم يتبين أن التعزيز ينبع في المقام الأول من المضاعفات المرتبطة بالقيمة الدفترية.
تسعى ألفا، ريفن
الأمر هو أن القيمة السوقية الحالية لشركة Rivian تتوافق بشكل وثيق من حيث القيمة المطلقة مع كومتها النقدية في الميزانية العمومية. ممارسة الشركة المطولة المتمثلة في تضخيم رأس مالها من خلال الضخ المستمر للأموال – كل تخفيف يضر بشكل فعال أصحاب المصلحة الحاليين.

لذلك لا يمكن وصف أسهم Rivian بأنها رخيصة بناءً على السعر إلى القيمة الدفترية أو السعر إلى المبيعات فقط – كل ذلك لأنه يمكن تعزيز هذه المقاييس من خلال ما لا ينبغي للشركة فعله (التخفيف المستمر وبيع السيارات بسعر أقل من تكلفة البضائع المبيعة الخاصة بها). .
أفكار ختامية
وبالنظر إلى أن آفاق RIVN لتحقيق الربحية قد تحولت إلى حد ما بعيدًا، على أقل تقدير، أعتقد أن الشركة ستحتاج إلى بذل جهد كبير لمعالجة الوضع الحالي. أتردد في وصف أسهم Rivian بأنها غير مكلفة، حيث يبدو أن التقييم يعتمد بشكل كبير على الإيرادات المتضخمة (الناتجة عن التكاليف المباشرة التي تتجاوز المبيعات)، أو على مضاعفات القيمة الدفترية، مدعومة بالاحتياطيات النقدية الكبيرة في الميزانية العمومية للشركة الناتجة عن التخفيف المستمر لرأس المال.
على الرغم من كل ذلك، يجب أن أعترف بأنني أحب الميزات التقنية لمركبات RIVN ومظهرها – لا أريد أن أكذب هنا. قد تكون هناك جوانب لا أفهمها تمامًا، ومن الممكن تمامًا أن تتمتع الشركة بمستقبل واعد. أيضًا، عندما تعكس القيمة السوقية بشكل وثيق الاحتياطيات النقدية في الميزانية العمومية، فقد يشير ذلك أحيانًا إلى أن الشركة مقومة بأقل من قيمتها الحقيقية. ومع هذه “المخاطر الصعودية” المحتملة، فقد اخترت أن أكرر تصنيفي “المحايد” مرة أخرى. من وجهة نظري، هذه ليست اللحظة المناسبة بعد للاستثمار في أسهم Rivian. لكنه يستحق المشاهدة.
شكرا لقرائتك!
