


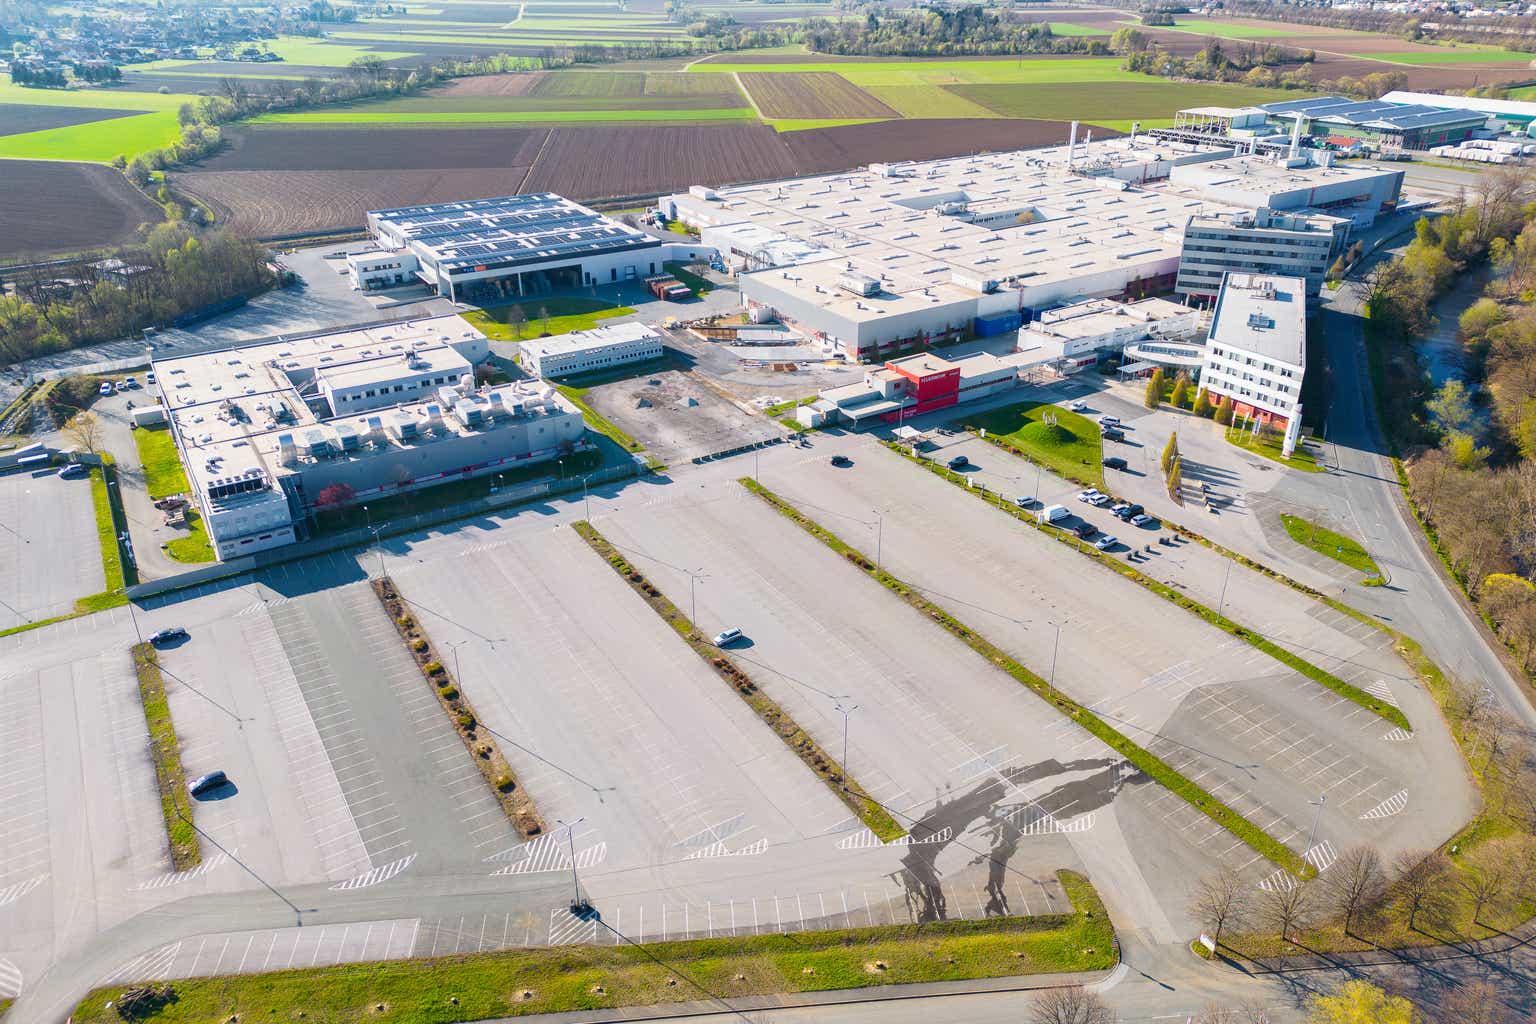
منظر جوي لمنشأة الإنتاج والهندسة التابعة لشركة السيارات Magna Powertrain
في تغطيتنا الأخيرة لماجنا الدولية (بورصة نيويورك: إم جي إيه)،(تسكس:ملغ:كاليفورنيا) كان لدينا نظرة صعودية. لقد خففت هذه النظرة من المخاطر التي تواجه الشركة واقترحنا أن أفضل طريقة للعب هذه هي عبر المكالمات الدفاعية المغطاة.
ال تأتي المخاطر الرئيسية من إضراب UAW المطول والركود العميق حيث تظل مخزونات السيارات منخفضة ولا يتم بناؤها على الإطلاق. سيوفر التقييم المنخفض بعض العازلة، لكن يمكن أن تتداول MGA عند مستوى منخفض يصل إلى 40 دولارًا في هذا السيناريو. كما كان من قبل، نحن نحافظ على تصنيف الشراء الخاص بنا على Magna International Inc. مع التحذير من أن الخيارات ستستمر في تقديم عوائد متفوقة معدلة حسب المخاطر كما كانت حتى الآن.
المصدر: لا يزال لديك بعض الاتجاه الصعودي هنا
لقد كانت تلك قصة نجاح “نصف ممتلئ” حيث كان أداء السهم أقل بكثير من أداء المؤشرات الأوسع، ولكن المكالمات المغطاة الأطول أجلا كانت ستحييد جميع الخسائر.

تسعى ألفا
لقد كنت تحصل على متوسط عوائد سنوية بنسبة 15% للمكالمات ذات التاريخ الأطول في وقت قريب من هذه المكالمة، وسوف يزيلون أثر الانخفاض بالكامل. نحن ننظر إلى سبب خيبة أمل السهم بشدة وما الذي ينتظرنا في هذا الشأن.
Q4-2023 ملكة جمال
واصل الربع الرابع من عام 2023 سلسلة من النتائج الضعيفة من ماجنا. بلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 930 مليون دولار، وهو أقل بكثير من المتوقع الذي كان أقرب إلى 965 مليون دولار. في حين أنه يمكنك دائمًا إلقاء اللوم على المحللين لكونهم متفائلين للغاية، فإن هذا هو المكان الذي أرشدهم فيه Magna. حتى تطور أرباح عام 2023 لم يكن مثيرًا للإعجاب. وبالعودة إلى أوائل عام 2023، وجهت الشركة مبيعات تصل إلى 41.2 مليار دولار لهذا العام.

إرشادات MGA 2023 من الربع الرابع إلى عام 2022
سجلت الأرقام النهائية ارتفاعًا في المبيعات وفي هوامش الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك.

عرض MGA Q4-2023
لقد رأينا تحسينات في جميع القطاعات باستثناء المركبات المكتملة.

عرض MGA Q4-2023
لكن هذه الهوامش لا تزال أقل بكثير من حيث تحتاج الشركة إلى أن تكون. مرة أخرى في عام 2021، كانت MGA تقدم مبيعات بقيمة 40 مليار دولار مع هوامش أرباح قبل الفوائد والضريبة والاستهلاك تتراوح بين 7% و7.4%.

عرض MGA Q2-2021
لذلك، في حين تم تجاوز التوجيه الأولي لعام 2023، فمن المحبط أن هامش الأرباح قبل الفوائد والضرائب والإهلاك لا يزال في حالة من الفوضى.
صورة الأرباح – ليست جميلة
حسنا، هذا كان الماضي. فأين تتجه ماجنا بعد ذلك؟ كما هو الحال دائمًا، قامت MGA بتوجيهاتها لتشمل العام المقبل وتوقعت أيضًا 3 سنوات قادمة.

عرض MGA Q4-2023
كان نمو المبيعات على وشك الانتهاء من عام 2024 ولم تكن هناك مفاجآت كبيرة هناك. كان هامش الأرباح قبل الفوائد والضريبة والاستهلاك (EBIT) هو السبب الحقيقي وراء معاناة السهم في يوم إعلان الأرباح ومنذ ذلك الحين. التحسن موجود، ونقطة الوسط البالغة 5.7% تتجه في الاتجاه الصحيح.

عرض MGA Q4-2023
وكان هذا لا يزال أقل بكثير من الإجماع. سيأخذ المحللون عمومًا مسطرة ويرسمون خطوطًا مستقيمة حيثما أمكنهم ذلك. لذا، إذا استهدفت شركة Magna نسبة 7.2% في عام 2025 (وهو ما فعلته في وقت ما)، فسوف تتوقع رقم منتصف الطريق لعام 2024. كان ذلك حوالي 6.2% وأدى إلى توقعات بـ 8.10 دولارات من ربحية السهم. تم تخفيض النقطة الوسطى للتوجيه بسرعة نحو 7.38 دولار.

لا تزال Magna تضع أعينها على هامش 7٪ بالإضافة إلى هامش الأرباح قبل الفوائد والضرائب والإهلاك. فقط هذا سوف يأتي في وقت لاحق قليلا.

عرض MGA Q4-2023
توقعاتنا
لقد جاءت خيبة الأمل من Magna في المقام الأول في قطاع مبيعات Megatrend. وبينما تنمو هذه المنطقة، إلا أنها لا تزال أقل بكثير من التوقعات التي كانت متوقعة قبل عام.

عرض MGA Q4-2023
إذا كنت تتابع أخبار السيارات الكهربائية، فستدرك أنه كان هناك الكثير من خيبات الأمل في هذا المجال مع تباطؤ النمو. ويجب على المرء أيضًا ألا يغيب عن باله حقيقة أن توليد التدفق النقدي الحر كان ضعيفًا جدًا في هذه الدورة. كان كل من عامي 2022 و2023 سيئين من هذا المنظور، ولم يغطي التدفق النقدي الحر حتى أرباح الأسهم.

عرض MGA Q4-2023
حتى حساب التدفق النقدي الحر هذا يستثني منطقة الاستحواذ التي ضخت فيها شركة Magna مبلغًا إضافيًا قليلاً. وفي ضوء ذروة أداء الدورة الاقتصادية، فإن حركة سعر السهم ليست مفاجئة حقا. ومع ذلك، لا يزال السهم رخيصًا جدًا ويعكس بشكل صحيح ما حدث. المقياس المفضل لدينا لـ Magna هو السعر مقارنة بالمبيعات. يكمن جمال هذا المقياس في أنه لا ينخدع بنسب السعر إلى الربح المنخفضة عندما تكون الهوامش متضخمة. لقد جعلنا أيضًا على الهامش (انظر، حان وقت الانتقال إلى الخطوط الجانبية)، بالقرب جدًا من القمة. هذه النسبة تصرخ الآن “شراء”.

نعم، يمكن أن ينخفض، وفي حالة الركود، يمكن أن ينخفض كثيرًا. ولكن على الجانب الآخر، هذه هي الطريقة التي تبدو بها مخزونات السيارات المحلية لدينا.

سلام
ومرة أخرى يمكن أن ينخفض هذا العدد، ولكن على أساس تعديل عدد السكان، يعد هذا رقمًا منخفضًا للغاية. إذا قمنا ببنائها في أي وقت، فإن مبيعات ماجنا سوف تنفجر حقًا.
الحكم
تعتبر الميزانية العمومية المقدرة من Magna سلاحًا رئيسيًا ضد الصعوبات المالية. وللحفاظ على ذلك، تراجعت عن عمليات إعادة الشراء بعد الاستحواذ على شركة Veoneer AS.

MGA المالية
وقد ترك ذلك المستثمرين بخيبة أمل. لقد أصبحت صورة الأرباح أيضًا أضعف بشكل ملحوظ وكان التحسن في عام 2024 متواضعًا. كل هذا يتوقف أيضًا على عدم حدوث ركود في المستقبل القريب. ولكن هذه هي النقطة التي من المرجح أن تكون فيها عوائدك على المدى الطويل جيدة. إذا قمت بدمج كل إدخال بمكالمة مغطاة مؤرخة لفترة أطول، فيبدو أنه مكان ستتعرض فيه لضغوط شديدة لعدم كسب المال على المدى الطويل. سوف ننظر في دعوات يناير 2025 لشغل مناصب جديدة.

تطبيق المؤلف
نقوم بتقييم السهم على أنه شراء وسننتقل إلى “شراء قوي” أقل من 40.00 دولارًا.
يرجى ملاحظة أن هذه ليست نصيحة مالية. قد يبدو الأمر كذلك، يبدو كذلك، ولكن من المدهش أنه ليس كذلك. يُتوقع من المستثمرين بذل العناية الواجبة والتشاور مع محترف يعرف أهدافهم وقيودهم.
