


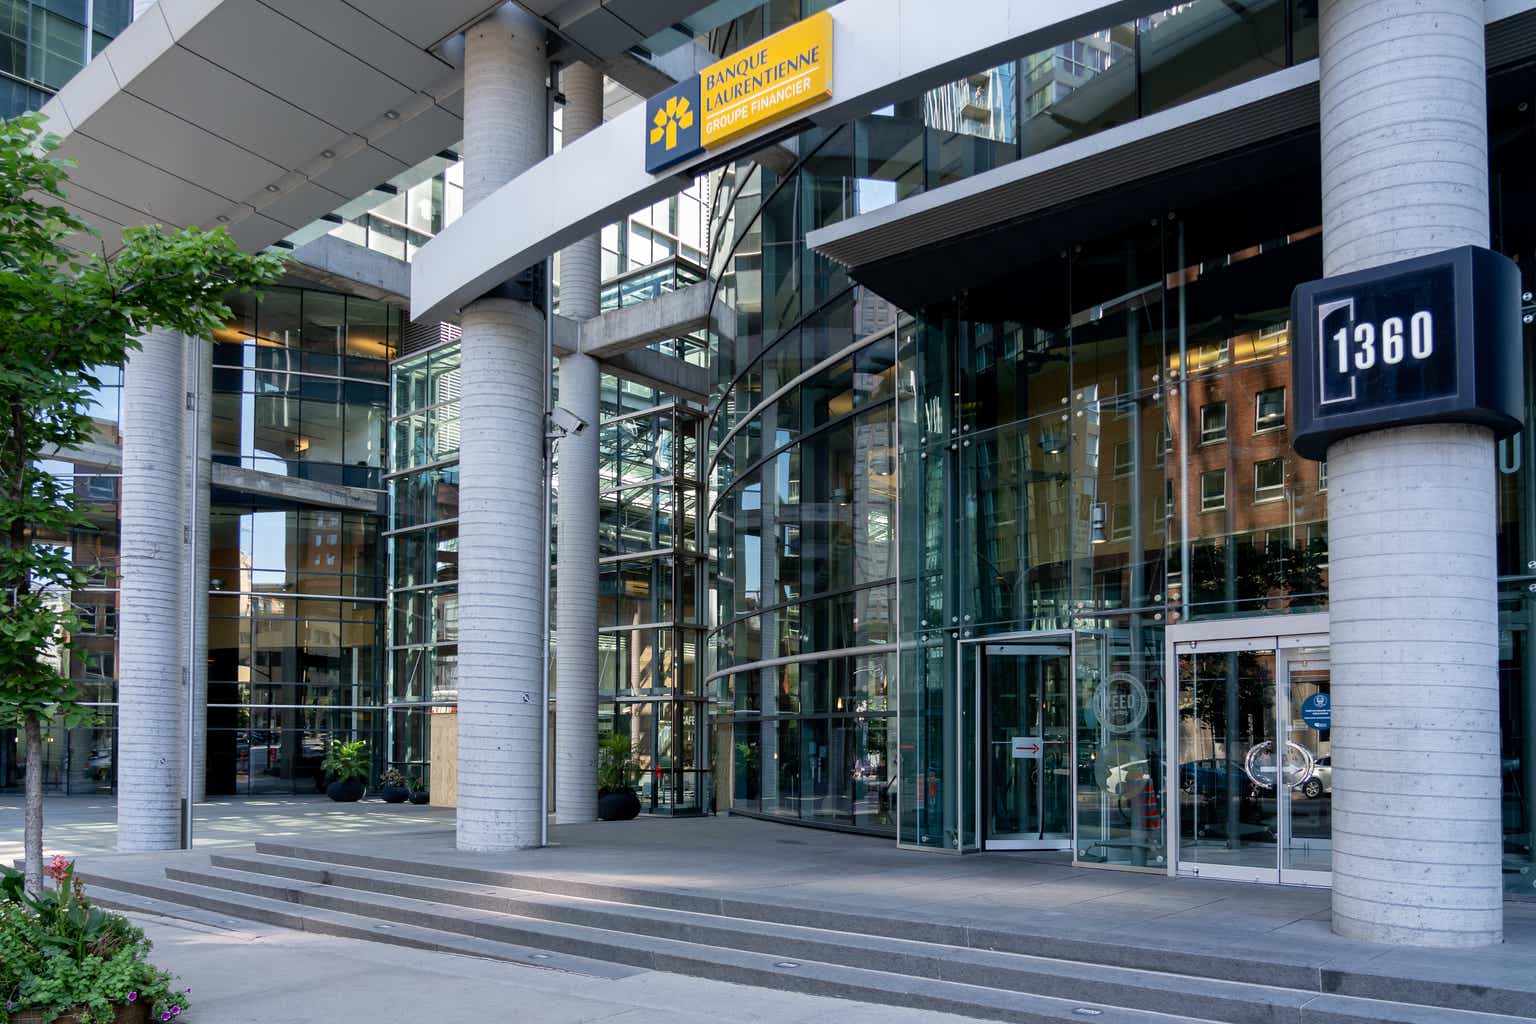
المقر الرئيسي لبنك Laurentian في مونتريال، QC، كندا.
ملاحظة: جميع المبالغ التي تمت مناقشتها هي بالدولار الكندي وجميع أسعار الأسهم المشار إليها موجودة في بورصة تورونتو.
في تغطيتنا الأخيرة ل بنك لورينتيان الكندي (تسكس: رطل: كاليفورنيا)، لقد صنعنا الحالة الصعودية لهذه المؤسسة المالية المنهكة. وبينما يبدو أن البنك يتعثر، شعرنا أن التقييم الأساسي كان مقنعًا إلى حد ما على الأقل واقترح أن يكون لدى المستثمرين ميل صعودي. نضع أيضًا وزننا في الاعتبار باعتباره الأسهم المفضلة، على وجه التحديد، Laurentian Bank of Canada PFD SHS SER 13 (LB.PR.H:CA). ونقوم بمراجعة النتائج الأخيرة وأداء الفكرتين وتحديث وجهات نظرنا.
نتائج الربع الأول
LB لديه نهاية عام في شهر أكتوبر، وكانت النتائج المعلن عنها مؤخرًا للربع المالي الأول المنتهي في 31 يناير 2024. وقد تطابق الربع مع التوقعات المتفق عليها وجاءت ربحية السهم المعدلة عند 91 سنتا للسهم. وتضمن هذا الرقم 4 سنتات إضافية تتعلق بانقطاع الكمبيوتر الرئيسي، وباستثناء ذلك، كان الـ 95 سنتًا تقريبًا حيث تستهدف الأسواق.
LB المالية
ارتفعت نسبة CET1 مع استمرار البنك في الاحتفاظ برأس المال وخفض أرصدة القروض. شهد هذا الربع تحرك الرقم فوق خط الإغاثة بنسبة 10٪، إلى 10.2٪، ارتفاعًا من 9.9٪ في الربع الأخير. وانخفض رصيد القروض على جميع الجبهات، حيث انخفضت القروض التجارية بنسبة 3٪ على أساس ربع سنوي، وانخفضت القروض الشخصية بمعدل ضعف هذه الوتيرة. وقد عوضت الزيادة في قروض الرهن العقاري السكني الكثير من هذا الضعف، وانخفض إجمالي القروض بنسبة 1٪ فقط.
LB المالية
ومن الأمور الأخرى الملحوظة في النتائج انخفاض الودائع. قد يظن المستثمرون أن بعضًا من هذا كان على الأرجح نتيجة “سوء النية” لانقطاع أجهزة الكمبيوتر المركزية. لكن إل بي أشار إلى أن هذا كان نهجهم المدروس، حيث سمح للودائع بالانخفاض مع انخفاض أرصدة قروضهم.
انخفضت الودائع بمقدار 1.0 مليار دولار أمريكي إلى 25.1 مليار دولار أمريكي في 31 يناير 2024، مقارنة بـ 26.0 مليار دولار أمريكي في 31 أكتوبر 2023، حيث قمنا بتخفيض أساس ودائعنا تدريجيًا مع الأخذ في الاعتبار تخفيضات حجم القروض ووضع السيولة لدينا. وبلغت الودائع الشخصية 21.5 مليار دولار أمريكي حتى 31 يناير 2024، بانخفاض قدره 0.8 مليار دولار أمريكي مقارنة مع 22.3 مليار دولار أمريكي في 31 أكتوبر 2023.
المصدر: LB المالية.
وقد تم تناول هذا أيضًا في المكالمة الجماعية.
كما ذكرت سابقًا، شهد هذا الربع أيضًا خطة على أساس سنوي وانخفاضًا متسلسلًا في الودائع، وهناك بعض النقاط التي أود توضيحها. أولاً، نقوم بإدارة نشاط الودائع والقروض على أساس نسبي. لهذا السبب قمنا بتنفيذ خطة أنشطة تخفيض الودائع. يتضمن ذلك إجراءات مثل التسعير الأكثر تحفظًا في قناة إيداع الوسيط لدينا للحفاظ على تركيزنا على الربحية، والمساهمة في توسيع صافي هامش الفائدة لدينا.
تعمل ودائع الشراكة الإستراتيجية الثانية مثل منتجات ودائع الطلب التقليدية. وقد شهدت الأرباع الأخيرة أن هذه الودائع تتصرف مثل الودائع النموذجية تحت الطلب، حيث يتم إعادة توجيه الأموال نحو أنشطة السوق ومنتجات الودائع لأجل الأخرى بما يتوافق مع توقعاتنا.
ثالثًا، تظل الودائع الشخصية التي يتم الحصول عليها من خلال قناة البيع بالتجزئة لدينا مستقرة على أساس ربع سنوي. وتمثل الودائع الشخصية بشكل عام 86% من إجمالي الودائع التي تساهم في تعزيز وضع السيولة لدى البنك. في الواقع، قمنا في هذا الربع بتعزيز عملنا GIC والمنتج المرتبط بالأسهم مع ضمان الحد الأدنى من السعر التنافسي والذي يعد بمثابة انتعاش جيد.
المصدر: نص المكالمة الجماعية لـ LB Q1.
ذكر “NIM” أن هناك هامش صافي الفائدة، وقد تمكن LB من تحسينه على أساس ربع سنوي.
LB المالية
كانت إحدى السلبيات القوية هنا هي حقيقة أن LB وجهت زيادات في النفقات على جانب الشركة حيث حاولت مرة أخرى معرفة أين يكمن المستقبل في أصولها.
الآفاق
إن التوقعات المتزايدة للنفقات هي السبب وراء قيام معظم المحللين بتخفيض تقديراتهم لهذه السنة المالية. ستكون نسبة الكفاءة أعلى في الربع القادم ومن المحتمل أن تصل إلى نطاق 73٪. وعلى عكس ما يبدو عليه هذا، فإن نسبة الكفاءة تكون أسوأ عندما تكون أعلى. منذ فترة طويلة، كان LB يهدف إلى الحصول على نسبة أقل من 65٪. بالمقارنة، بلغ معدل فائدة Royal Bank of Canada (RY, RY:CA) 56.9% في عام 2023. وبلغ معدل فائدة Toronto-Dominion Bank (TD, TD:CA) 57.3%. بنك مونتريال (BMO، BMO:CA)، على الرغم من ارتفاعه قليلاً، لا يزال يحقق 57.7٪. لذا، أمام LB طريق طويل جدًا ليقطعه، وستكون الأرباع القادمة تسير في الاتجاه المعاكس.
ويتعلق بعض هذا بالنفقات المتضخمة على مستوى الشركات. ويتعلق بعضها بالعمل بشكل أساسي في كيبيك، حيث تخلق النقابات بيئة أكثر تحديًا. ومع ذلك، فإن بعضها يتعلق بمعايير الإقراض المحافظة للغاية على جبهة الرهن العقاري. ففي نهاية المطاف، إذا كنت تمنح القروض ذات المخاطر الأقل فقط، فسوف تحصل على مبلغ أقل. هناك 40 موقعًا مختلفًا حيث يمكنك رؤية هذه الإحصائية الأخيرة في تقاريرهم، لكننا سنعرض مثالًا واحدًا فقط. فترة استهلاك الرهن العقاري السكني.
LB المالية
هذه الفئة الأخيرة مع القروض المطفأة على مدى 25-29 سنة تبلغ 15٪ للجنيه الاسترليني. متوسط عمر RY هو 26 عامًا، ولدينا هذا أيضًا.
من الصعب الحصول على أرقام دقيقة، لكن الإيداعات التنظيمية من أكبر البنوك الكندية تظهر أن القروض المطفأة السلبية تشكل كومة كبيرة ومتزايدة من الديون. ما يقرب من خمس الرهون العقارية في دفاتر BMO وTD وCIBC كانت في منطقة الاستهلاك السلبي في الربع الماضي.
وهذا يعادل ما يقرب من 130 مليار دولار من ديون الإسكان، حيث، بدلاً من القرض القياسي لمدة 25 عامًا، يمتد الرهن العقاري على مدى 35 أو 40 عامًا أو أكثر. ومع اقتراب تجديد ما يقرب من 100 ألف رهن عقاري في كندا كل شهر، فمن المرجح أن يكون هناك المزيد في الطريق.
المصدر: سي بي سي.
لذا فإن إعداد الأعمال مختلف تمامًا. دفاعًا عن الدببة بهذا الاسم، لم ينجح الأمر حقًا مع LB. ولكن يمكننا أن نثبت هنا أن كل شيء مسعر. بعد كل شيء، إذا استمر العمل في تحقيق أرباح ربع تلو الآخر وكان البنك يتداول بأقل من نصف القيمة الدفترية الملموسة (ربع مضاعف الريال السعودي)، فمن الصعب القول بأن المخاطر لم يتم تسعيرها.

ومع ذلك، نعتقد أن الطريق سيكون وعرًا، حيث أن زيادة النفقات المتوقعة لعام 2024 تجعل الارتفاع الفوري غير محتمل. يُظهر البيع الذي تم الإعلان عنه مؤخرًا أن الشركة ملتزمة بتحديد نقاط قوتها، ويمكننا أن نشهد ارتفاعًا قويًا في عام 2025.
مشاركات مفضلة
في حين أن أطروحة الأسهم المشتركة لم تفعل أي شيء (إجمالي العائدات الثابتة منذ المقالة الأخيرة)، إلا أن أطروحتنا المفضلة قد حققت نتائج كبيرة. لقد حددنا سبب إعجابنا به.
تحقق هذه الأسهم الممتازة عائدًا بنسبة 7.15% ويتم إعادة ضبطها بحلول 1 يونيو 2024، بعائد سندات الحكومة الكندية لمدة 5 سنوات بالإضافة إلى 2.55%. مع GOC-5 عند 3.2%، فإننا نتطلع إلى إعادة تعيين بنسبة 5.75% على قدم المساواة، وهذا يصل إلى ما يقرب من 10% على السعر الحالي البالغ 14.40 دولارًا. نتوقع أن يرتفع GOC-5 خلال هذا الإطار الزمني، وبالتالي قد تكون إعادة التعيين أفضل.
المصدر: “العرض المفضل لإعداد مثير للاهتمام لإعادة التعيين.”
ارتفع مؤشر GOC-5 كما توقعنا وهو الآن عند 3.62%. نظرًا لأن السوق احتضن أن LB لن ينقرض، فقد قامت LB.PR.H بتسليم 23.5٪ بما في ذلك الأرباح.
بنك التجاري الدولي
في الوقت الحاضر، نقوم بنقل هذا إلى الحياد حيث تم إصلاح انخفاض قيمة العملة.
يرجى ملاحظة أن هذه ليست نصيحة مالية. قد يبدو الأمر كذلك، يبدو كذلك، ولكن من المدهش أنه ليس كذلك. يُتوقع من المستثمرين بذل العناية الواجبة والتشاور مع محترف يعرف أهدافهم وقيودهم.
ملاحظة المحرر: تتناول هذه المقالة واحدة أو أكثر من الأوراق المالية التي لا يتم تداولها في بورصة أمريكية كبرى. يرجى الانتباه إلى المخاطر المرتبطة بهذه الأسهم.
