


شركة أبل'س (ناسداك: أبل) لقد اعتاد المستثمرون على العوائد الجذابة على مدار العقدين الماضيين حيث ظلت الشركة في طليعة الابتكارات التكنولوجية، حيث حققت نموًا هائلاً في ربحية السهم بنسبة 25.6٪ سنويًا منذ عام 2003.
ومنذ ذلك الحين، ارتفع سعر السهم بأكثر من 65 ضعفًا، مما يؤكد البراعة الهندسية الأمريكية، ويغذي إحدى قصص النجاح الرئيسية في القرن الحادي والعشرين.
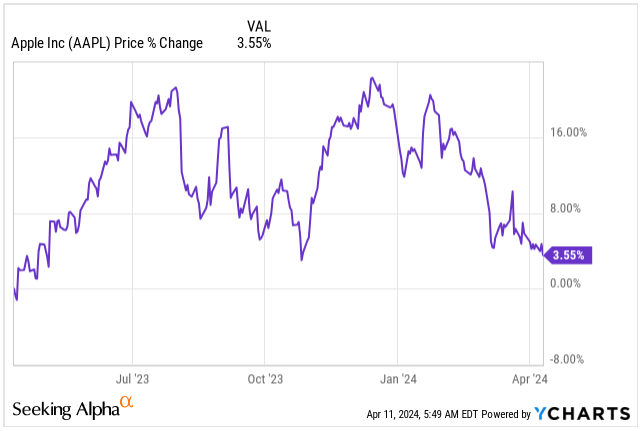
على الرغم من أنني لا أريد أن أكون قصير النظر، يبدو أن الشركة قد اصطدمت مؤخرًا بحائط حيث ارتفع سهمها بنسبة 3.5٪ فقط في غضون 12 شهرًا، على الرغم من أن رواية الذكاء الاصطناعي تدفع أسهم التكنولوجيا الرئيسية الأخرى إلى الارتفاع .
تغير السعر (البحث عن ألفا)
أدى الأداء الباهت إلى دفع القيمة السوقية لشركة Apple إلى الانخفاض إلى 2.56 تريليون دولار، متخلفة عن الركب شركة مايكروسوفت (MSFT) التي تركب الرياح الخلفية للذكاء الاصطناعي وهي مرة أخرى الشركة الأكثر قيمة بقيمة سوقية تبلغ 3.15 تريليون دولار.
في مواجهة التحديات التي تواجهها شركة أبل. أقوم بتخفيض تصنيف السهم إلى “بيع” مع استمرار مخاطر التنفيذ نظرًا لعدم تحقيق الشركة طفرة كبيرة في المنتج لدفع نموها الأعلى وعدم تبرير التقييم الغني، على الرغم من جودتها العالية وربحيتها الفائقة.
تحديث الأعمال
إن الأداء الضعيف لشركة Apple ليس نتيجة لمعنويات السوق، بل إن الشركة تتعرض لضربة من الأسباب التالية:
- امكانيات الايفون (58% من NS) وصلت إلى ذروتها ونضج المنتج.
- مبيعات ضعيفة وتراجع حصتها في السوق في الصين.
- التخلي عن مشروع EV المستقل بعد إنفاق ما يقدر بـ 10 مليارات دولار.
- التخلف في استراتيجية/سباق الذكاء الاصطناعي.
- قد لا يكون VisionPro هو “الشيء الكبير” التالي.
- وزارة العدل الأمريكية دعوى قضائية بشأن انتهاك قوانين مكافحة الاحتكار.
هناك الكثير مما يدعو للقلق بالنسبة لشركة Apple، على الرغم من أن الشركة قد تغلبت على تحديات كبيرة في الماضي بقيادتها العظيمة، إلا أن تحريك الإبرة لشركة ذات إيرادات سنوية تقترب من 400 مليار دولار قد يكون أكثر صعوبة هذه المرة، دون الحاجة إلى “الشيء الكبير التالي” في خط الأنابيب.
بالنسبة للربع الأول من العام المالي 24، أعلنت شركة Apple عن نمو في المبيعات بنسبة 2٪ أو 116.58 مليار دولار، وهو خروج عن الأرباع الأربعة المتتالية من انخفاض الإيرادات، ومع ذلك فإن النمو مخيب للآمال على أقل تقدير.
التغير الربع سنوي في صافي المبيعات٪ (CNBC)
كسبت الشركة 2.18 دولارًا أمريكيًا للسهم الواحد، متفوقة على التوقعات بمقدار 0.07 دولار أمريكي وبزيادة 15.3٪ عن نفس الفترة من العام الماضي، مدعومة جزئيًا بتوسيع هامش الربح الإجمالي بمقدار 290 نقطة أساس، وهو ما يقترب الآن من 46٪.
على الرغم من أن أرباح شركة أبل راكدة إلى حد ما، إلا أن الشركة يمكنها الاستمرار في مكافأة مساهميها من خلال زيادة الكفاءة التي تظهرها الهوامش المحسنة وعمليات إعادة شراء الأسهم المستمرة (تم إعادة شراء 35٪ من الأسهم القائمة في السنوات العشر الماضية)، ومع ذلك، فهي شركة ذات رأس مال مختلط. يجب أن يكون /E البالغ 26.5x قادرًا على تنمية خطه الأعلى لتبرير التقييم الغني.
لإعطائك فكرة عن المصادر الرئيسية للإيرادات:
- ايفون: 67.70 مليار دولار، نمو سنوي بنسبة 5.9%.
- ماك: 7.78 مليار دولار، نمو سنوي بنسبة 0.1%.
- اى باد: 7.02 مليار دولار، نمو سنوي بنسبة -25%.
- خدمات: 23.12 مليار دولار، نمو سنوي قدره 11.3%.
- الأجهزة القابلة للارتداء والمنزل والملحقات: 11.95 مليار دولار، نمو سنوي بنسبة -11.3%.
يمنحنا تفصيل المنتج فهمًا جيدًا لكيفية استقرار مبيعات iPhone في الواقع، وهو اتجاه مستمر منذ الربع الأول من السنة المالية 21 كما هو موضح في الرسم البياني أدناه.
إن الافتقار إلى الابتكار في سوق الهواتف الذكية الناضج بالفعل، يدفع المستهلكين إلى ترقية هواتفهم على أساس أقل تواتراً (الآن كل 3 إلى 4 سنوات)، مما يؤدي في النهاية إلى نقص نمو المبيعات، حتى مع قيام الشركة بزيادة أسعار طرازاتها.
الإيرادات بمليون دولار أمريكي (iPhone) (Statista)
خلال هذا الربع، أظهرت شركة Apple نموًا في المبيعات في جميع المناطق، باستثناء الصين الكبرى، حيث عانت المبيعات من انخفاض بنسبة 13٪ تقريبًا مقارنة بالعام الماضي.
وتعد الصين الكبرى ثالث أكبر سوق لشركة أبل، مما يثير المخاوف بين المستثمرين من أن المنافسة المحلية المتزايدة من شركات مثل هواوي، تجعل أجهزة أبل أقل جاذبية، إلى جانب التباطؤ الاقتصادي في المنطقة، مما قد يخفف الشهية للإلكترونيات الاستهلاكية المتميزة.
لإعطائك فكرة عن الحجم الهائل لشركة Apple، تمتلك الشركة 2.2 مليار جهاز نشط في السوق مع أكثر من مليار جهاز iPhone نشط، مما يعطي ميزة للنظام البيئي الفريد لشركة Apple. يعد عدد الأجهزة النشطة مقياسًا رئيسيًا لفهم مستقبل الشركة، حيث ستشكل خدمات Apple (حاليًا 19.8% من NS) جزءًا أكبر وستكون محركًا جزئيًا للنمو.
مع وصول أعمال iPhone إلى مرحلة النضج، لن تكون خدمات Apple وحدها كبيرة بما يكفي لمواصلة دفع النمو الذي اعتدنا عليه. الآن، وبعد أن ألغت شركة Apple مشروع Apple Car، فإنها تقوم بتسريح أو نقل ما يقرب من 2000 موظف، ويبقى السؤال، ما هو المنتج الرئيسي التالي للشركة؟
للبناء على نجاح الأجهزة القابلة للارتداء مثل AirPods وApple Watch، أطلقت شركة Apple سماعة الرأس Vision pro، بسعر يبدأ من 3499 دولارًا، في فبراير الماضي.
في حين أننا سنحصل على لمحة أفضل عن مدى جودة بيع سماعات الرأس باهظة الثمن خلال أرباح الربع الثاني، فقد شهدت الأسابيع القليلة الأولى طلبًا يتجاوز توقعات المحللين.
بالتأكيد، لا ينبغي لنا أن نتوقع اعتمادًا واسع النطاق نظرًا لسعره الباهظ وتطبيقاته المحدودة على الجهاز، باعتباره منتجًا من الجيل الأول.
ومع ذلك، فإن التكنولوجيا لديها القدرة على أن تصبح عنصرًا أساسيًا في الاتصالات والإنتاجية والترفيه مع انخفاض الأسعار، ويتم إصدار إصدارات جديدة في السنوات اللاحقة، لتخاطب قاعدة أوسع من العملاء. ومع ذلك، لا يزال يتعين رؤية تأثيره.
تقييم
إذا طلبت مني أن أذكر خمس شركات أعتبرها أكثر الشركات نجاحًا، فمن المؤكد أن شركة Apple ستكون على القائمة.
بفضل إدارتها الرائعة وتفكيرها الثوري ومنتجاتها التي يحبها المستهلكون، تمكنت الشركة منذ عام 2003 من زيادة أرباحها بنسبة 39.7% سنويًا.
خلال نفس الفترة الزمنية، بلغ متوسط السعر إلى الربحية 24.54 ضعف أرباحها.
كانت الشركة بمثابة صفقة رائعة في معظم العقد الأول من القرن الحادي والعشرين، حيث تم تداولها بمتوسط سعر ربحية قدره 15.9 مرة مع متوسط نمو سنوي في ربحية السهم بنسبة 19.7٪، بالتزامن مع الوقت الذي قام فيه وارن بافيت بسحب الزناد وجعل شركة أبل أكبر مركز له.
يتم تداول السهم اليوم بتقييم غني إلى حد ما لمضاعف الربحية المختلط 26.39x، مع توقعات نمو ربحية السهم كما تم استطلاعها من قبل S&P Global:
- 2024: 6.56 دولار أمريكي، نمو سنوي قدره 7٪.
- 2025: 7.20 دولار أمريكي، نمو سنوي بنسبة 10%.
- 2026: 7.78 دولارًا أمريكيًا، نموًا سنويًا بنسبة 8٪.
تمكنت شركة Apple من تحقيق توقعات المحللين أو تجاوز التوقعات في 80% من الحالات، مدعومة ببرنامج إعادة شراء قوي وتحسين هوامش الربح.
على الرغم من أنه من المتوقع أن يظل نمو صافي الربح في المتوسط 8.3% على مدى السنوات الثلاث المقبلة، يمكننا أن نرى أن توقعات نمو صافي الدخل أكثر هدوءًا عند 4.4% فقط على مدى السنوات الثلاث المقبلة، نظرًا لأن الشركة تفتقد عاملًا رئيسيًا اختراق المنتج مع إمكانية إعادة تسريع النمو مرة أخرى.
توقعات النمو الأعلى (البحث عن ألفا)
أنا لا أقترح أن شركة Apple لم تعد شركة عالية الجودة، وأن النمو سيظل “معقولًا” مع استخدام المليارات من صافي الدخل لإعادة شراء الأسهم، ومع ذلك يبدو أن تقييم السعر إلى الربحية المختلط 26.39x يبدو غنيًا لشركة لديها نمو غير مؤكد في المستقبل في الإيرادات بسبب نقص المنتجات في خط أنابيب البحث والتطوير.
على مدى السنوات القليلة المقبلة، أتوقع أن ينكمش تقييم شركة أبل نحو 20 ضعفًا من أرباحها، نظرًا لتباطؤ نمو ربحية السهم مع إجمالي عائد محتمل يصل إلى -1.3٪ سنويًا.
السعر المستهدف لشركة Apple بحلول نهاية عام 2026 لا يزيد عن 160 دولارًا للسهم الواحد.
تقييم شركة Apple (الرسوم البيانية السريعة)
بدلا من ذلك، أوصي المستثمرين للنظر فيها صندوق SPDR S&P 500 ETF (SPY) كاستثمار بديل، على الرغم من أن شركة Apple تشكل حاليًا 5.6% من صناديق الاستثمار المتداولة.
مؤسسة التدريب الأوروبية، التي تتتبع ستاندرد آند بورز 500 ومن المتوقع أن يحقق مؤشر (SP500) نمواً في ربحية السهم بنسبة 13% سنوياً على مدى السنوات الثلاث المقبلة.
يتم تقييمه حاليًا عند سعر الربحية المختلط البالغ 23.57 مرة، وقد تم تمديد التقييم قليلاً مقارنة بمتوسط 21.19 مرة منذ عام 2017، ومع ذلك من المتوقع أن يحقق صندوق الاستثمار المتداول نموًا أسرع في ربحية السهم بنسبة 3٪.
إن الاستثمار في 500 شركة، بدلاً من شركة واحدة، ينطوي على مخاطر أقل بكثير، على الرغم من أن تركيز شركات التكنولوجيا بلغ 29.5%.
يمكن للمستثمرين أن يتوقعوا عائدًا إجماليًا يصل إلى 10.2% سنويًا على مدار السنوات الثلاث المقبلة عن طريق اختيار صندوق الاستثمار المتداول، بدلاً من العائد السلبي المتوقع لشركة Apple.
تقييم التجسس (الرسوم البيانية السريعة)
يبعد
تعد شركة Apple إحدى قصص النجاح التجارية الكبرى في القرن الحادي والعشرين، حيث زاد سعر سهمها بمقدار 63 ضعفًا منذ عام 2003.
ومع ذلك، فقد وصلت شركة Apple مؤخرًا إلى طريق مسدود، مما خيب آمال المستثمرين بسبب الأداء الضعيف على مدار الـ 12 شهرًا الماضية، حيث تواجه الشركة استقرارًا في مبيعات منتجها الأساسي، iPhone، وتواجه انخفاض المبيعات في الصين الكبرى وسط منافسة شديدة ومخاوف اقتصادية، وتتخلى عن مشروع السيارات الكهربائية الخاص بها. بتكلفة تقديرية تبلغ 10 مليارات دولار وتتخلف عن استراتيجية الذكاء الاصطناعي.
ويبقى السؤال ما هو التالي بالنسبة للشركة؟ هل ستكون Vision Pro ومبيعات الخدمة المتنامية كافية لدفع النمو في المستقبل؟ أو ربما تحتاج الشركة إلى النظر بشكل أعمق في خط أنابيب البحث والتطوير الخاص بها للتوصل إلى “الشيء الكبير” التالي لتحريك الإبرة في رقم الإيرادات الحالي البالغ 400 مليار دولار.
بالنسبة لشركة إلكترونية استهلاكية تفتقر إلى اختراقات المنتجات لدفع نمو الإيرادات، فإن مضاعف الربحية المختلط البالغ 26.39x يعد غنيًا جدًا، مما يعرض المستثمرين لمخاطر تنفيذ كبيرة.
توصيتي هي بيع أسهم Apple حيث من المرجح أن يتقلص التقييم، مما يحقق عوائد سلبية، وبدلاً من ذلك قم بشراء SPDR S&P500 ETF Trust الذي من المتوقع أن يحقق نموًا سنويًا أسرع في ربحية السهم بنسبة 5٪، إلى جانب تقييم أرخص وتنويع أفضل.
