


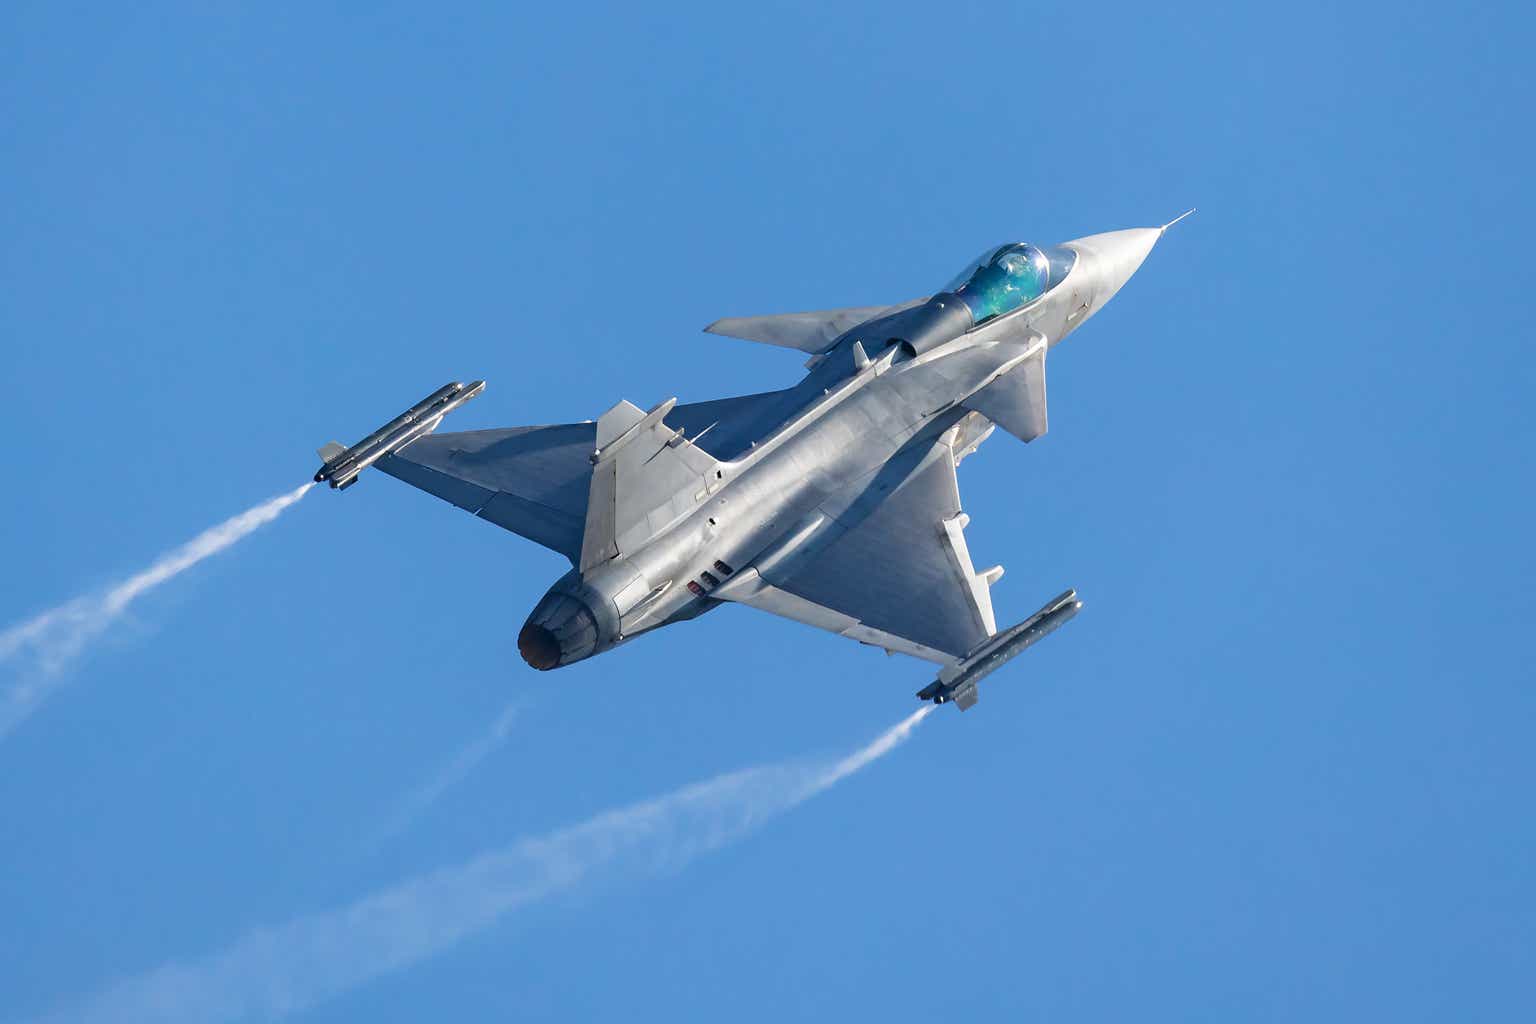
منذ عام مضى، بدأت تغطية شركة Saab AB (publ) بتصنيف شراء، حيث كنت أعتقد أن الشركة لديها إمكانات صعودية قوية مدفوعة بتوسيع ميزانيات الدفاع. علاوة على ذلك، وعلى عكس العديد من مقاولي الدفاع الآخرين، كانت شركة ساب تشهد بالفعل زيادة تُرجم الطلب إلى المبيعات، وأعتقد أن المخزونات التي لم تقدر قيمتها الحقيقية من مقاولي الدفاع الأوروبيين قدمت اتجاهًا صعوديًا مقنعًا. قبل عام، حددت السعر المستهدف عند 72.50 دولارًا، وهو ما يمثل ارتفاعًا يزيد عن 25%.
يتم تداول السهم الآن بأعلى بنسبة تزيد عن 40٪، متفوقًا بسهولة على عائدات السوق الأوسع خلال نفس الفترة. يوفر هذا وقتًا مناسبًا لتحديث السعر المستهدف وتقييمي للسهم.
تشهد شركة Saab AB طلبًا قويًا على منتجاتها، وهو ما يترجم إلى تراكم قوي
صعب أب
ارتفع حجم الأعمال المتراكمة لشركة Saab إلى 158 مليار كرونة سويدية، أي ما يقرب من 14.5 مليار دولار، وهو بزيادة 19% على أساس سنوي. علاوة على ذلك، نرى أن نسبة الحجز إلى الفاتورة قد تجاوزت 1 لستة أرباع متتالية الآن، ونرى أن 75% من الحجوزات تأتي من عملاء دوليين. ويمثل هذا انخفاضًا عن نسبة 81% في نفس الفترة من العام الماضي، ولكنه يظهر أيضًا أن الطلب من السويد على المعدات الدفاعية آخذ في النمو أيضًا.
ومن المثير للاهتمام أيضًا أن نلاحظ أننا نرى أن الأعمال المتراكمة تم تحميلها مسبقًا وبمستويات أعلى مما كانت عليه قبل عام. بالنسبة لي، هذه علامة على أن نمو الإيرادات في المستقبل القريب مدعوم بقوة بتراكم أعمال الشركة.
صعب أب
وقد تُرجمت أيضًا الأعمال المتراكمة القوية وطبيعة التحميل المسبق إلى ترقية لتوقعات المبيعات العضوية، والتي تبلغ الآن 15 إلى 20 بالمائة، مرتفعة من نطاق 12 إلى 16 بالمائة مع الحفاظ على معدل نمو سنوي مركب على المدى المتوسط عند 15 بالمائة.
أرباح ساب تنمو برقم مزدوج
صعب أب
تستهدف شركة Saab نمو الدخل التشغيلي بما يتجاوز نمو المبيعات، وقد تم تحقيق ذلك في الربع الأول. نمت المبيعات بنسبة 24% لتصل إلى 14,185 مليار كرونة سويدية على هوامش إجمالية مستقرة، وهو ما يترجم إلى نمو بنسبة 28% في الأرباح قبل الفوائد والضرائب والإهلاك. تعرض صافي الدخل لضغوط معتدلة بسبب ارتفاع تكاليف التمويل وارتفاع معدل الضريبة، لكنه لا يزال يوفر نموًا في الدخل بنسبة 7٪.
ارتفعت مبيعات الطيران بنسبة 32% لتصل إلى 4 مليارات كرونة سويدية، مدفوعة بالمبيعات القوية للطائرة المقاتلة Saab JAS 39 Gripen. ومن الأمثلة على الطلب من القارة الأوروبية الذي يقود المبيعات الطلب الأخير من المجر لشراء طائرة مقاتلة من طراز Gripen. وترجمت المبيعات المرتفعة أيضًا إلى النتيجة النهائية بهوامش أعلى، مما أدى إلى نمو بنسبة 69٪ في الأرباح قبل الفوائد والضرائب.
وفي قطاع الديناميكيات، ارتفعت المبيعات بنسبة 5% وهي نسبة متواضعة جدًا. لم تكن الترجمة إلى النتيجة النهائية مواتية تمامًا، حيث انخفضت الأرباح قبل الفوائد والضرائب والإهلاك بنسبة 14٪ مع انخفاض الهوامش من 17.1٪ إلى 14٪. يرجع انخفاض الأرباح في الغالب إلى انخفاض عمليات التسليم في الربع الأول نسبيًا في خط إنتاج القتال الأرضي، ولكن من المتوقع أن ترتفع الشحنات في الأرباع القادمة، الأمر الذي من شأنه أن يوفر قاعدة مواتية لاستيعاب التكلفة.
ومع العدوان على الجانب الشرقي، زاد أيضًا الطلب على حلول المراقبة مما أدى إلى زيادة المبيعات بنسبة 28% في قطاع المراقبة مع تحسن الأرباح قبل الفوائد والضرائب بنسبة 43%. وشهدت شركة Kockums، التي توفر الحلول البحرية، نموًا بنسبة 34٪ في الإيرادات حيث تم تحقيق المزيد من الإيرادات من المشاريع البحرية البارزة في حين أدى الحجم ومزيج العملاء إلى زيادة الهوامش، مما أدى إلى قفزة بنسبة 59٪ في الأرباح قبل الفوائد والضرائب والإهلاك. وشهدت شركة Combitech، التي تقدم حلولاً في مجالات الأمن الرقمي وتكنولوجيا المعلومات والذكاء الاصطناعي، زيادة في الإيرادات بنسبة 9% وهوامش مستقرة تترجم إلى نمو بنسبة 10% على أساس سنوي.
صعب أب
ومن المثير للاهتمام أن نلاحظ أن معدل نمو المبيعات لمدة 12 شهرًا يبلغ 23٪ مقارنة بمعدل النمو لمدة 3 سنوات البالغ 14٪. وهذا يوضح بوضوح أن المشهد الدفاعي الحالي قد أدى إلى تسريع نمو مبيعات شركة ساب. ويشير أيضًا إلى أن معدل النمو الذي يتراوح بين 15% إلى 20% مدعوم بالاتجاه الممتد على مدار 12 شهرًا وربما يكون متحفظًا بعض الشيء. علاوة على ذلك، فإنه يشير بقوة أيضًا إلى أن التوقعات على المدى المتوسط بمعدلات نمو سنوية تبلغ حوالي 15% ليست غير واقعية. كما نمت هوامش الأرباح قبل الفوائد والضرائب والإهلاك، ومع نمو الحجم، من المرجح أن يكون لاستيعاب التكاليف المواتية الإضافية تأثير إيجابي على الهوامش.
هل سهم Saab شراء أم بيع؟
منتدى الفضاء الجوي
كان أداء سهم Saab AB جيدًا للغاية، وأعتقد أنه حتى بعد ارتفاع أسعار أسهمه بنسبة 40% على مدار الـ 12 شهرًا الماضية، هناك اتجاه صعودي إضافي. لقد قمت بتنفيذ التوقعات المستقبلية بالإضافة إلى بيانات الميزانية العمومية والتدفقات النقدية في نموذج التقييم الخاص بي، وحصلنا على ارتفاع بنسبة 18% عند استخدام متوسط الشركة EV/EBITDA وحتى 26% عند استخدام متوسط الصناعة. نتيجة لذلك، أشعر بالراحة عند شراء سهم Saab AB.
الخلاصة: تتمتع شركة Saab باتجاهات نمو قوية لسنوات قادمة
قبل عام، أشرت بالفعل إلى أن شركة ساب كانت واحدة من أوائل الشركات التي شهدت توسعًا في ميزانية الدفاع والطلب على المعدات الدفاعية يترجم إلى مبيعات، ونرى أنه على مدار الـ 12 شهرًا الماضية، أظهرت المبيعات تسارعًا في معدلات النمو مما يدعم ملاحظاتي السابقة. وتتوقع الشركة المزيد من النمو، كما أن أعمالها المتراكمة تعكس ذلك أيضًا. ومن المفترض أن يؤدي هذا النمو إلى استيعاب أفضل للتكاليف الثابتة وزيادة الهوامش. أعتقد أنه في ظل المشهد الدفاعي الحالي وسعر السهم الحالي، لا يزال هناك اتجاه صعودي مقنع للمستثمرين لشراء أسهم Saab AB.
ملاحظة المحرر: تتناول هذه المقالة واحدة أو أكثر من الأوراق المالية التي لا يتم تداولها في بورصة أمريكية كبرى. يرجى الانتباه إلى المخاطر المرتبطة بهذه الأسهم.
