


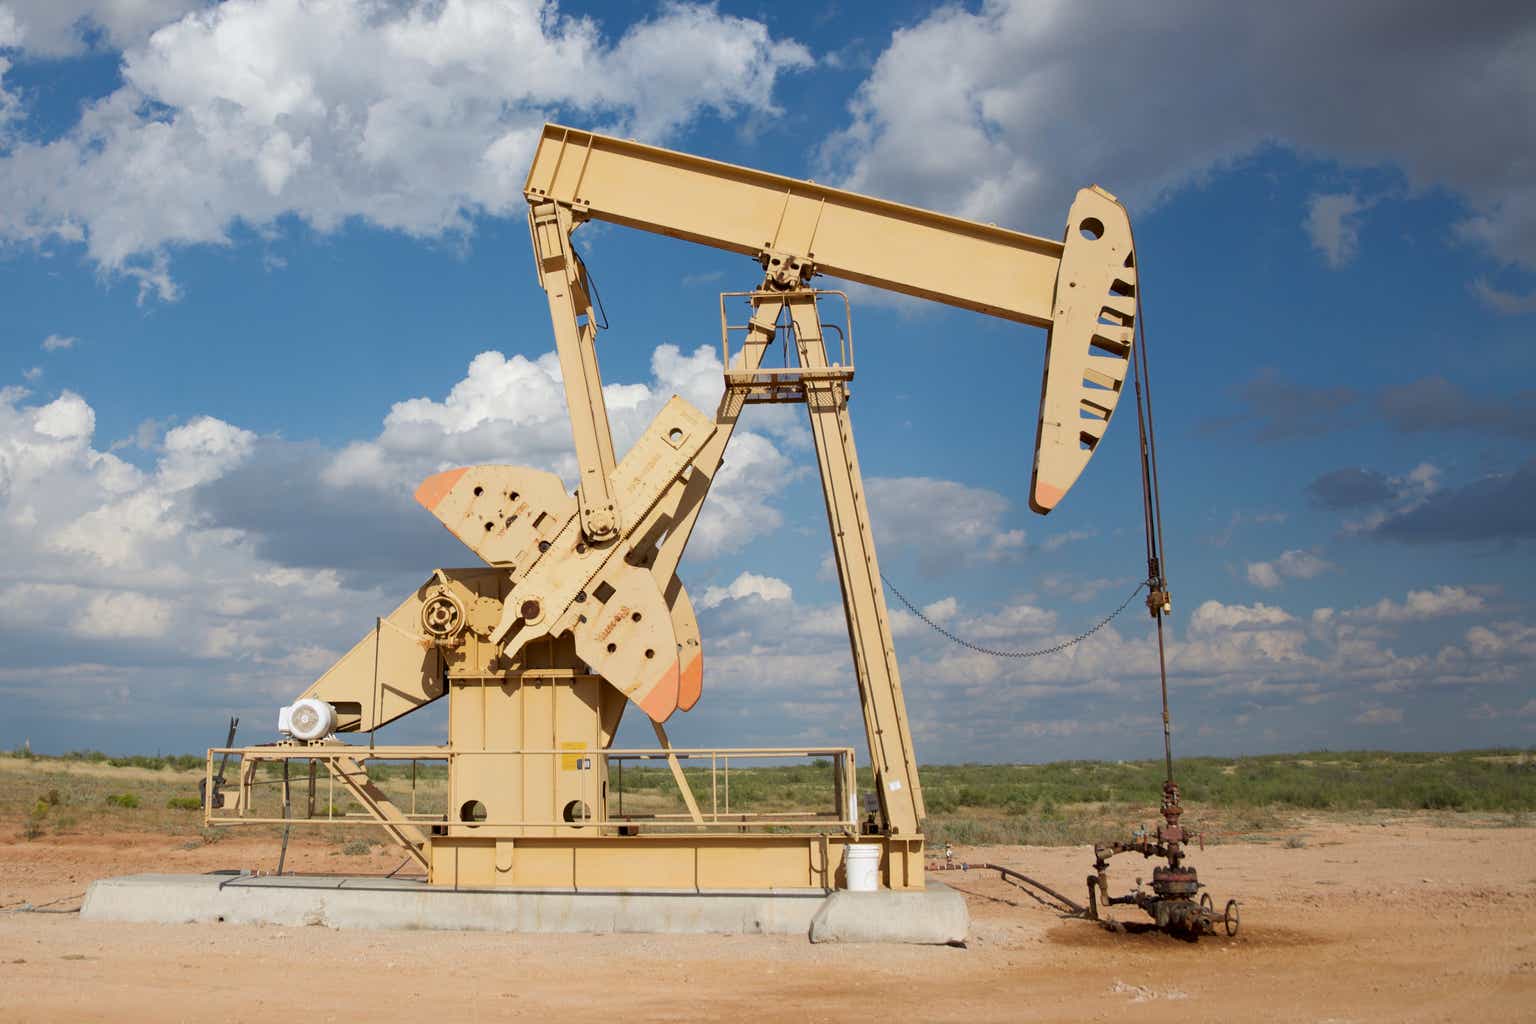
أسهم شركة SM للطاقة (بورصة نيويورك: إس إم) كان أداءً قويًا خلال العام الماضي، حيث تضاعفت قيمته تقريبًا. قمت بتغطية SM آخر مرة في ديسمبر، وصنفت الأسهم على أنها “شراء”، ومنذ ذلك الحين، ارتفع السهم بنسبة 28% مقابل عائد 9% في مؤشر S&P. 500. نظرًا لهذا الأداء القوي ومع اقتراب الأسهم من القيمة العادلة البالغة 52 دولارًا، فهذا هو الوقت المناسب لإعادة النظر في السهم. النتائج الأخيرة تجعلني متفائلا.

تسعى ألفا
يوم الخميس 2 مايواختصار الثاني، أعلنت SM عن أرباح الربع الأول، وتجاوزت الإجماع بمقدار 0.13 دولار، حيث كسبت 1.41 دولار على أساس معدل. وكانت أسعار السلع ثابتة على التوالي، وانخفضت بنسبة 1% عن العام الماضي، لكن التدفق النقدي الحر تحسن بشكل كبير مع استمرار تحسين كفاءة الحفر في دعم نتائج أقوى. في الربع الأول، حققت SM 68 مليون دولار من التدفق النقدي الحر، بزيادة 35% عن العام الماضي.
SM نسبيا منتج أمريكي صغير ومستقل للنفط والغاز بمساحة 111 ألف فدان في حوض ميدلاند، وهي المنطقة الرئيسية لنمو الإنتاج الأمريكي. كما أن لها تواجدًا في جنوب تكساس، وأضافت 8 آلاف فدان هنا خلال هذا الربع. هذه الأفدنة الجديدة موجهة للسائل. يعد النفط وسوائل الغاز الطبيعي من السلع ذات هامش ربح أعلى من الغاز الطبيعي، ولهذا السبب تحولت SM إلى السوائل. تعتبر مساحتها في جنوب تكساس أكثر تركيزًا على الغاز، مما يجعلها إضافة مرحب بها لتحسين اقتصاديات الشركة في هذه اللعبة.
في الربع الأول، أنتجت شركة SM 145.1 مليون برميل من النفط المكافئ يوميًا (آلاف البراميل من معادل النفط يوميًا). وكان صافي الإنتاج أقل بنسبة 1% عن العام الماضي، ولكننا لا نزال نرى تحولاً إيجابياً في المزيج مع ارتفاع النفط بنسبة 1%، وارتفاع سوائل الغاز الطبيعي بنسبة 2%، وانخفاض الغاز الطبيعي بنسبة 4%. وحتى من خلال الحفاظ على استقرار الإنتاج ولكن من خلال الاستمرار في التحول نحو النفط، يجب أن نشهد تحسنًا في الإيرادات والأرباح. ويعادل برميل واحد من النفط حوالي 6 ملايين قدم مكعب من الغاز الطبيعي، ويتم تداول الغاز الطبيعي بحوالي 2.30 مليون قدم مكعب. بمعنى آخر، يبلغ سعر بنك إنجلترا من الغاز الطبيعي حوالي 14 دولارًا أمريكيًا مقابل 80 دولارًا أمريكيًا للبرميل من النفط.
في الربع الأول، كان 44% من إنتاج SM عبارة عن نفط و61% سائل. 51% من إنتاجها يأتي من منطقة ميدلاندز. ومع ذلك، فإن ما يقرب من 80% من إنتاج النفط يأتي من هذه اللعبة، نظرًا لجودته العالية وطبيعته التي تركز على النفط. في حين أن إنتاجها يتم تقسيمه بالتساوي بشكل أساسي، فإن غالبية ميزانيتها الرأسمالية تذهب إلى ميدلاند مع تحول SM نحو النفط. تدير SM 4 منصات في منطقة ميدلاند و2 في جنوب تكساس. وتهدف إلى استكمال 70 بئراً في منطقة ميدلاند مقابل 47 بئراً في جنوب تكساس. يستغرق الأمر وقتًا حتى يتحول الإنتاج، ولكن تدريجيًا، أتوقع أن تنتج SM حوالي 60% من إنتاجها في ميدلاند.
جاء إنتاج الربع الأول أعلى من التوقعات، ويرجع ذلك أساسًا إلى القوة في جنوب تكساس. تعمل شركة SM باستمرار على تحقيق مكاسب قوية في كفاءة الحفر، وحفر الآبار واستكمالها بسرعة أكبر، مما يسمح لها بجلب الإنتاج عبر الإنترنت بسرعة أكبر وبتكلفة أقل. وأدى ذلك إلى تطورات توجيهية إيجابية، والتي سأناقشها بمزيد من التفصيل أدناه. وبعيدًا عن الربع الأول، يؤدي هذا الحفر الأسرع إلى دفع الإنتاج إلى الربع الثاني. مع استمرار SM في بناء النطاق والإلمام بمساحتها، أتوقع مكاسب إنتاجية مستمرة.

اس ام للطاقة
بفضل تحول مزيج المنتجات نحو النفط والانضباط القوي لتكاليف التشغيل، حققت SM 409 مليون دولار من الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك، بزيادة 2% عن العام الماضي، حتى مع انخفاض أسعار السلع الأساسية قليلاً. في هذا الربع، حققت SM مبلغًا بقيمة 43.40 دولارًا أمريكيًا/بنك إنجلترا. أضاف برنامج التحوط الخاص به 1.01 دولارًا إلى الإنجازات. تبلغ تكاليف الإنتاج النقدي 10.41 دولارًا فقط، مع 2.29 دولارًا أمريكيًا من النفقات العامة للشركة. كما أنها تنفق حوالي 20 دولارًا أمريكيًا لكل بنك إنجلترا من رأس المال السابق، بتكلفة إجمالية تقل عن 33 دولارًا أمريكيًا، مما يمنحها حوالي 25٪ من هوامش الربح المستدامة. لدى SM برنامج تحوط معتدل. لديها 30٪ من النفط المتحوط عند مستوى يتراوح بين 69 دولارًا و 82 دولارًا و 25٪ من الغاز الطبيعي متحوطًا عند مستوى 3.41 دولارًا. كما ترون أدناه، تم تداول النفط إلى حد كبير ضمن هذا النطاق، مما يعني أن تحوطاته هنا لم تضيف أو تنقص الكثير من القيمة.

تسعى ألفا
وعلى النقيض من ذلك، فإن تحوطاتها من الغاز الطبيعي تتمتع بأموال جيدة، وبعد فوات الأوان، قد يتمنى المرء أن يتم التحوط لمزيد من الإنتاج. وكما ناقشت في مقالتي السابقة، فقد انخفضت أسعار الغاز الطبيعي بعد ارتفاعها الحاد في أعقاب الغزو الروسي لأوكرانيا. وقد تعاملت أوروبا مع صدمة العرض هذه بشكل أفضل مما كان متوقعا، ويظل الإنتاج الأمريكي هائلا. بالإضافة إلى ذلك، في حين أن النفط سوق عالمية حقًا، إلا أن الغاز الطبيعي يظل سوقًا محليًا إلى حد كبير مع قدرة تصديرية محدودة. ويفتقر الغاز الطبيعي أيضًا إلى احتكار عالمي يحد من الإنتاج كما تفعل أوبك بالنسبة للنفط الخام.

تسعى ألفا
ولهذا السبب، من الناحية الهيكلية، أفضّل التعرض لأسعار النفط على التعرض للغاز. وكما هو مذكور أعلاه، فإن هوامش البداية تتفوق في النفط نظرًا لارتفاع سعره، وأنا أفضل التعرض للسوق العالمية على السوق المحلية، نظرًا لمدى ارتفاع إنتاج الغاز الأمريكي. ولهذا السبب أفضّل شركات مثل SM التي تركز على إنتاج النفط والتي تحاول مواصلة محورها في مجال النفط. لا شك أن أسعار السلع الأساسية من الممكن أن تكون دورية، كما أن فترات الركود الاقتصادي تؤدي إلى انخفاض الطلب. ومع ذلك، يبدو الركود غير مرجح نسبيًا من وجهة نظري.
كما هو مذكور أعلاه، حققت SM تدفقًا نقديًا حرًا قويًا في الربع الأول، وأعادت 79٪ من التدفق النقدي الحر إلى المساهمين، ودفعت أرباحًا بقيمة 21 مليون دولار وأجرت عمليات إعادة شراء بقيمة 33 مليون دولار. وأود أن أشير أيضًا إلى أن التدفق النقدي الحر أضعف قليلاً في الربع الأول لأنه ينفق حوالي 27٪ من إنفاقه الرأسمالي (306 مليون دولار تطبيع لتحولات الاستحقاق) خلال الربع، ويجب أن يرتفع الإنتاج بالتتابع. يمكن أن ترى الإدارة السماح بإعادة شراء أخرى حيث تدعم أسعار النفط الحالية المزيد من التدفق النقدي الحر. وبفضل عملية إعادة الشراء، انخفض عدد الأسهم بنسبة 4.7% خلال العام الماضي.
يمكن لشركة SM أيضًا تركيز تدفقها النقدي الحر على عوائد المساهمين نظرًا لامتلاكها ميزانية عمومية نقية. لديها فقط 0.6 ضعف صافي الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك، مع 506 مليون دولار نقدًا و1.5 مليار دولار من إجمالي الدين. وليس لديها آجال استحقاق للديون في عام 2024. اعتمادًا على بيئة أسعار الفائدة في العام المقبل، أتوقع أن تقوم بإعادة تمويل معظم استحقاقاتها في عام 2025، على الرغم من أنها قد تستخدم النقد لسداد بعض هذا الدين إذا ظلت أسعار الفائدة مرتفعة.

اس ام للطاقة
لقد شجعني أيضًا تحديث التوجيه الخاص به. تتوقع SM أن تستثمر 2% أقل في رأس المال بينما تنتج أيضًا 2% زيادة في النفط والغاز. ويشير هذا إلى زيادة إنتاجية برنامج الحفر، مما يؤدي إلى تحسن ملموس في اقتصاديات البرميل. قد تبدو هذه التغييرات في التوجيهات بسيطة، لكنها يجب أن تعزز التدفق النقدي الحر بنسبة 15٪ مقارنة بالإرشادات السابقة.

اس ام للطاقة
وفي عالم يبلغ سعر النفط فيه 75 دولاراً/ 2.50 دولاراً للغاز الطبيعي (وهذا ما أعتقد أنه تقديرات معقولة على المدى الطويل)، أعتقد أن شهر ديسمبر/كانون الأول قد يؤدي إلى توليد ما بين 450 إلى 500 مليون دولار من التدفق النقدي الحر المستدام. أرى الآن أن هذا المبلغ يتراوح بين 500 إلى 550 مليون دولار في ضوء نتائج الربع الأول وتوجيهات الإنتاجية. كانت افتراضاتي الأولية أفضل قليلاً من التوجيهات نظرًا لطبيعة SM المحافظة، ولهذا السبب هناك ارتفاع أقل بنسبة 10٪ تقريبًا في توقعاتي.
تتمتع الأسهم اليوم بعائد نقدي مجاني يبلغ 9٪ تقريبًا. من خلال الميزانية العمومية النقية، وملف الأصول المواتي، والأدلة المتزايدة على مكاسب الإنتاجية، أعتقد أن الأسهم يمكن أن تحقق عائدًا نقديًا حرًا بنسبة 8٪، وهو ما أعتبره قيمة عادلة في أعمال السلع ذات نمو الإنتاج المنخفض مثل SM. يمكن أن يدفع ذلك الأسهم إلى حوالي 55 دولارًا، أو حوالي 12٪ أعلى.
على هذا النحو، ما زلت أعتبر SM بمثابة شراء. وفي حين قامت بتحوط بعض الإنتاج، فإن الركود والانخفاض المادي في أسعار السلع الأساسية سيكونان خطرين. لا أرى أن هذا محتمل، وسيكون لدى SM حساسية تجاه النفط أكثر من أسعار الغاز الطبيعي. بالإضافة إلى ذلك، فإن عكس مكاسب الإنتاجية سيكون أمرًا سلبيًا، لكنني أرى أن هذا غير مرجح نظرًا للتحسن المستمر. على الجانب العلوي، نظرًا لمركزها النقدي القوي، هناك احتمال لتسريع عمليات إعادة الشراء بسرعة أكبر إلى حد ما مما أتوقع، الأمر الذي يمكن أن يرفع الأسهم، ويمكن أن تؤدي التوترات الجيوسياسية إلى ارتفاع أسعار النفط أيضًا. وبالنظر إلى هذه العوامل، فإنني أرى أن المخاطرة/المكافأة في SM مواتية.
