


كارثة الوظائف في يوليو تدفع خفض أسعار الفائدة إلى سبتمبر
يبدو أن السوق سوف يحصل أخيرًا على ما أراده منذ أكثر من عام –خفض سعر الفائدة من قبل بنك الاحتياطي الفيدرالي.
أظهر تقرير الوظائف لشهر يوليو/تموز الذي صدر يوم الجمعة أن سوق العمل كانت على قدم أضعف كثيراً مما كان متوقعاً في السابق. وكان خبراء الاقتصاد قد توقعوا أن يؤدي تباطؤ الطلب على العمال إلى خفض نمو الرواتب الشهرية إلى 180 ألف وظيفة. ولكن بدلاً من ذلك، كان النمو في الوظائف في الولايات المتحدة أقل كثيراً من المتوقع. أضاف الاقتصاد 114 ألف وظيفة فقط.
ولعل الأهم من ذلك أن معدل البطالة ارتفع بشكل غير متوقع. فرغم التوقعات بأن يتطابق المعدل مع معدل الشهر السابق الذي بلغ 4.1%، قفز إلى 4.3%. وهذا يعني أن معدل البطالة ارتفع إلى 4.3%. أعلى مستوى منذ أكتوبر 2021، عندما كان الاقتصاد لا يزال يعيد بناء نفسه بعد الوباء والإغلاقات.
قبل بضعة أيام فقط، قال بنك الاحتياطي الفيدرالي إنه ينظر المخاطر التي تهدد الجانبين من جراء تفويضها المزدوجإن بنك الاحتياطي الفيدرالي ملزم بموجب القانون بالسعي إلى تحقيق أقصى قدر من التشغيل واستقرار الأسعار، وهو ما يعني أن المخاطر التي قد تترتب على ضعف سوق العمل أو تسارع التضخم أو توقفه عند مستوى مرتفع للغاية كانت متساوية تقريباً.
يشير تقرير الوظائف لشهر يوليو إلى لقد أصبح هذا التوازن مائلا نحو مخاطر سوق العملفي حين أن 114 ألف وظيفة ليست سيئة حقا ــ فقد كان من الممكن اعتبارها تقريرا لائقا في الماضي غير البعيد ــ وأن معدل البطالة البالغ 4.3% لا يزال منخفضا بالمعايير التاريخية، فإن الركود المفاجئ وغير المتوقع في التوظيف وارتفاع معدلات البطالة يشير إلى هشاشة الاقتصاد التي لم نلحظها إلا بشكل غامض في البيانات الاقتصادية السابقة.
رئيس بنك الاحتياطي الفيدرالي جيروم باول ومسؤولون آخرون في بنك الاحتياطي الفيدرالي وأوضحوا أنهم يتوقعون الخفض هذا العامويبدو أن الفارق الكبير بين مسؤولي بنك الاحتياطي الفيدرالي كان يتمثل في أن بعضهم كان يفضل خفض أسعار الفائدة في وقت أبكر من غيرهم، وهو ما يعكس وجهات نظر مختلفة بشأن المخاطر التي تهدد العمالة والتضخم. وبدا أن باول، في مؤتمره الصحفي يوم الأربعاء، يميل بوضوح إلى تفضيل خفض أسعار الفائدة في سبتمبر/أيلول ــ طالما كانت البيانات قادرة على تبرير خفض أسعار الفائدة بشكل معقول.
تقرير الوظائف يوفر التبرير المطلوبونتيجة لهذا فإننا نعتقد أن هذا يعني خفض أسعار الفائدة في سبتمبر/أيلول. وحتى أولئك في بنك الاحتياطي الفيدرالي الذين ما زالوا يشعرون بالقلق إزاء المخاطر التضخمية من المرجح أن يقتنعوا بالموافقة على خفض أسعار الفائدة الآن.
ساهم تايمز إنه ركود، ساهم تايمز ليس كذلك
عمل كلوديا ساهم، الخبيرة الاقتصادية السابقة في بنك الاحتياطي الفيدرالي تظهر الأبحاث أن هناك سبباً وجيهاً للغاية يدعو بنك الاحتياطي الفيدرالي إلى القلق بشأن الارتفاع المفاجئ في معدل البطالة. وتُظهِر أبحاث ساهم أنه عندما يتحرك متوسط معدل البطالة المتحرك على مدى ثلاثة أشهر بمقدار نصف نقطة مئوية فوق أدنى متوسط له على مدى ثلاثة أشهر في الأشهر الاثني عشر الماضية، فإن الاقتصاد يكون في حالة ركود بالفعل. وقد أصبح هذا معروفاً باسم “الركود الاقتصادي”. “قاعدة السهم”
ومن المهم أن نلاحظ أن الحجم والسرعة ومدة الزيادة مهمةإن الارتفاع البطيء لمعدل البطالة لا يشكل بالضرورة مؤشراً على الركود. ولا يشكل الارتفاع المؤقت لمعدل البطالة مؤشراً على الركود أيضاً. والاقتراب من العتبة لا يخبرنا بأي شيء عن الاقتصاد. فأنت تحتاج إلى ارتفاع المتوسط القريب الأجل بمقدار نصف نقطة مئوية فوق أدنى متوسط على مدار العام الماضي لإطلاق إشارة الركود.
لقد تجاوزنا العتبة في يوليو. وفقًا لقاعدة Sahm في الوقت الفعلي التي يطبقها بنك الاحتياطي الفيدرالي في سانت لويس، متوسط معدل البطالة لثلاثة أشهر أعلى بمقدار 0.53 من المتوسط المنخفض الأخير.
صرحت ساهم نفسها للصحافة المالية يوم الجمعة أنها لا تعتقد أننا في حالة ركود ولكن “نحن لا نتجه نحو مكان جيد.” أحد الأسباب التي تجعلنا نعتقد أننا ربما لا نمر بحالة ركود هو أنه على الرغم من أننا شهدنا زيادة سريعة، فإن معدل البطالة لا يزال منخفضا للغاية وفقا للمعايير التاريخية. فقبل رئاسة ترامب، لم يكن معدل البطالة منخفضا إلى 4.3% منذ عام 2001.
قد تتداخل قاعدة السهم أيضًا مع موجة الهجرة على حدودنا الجنوبية، ومن المرجح أن تمنح إدارة بايدن تصاريح عمل غير قانونية. وقد أدى هذا إلى أضاف الملايين إلى قوة العملوعلاوة على ذلك، أدى الاقتصاد ما بعد الوباء إلى إثارة مجموعة من مؤشرات الركود التي كانت موثوقة في السابق – منحنى العائد المقلوب، وهبوط المؤشرات الاقتصادية الرائدة، وانخفاض ثقة المستهلك – والتي تبين أنها إنذارات كاذبة (أو مبكرة للغاية).
إن إحدى الطرق للتفكير في قاعدة ساهم ليست باعتبارها طريقة أكيدة للكشف عن الركود، وهو ما يعتبر تعريفه ذاتيًا ومفتوحًا للنقاش، بل باعتبارها إشارة إلى أن الحكومة يجب أن تتخذ إجراءات لتحقيق الاستقرار الاقتصاديوتدعو ساهم إلى استخدام أدوات تثبيت مالية آلية، مثل شيكات التحفيز، عند تجاوز عتبة النصف نقطة. ولكن من المرجح أن يرى مسؤولو بنك الاحتياطي الفيدرالي أن هذه العتبة تشكل سبباً كافياً لبدء خفض أسعار الفائدة ــ ولو لمجرد أن هذه هي الأداة الاقتصادية التي أتيحت لهم.
الأخبار السيئة هي أخبار سيئة مرة أخرى
ومن عجيب المفارقات أن السوق حصل على ما أراده ــ ثم انقلب على الفور. سوق الأوراق المالية دخلت في حالة من الانهيار في أعقاب صدور أرقام الوظائف، انعكس النمط الأخير الذي كان فيه الأخبار السيئة للاقتصاد أخبارًا جيدة للأسهم. والسبب في اختلاف رد الفعل هذه المرة هو أن السوق كانت تفترض بالفعل خفض أسعار الفائدة. لذا لم تعد ترى الأخبار السيئة ضرورية لإحداث خفض.
ومع ذلك، فإن الخفض الذي أراده السوق كان قطع من الاختيار، وهو خفض بسيط من شأنه أن يشير إلى نهاية خطر ارتفاع التضخم ولكن ليس المخاوف بشأن الانحدار الحاد. ما لم يكن البنك المركزي يريده هو قطع الالتزام، وهو خفض ضروري لدرء الركود أو تخفيف آثاره. والأخبار السيئة هي أخبار سيئة مرة أخرى.
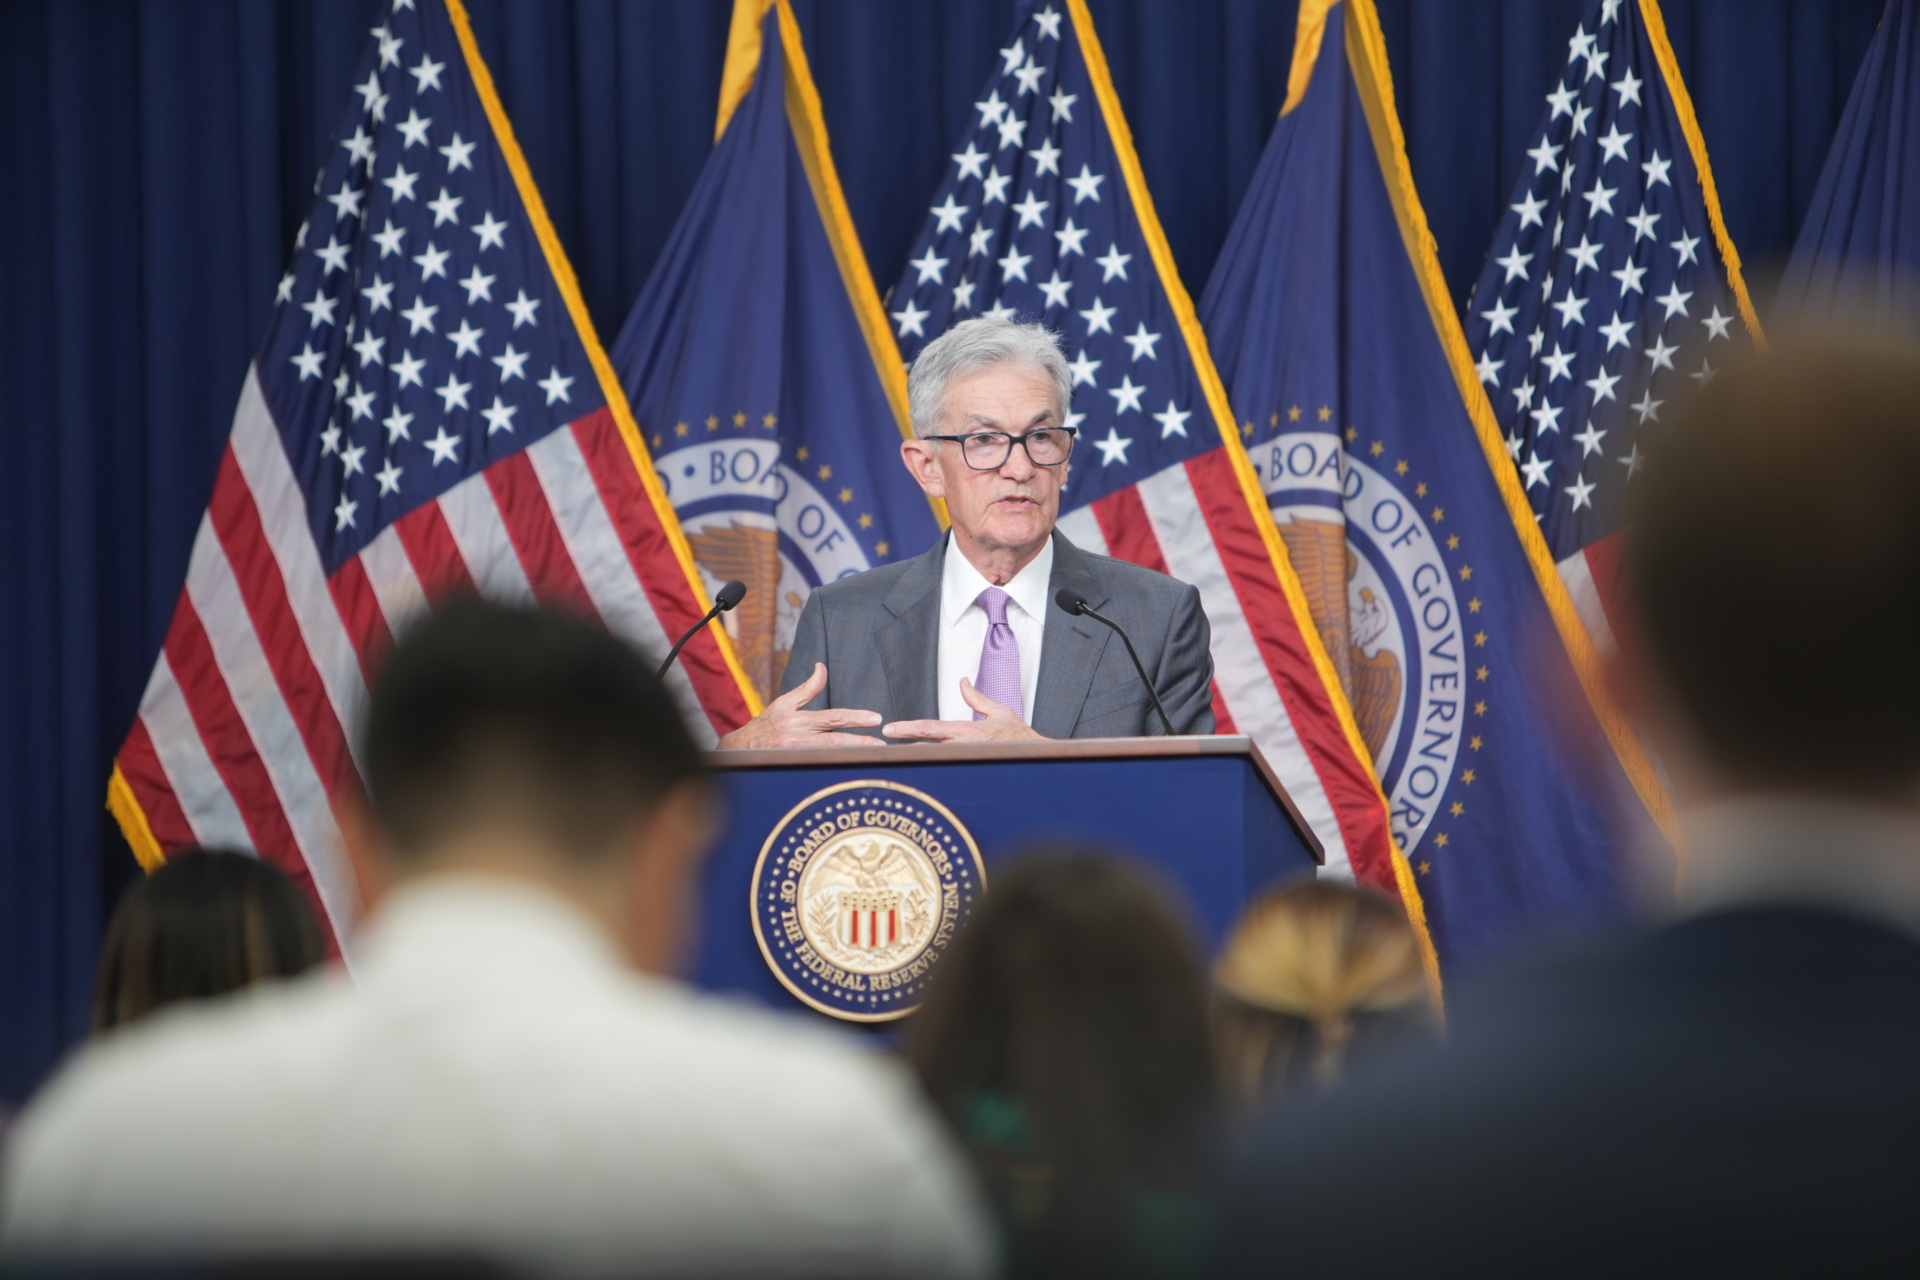
رئيس بنك الاحتياطي الفيدرالي جيروم باول يجيب على أسئلة المراسلين في المؤتمر الصحفي للجنة السوق المفتوحة الفيدرالية في 31 يوليو 2024. (بنك الاحتياطي الفيدرالي عبر فليكر)
أرقام الوظائف أيضا توفير غطاء سياسي لبنك الاحتياطي الفيدرالي لخفض أسعار الفائدةكان الديمقراطيون يسعون بشكل يائس إلى خفض أسعار الفائدة من قِبَل بنك الاحتياطي الفيدرالي، وهو الخفض الذي من شأنه أن يسمح لهم بالإعلان عن هزيمتهم لوحش التضخم، ربما من خلال إلقاء المحاضرات علينا بلا توقف حول شرور جشع الشركات. وكانت المشكلة بالنسبة لبنك الاحتياطي الفيدرالي أن خفض أسعار الفائدة الطوعي قبل الانتخابات من شأنه أن ينم عن سياسة حزبية. وإذا لم يكن الاقتصاد في خطر، فلماذا لا ننتظر إلى ما بعد الانتخابات؟
والآن يستطيع بنك الاحتياطي الفيدرالي أن يبرر خفض أسعار الفائدة استناداً إلى الأساسيات الاقتصادية. ولكن هذه الأساسيات الاقتصادية ــ تدهور سوق العمل وخطر الركود ــ سوف تجعله يتراجع عن خفض أسعار الفائدة. أصعب بكثير بالنسبة لحملة هاريس في محاولة لإقناع الأميركيين بأن الإدارة الاقتصادية لإدارة بايدن-هاريس لم تكن الكارثة التي تظهر استطلاعات الرأي العام أن الكثيرين يعتقدون أنها كانت كذلك.
المسار المحتمل للمضي قدمًا بالنسبة لبنك الاحتياطي الفيدرالي الآن هو خفض ربع نقطة في سبتمبرلا نعتقد أن بنك الاحتياطي الفيدرالي من المرجح أن يستجيب لدعوات خفض أسعار الفائدة على وجه السرعة قبل اجتماع سبتمبر/أيلول أو أن يزيد من حجم الخفض إلى نصف نقطة مئوية، وهو ما يتوقعه بعض المحللين في وول ستريت الآن. بل من المرجح أن يمضي بنك الاحتياطي الفيدرالي في خفض أسعار الفائدة تدريجيا، بوتيرة مدروسة، مع التركيز على معدل تضخم يظل أعلى من هدف 2%.
