


ملخص
شركة النحاس الجنوبية (بورصة نيويورك: سكو) هي واحدة من أكبر شركات تعدين النحاس في العالم، وهي شركة تابعة لمجموعة Grupo México، وبالتالي فإن الطرح العام صغير نسبيًا. عملة التقرير هي الدولار الأمريكي.
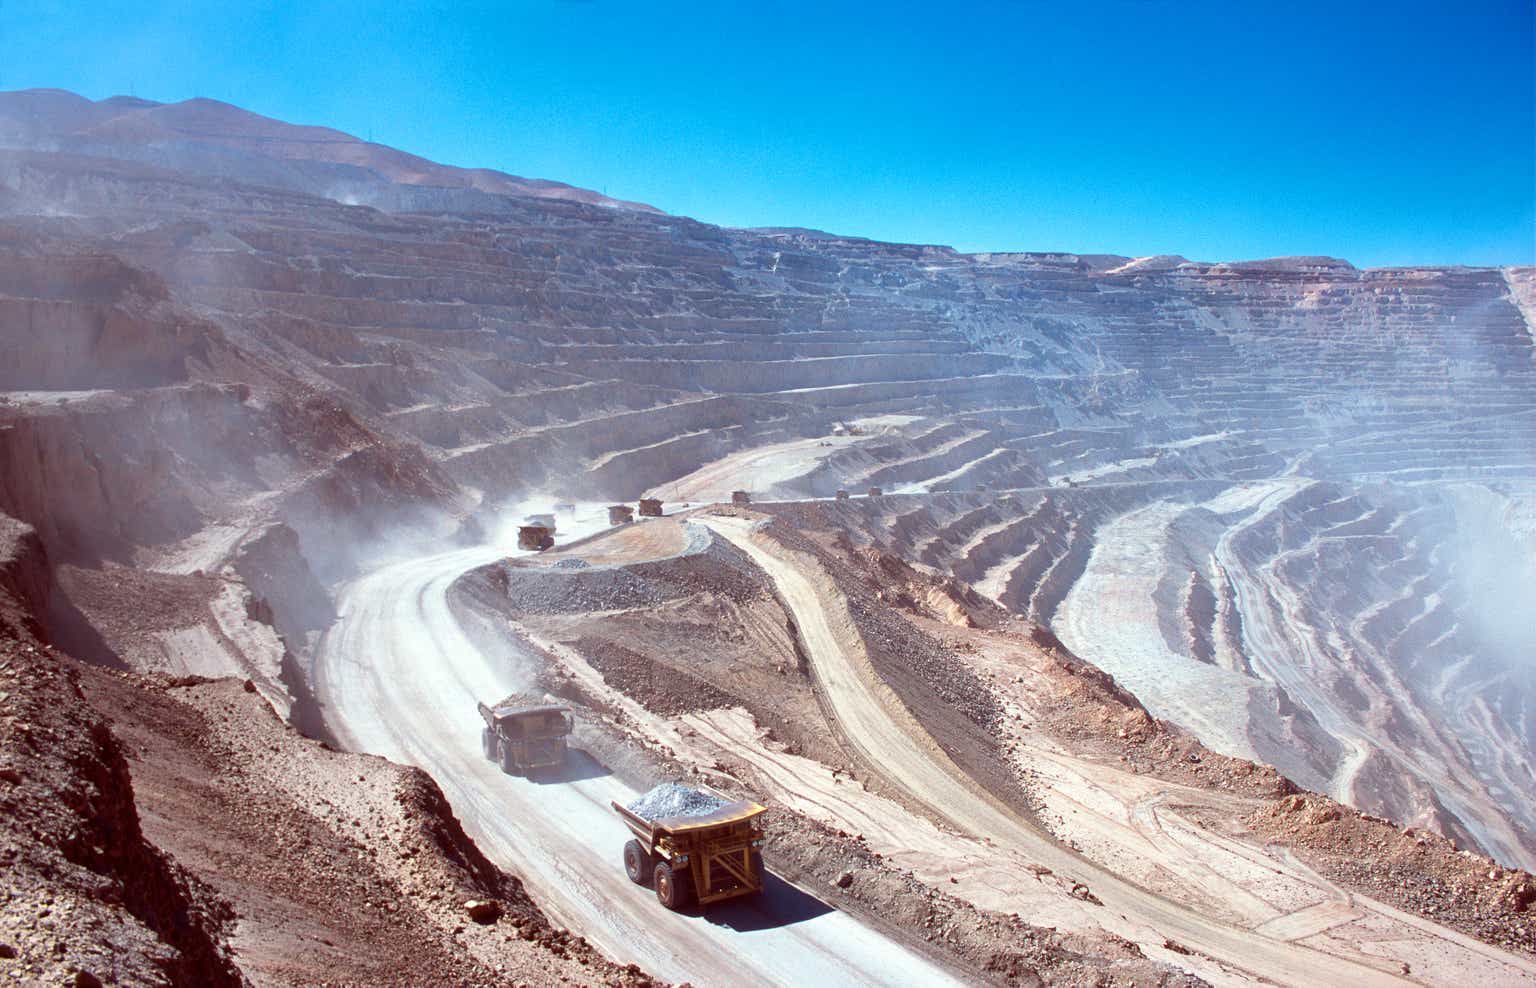
الشكل 1 – المصدر: موقع النحاس الجنوبي
تمتلك الشركة حوالي 40% من الإنتاج يأتي من البيرو والـ 60% المتبقية من المكسيك، حيث يمثل مجمع التعدين الكبير في بوينافيستا مع مرور الوقت حوالي 45% من إجمالي إنتاج النحاس.
الشكل 2 – المصدر: عرض شركة Southern Copper للربع الثالث من عام 2023
Southern Copper، كما يوحي اسمها، هي شركة تعدين تركز على النحاس حيث يأتي حوالي 75-80% من إيراداتها من النحاس مؤخرًا. هناك أيضًا قدر لا بأس به من مبيعات الموليبدينوم وكميات قليلة من الفضة والزنك والمبيعات الأخرى.
الشكل 3 – المصدر: شركة Southern Copper 10Ks
وقدرت احتياطيات النحاس بنحو 100 مليار رطل في عام 2023، بما في ذلك مشاريع التطوير، والتي يمكن وضعها في علاقة بإنتاج النحاس السنوي بمقدار 2 مليار طن في عام 2023. لذلك، من العدل أن نقول إن هناك الكثير من الاحتياطيات لفترة طويلة جدًا، حتى لو نما الإنتاج بشكل كبير بمرور الوقت.
الشكل 4 – المصدر: النحاس الجنوبي 2023 10K
المالية
يوضح الرسم البياني أدناه بعض البيانات المالية الرئيسية لشركة SCCO خلال العقد الماضي، حيث حققت الشركة صافي دخل إيجابي في كل سنة من السنوات العشر الماضية وكان التدفق النقدي الحر إيجابيًا في السنوات الثماني الماضية. كان لدى الشركة متوسط هامش تشغيل يبلغ حوالي 40٪ على مدار العقد الماضي، وهو بالطبع رقم مثير للإعجاب للغاية بالنسبة لشركة تعدين دورية. كان هامش الربح وهامش التدفق النقدي الحر حوالي 20-25٪ خلال السنوات الخمس الماضية.
الشكل 5 – المصدر: شركة Southern Copper 10Ks
ونظرًا للربحية القوية ومتطلبات رأس المال المنخفضة نسبيًا للحفاظ على العمليات الحالية، فقد قامت شركة SCCO مؤخرًا بدفع معظم ما تحققه من أرباح من خلال توزيعات الأرباح. لم تكن هناك أي عمليات إعادة شراء كبيرة في الآونة الأخيرة، وهو أمر مفهوم نظرا للتعويم الحر المنخفض للغاية.
الشكل 6 – المصدر: شركة Southern Copper 10Ks
عند النظر إلى الميزانية العمومية ونسب الرافعة المالية، قد يبدو أن الشركة لديها قدر كبير من الرافعة المالية مع صافي دين حتى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك للأشهر الاثني عشر الأخيرة يبلغ 1.0 ونسبة الدين إلى حقوق الملكية تبلغ 0.94. ومع ذلك، فإن النفوذ المالي يمثل الحد الأدنى من القلق من وجهة نظري للأسباب التالية.
- تتمتع شركة SCCO بتكاليف تشغيل منخفضة للغاية وبالتالي هامش تشغيل مرتفع، مما يجعل الشركة أقل عرضة للخطر في فترة انخفاض أسعار النحاس مقارنة بالعديد من نظيراتها.
- الحد الأدنى من آجال استحقاق الديون على المدى القريب ونحن نتحدث عن ديون ذات سعر ثابت.
- بالنسبة لشركة التعدين، فقد ثبت أن متطلبات رأس المال المستدام منخفضة بالنسبة للعمليات الحالية، لذلك هناك حاجة أقل للاحتفاظ بمزيد من السيولة ورأس المال السهمي مقارنة بمعظم شركات التعدين.
الشكل 7 – المصدر: النحاس الجنوبي 2023 10K
النمو في المستقبل
وبالنظر إلى المستقبل، تشير الشركة إلى المزيد من الإنفاق الرأسمالي. ومن المتوقع أن تبلغ النفقات الرأسمالية السنوية حوالي 2 مليار دولار على مدى العقد المقبل، بشرط موافقة مجلس الإدارة على جميع مشاريع النمو، وهو ما يقرب من ضعف الإنفاق الرأسمالي الذي شهدناه خلال السنوات القليلة الماضية.
ومع ذلك، من خلال الاستثمارات الرأسمالية، من المتوقع أيضًا أن تنمو الشركة الإنتاج بمرور الوقت، بشكل أبطأ في السنوات القليلة المقبلة وبشكل أكبر في عام 2030 تقريبًا. نحن نتطلع إلى بعض الاستثمارات الرأسمالية الكبيرة إلى حد ما، ولكن من الجدير بالذكر أن شركة SCCO يمكن أن تكون توليد أكثر من 4 مليارات دولار من التدفق النقدي التشغيلي في عام 2025، دون استخدام أسعار السلع الأساسية المفرطة. ومن المتوقع أن ينمو هذا الرقم بمرور الوقت أيضًا.
الشكل 8 – المصدر: عرض شركة Southern Copper للربع الثالث من عام 2023
التقييم والاستنتاج
يعتمد الرسم البياني أدناه على تقديرات من Koyfin، وسعر السهم في وقت كتابة هذه السطور، والبيانات المالية اعتبارًا من الربع الرابع من عام 2023. نطاق 24-31.
الشكل 9 – المصدر: كويفين
ليس هناك شك في أن هذه شركة ذات جودة عالية، ولكن هذا التقييم يبدو ممتدًا إلى حد ما في هذه المرحلة. في الرسم البياني أدناه، يمكننا أيضًا أن نرى أن الشركة تتداول الآن عند الحد الأعلى للنطاقات التي كانت فيها مضاعفات التقييم خلال السنوات الخمس الماضية. لذا، من حيث التوقيت، سأكون حذرًا مع أسهم شركة Southern Copper Corporation عند هذه المستويات.
الشكل 10 – المصدر: كويفين
أحد المخاوف المحتملة لشركة Southern Copper هو أنها تدير منجمين كبيرين مفتوحين في المكسيك، حيث أعربت الإدارة الحالية عن رغبتها في حظر التعدين المفتوح في المكسيك. تنازلات جديدة. أولاً، من المحتمل أن يتعلق الأمر بالخطابات الانتخابية أكثر من الخطط الملموسة، وحتى لو حاولت الإدارة الحالية أو الإدارة القادمة تنفيذها، فمن المحتمل ألا يكون هناك دعم كافٍ لدفع شيء من هذا القبيل إلى الأمام. لذلك، أعتقد أن التهديد الذي يواجه تشغيل المناجم المفتوحة من تعليقات مثل هذه هو الحد الأدنى.
مع ذلك، إلى جانب الخطاب السلبي، أصبح من الصعب أيضًا الحصول على تصاريح تعدين جديدة في المكسيك مؤخرًا. وعلى هذا فإن التقييم الحالي يصبح أقل منطقية إذا أخذنا في الاعتبار حقيقة مفادها أن المكسيك أصبحت أقل تشجيعاً على التعدين، على الأقل على الهامش.
بشكل عام، تعد شركة Southern Copper واحدة من شركات التعدين الأعلى جودة في المنطقة. فهي تتمتع بهامش تشغيل ممتاز، وعائد كبير على حقوق المساهمين يبلغ حوالي 30% على مدار العشرين عامًا الماضية، ومتطلبات رأس مال مستدامة منخفضة نسبيًا، وقد وزعت الكثير من أرباحها على المساهمين بمرور الوقت. لذلك، قد يكون هناك ما يبرر تقييم قسط التأمين، ولكن التقييم الحالي لا يزال يبدو مبالغا فيه. أنا إيجابي نسبيًا بشأن أسعار النحاس، لذا فهو محايد جدًا بالنسبة للسهم، ولكن من المحتمل أن يكون سهم شركة Southern Copper Corporation أقرب إلى البيع منه إلى الشراء عند هذا المستوى.
