


تواصل سلسلة المخابز في المملكة المتحدة Greggs (OTCPK:GGGSF) المضي قدمًا ولديها فرص نمو كبيرة متبقية لها.
آخر قطعة لي عن Greggs كانت مذكرة الشراء الخاصة بي في شهر أكتوبر. ومنذ ذلك الحين، ارتفعت الأسهم المدرجة في لندن بنسبة 14%.
خلاصة قضية الاستثمار
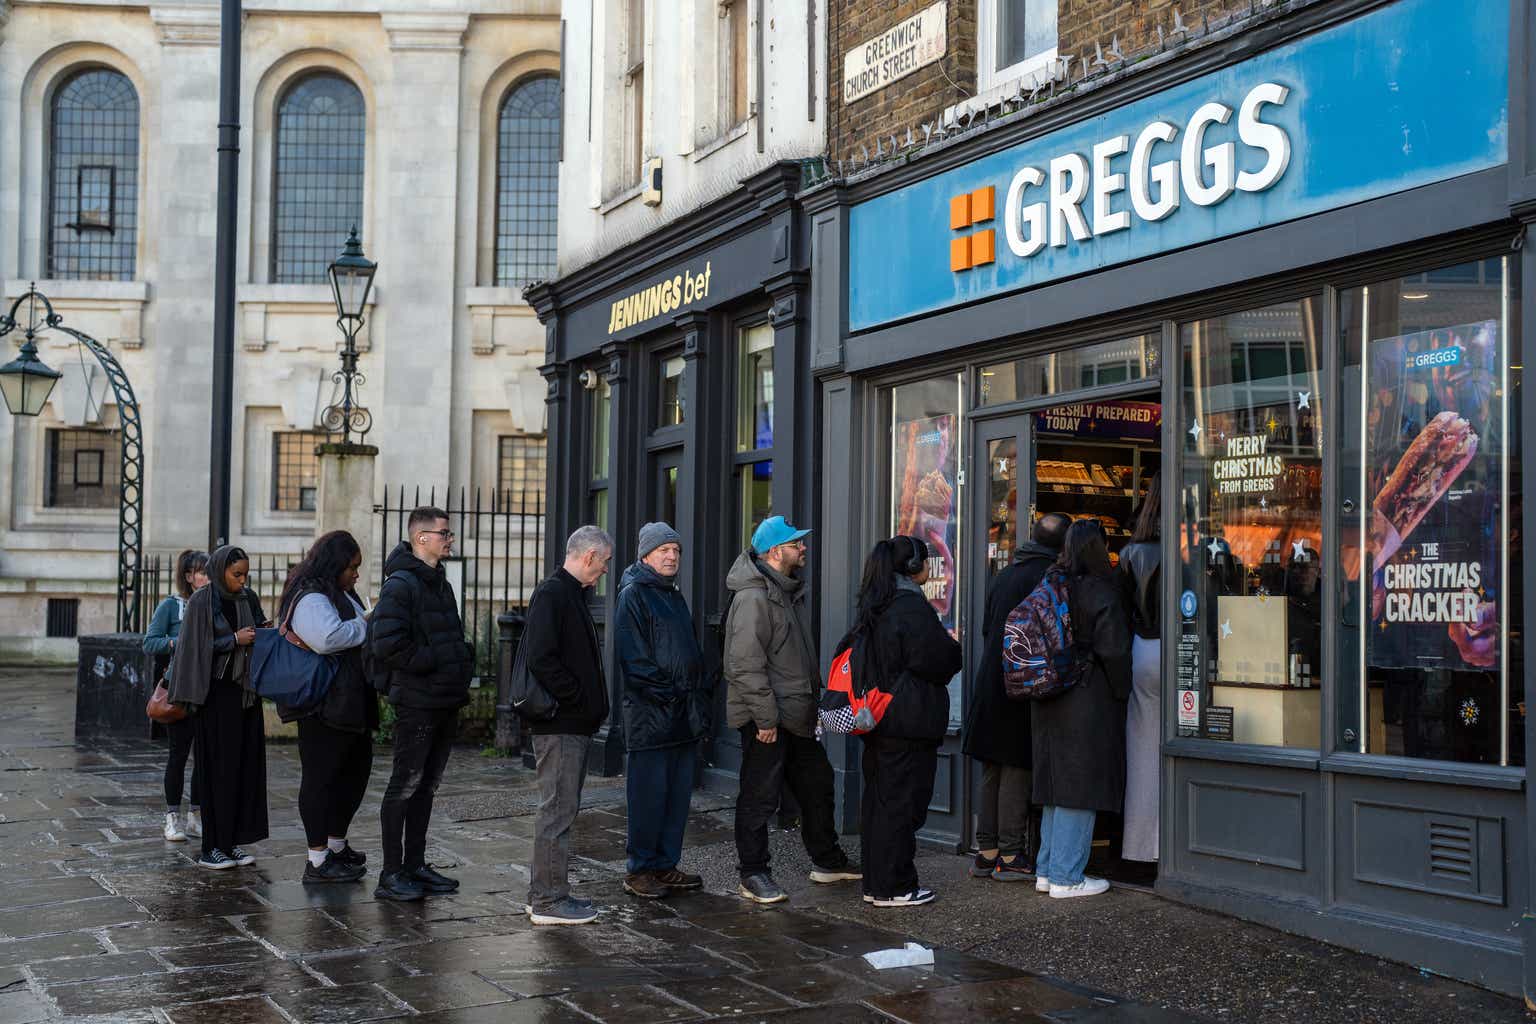
تعد Greggs واحدة من تلك الشركات المحددة ثقافيًا والتي من المفيد رؤيتها شخصيًا لفهم الجاذبية. ومع ذلك، فهي صيغة أساسية جدًا. تتمتع سلسلة المخابز بوفورات الحجم بفضل بصمتها الكبيرة في المملكة المتحدة. لقد توسعت بطرق متعددة على مدى العقد الماضي أو نحو ذلك بما يتجاوز مجرد شبكة المتاجر: أصبح الإفطار الآن جزءًا أكبر من العرض (وهو الآن سوق المملكة المتحدة) رائدة في وجبات الإفطار الجاهزة)، اكتسبت المشروبات الساخنة مكانة بارزة ومن المرجح أن أحد التطبيقات ساعد الشركة على زيادة المبيعات.
مذاق طعام جريجز جيد بالنسبة لي: أرى أنه صحي أكثر من الوجبات السريعة من أمثال ماكدونالدز (MCD)، على سبيل المثال. ولعل الأهم من ذلك أنني أعتبره أيضًا أكثر حشوًا. شريحة لحم تشبع جوعي لفترة أطول من الهامبرغر.
في الواقع، بعد أن كتبنا ما ورد أعلاه ثم قررنا مقارنة القيمة الغذائية الفعلية (من حيث الوزن المطلق وليس التناسبي) لعنصر مشترك من كلا الشركتين، كان أداء جريجز أفضل في بعض الأشياء ولكن ماكدونالدز كان أداؤه أفضل في أشياء أخرى. ومع ذلك، أعتقد أن الكثير من المستهلكين البريطانيين لديهم دلالات صحية أقل سلبية مع جريجز مقارنة بالعديد من الأطعمة السريعة الساخنة.
|
لفة النقانق جريجز |
نقانق ماكدونالدز ومافن البيض |
|
|
الطاقة كيلوجول |
1382 |
1768 |
|
الطاقة سعرة حرارية |
329 |
423 |
|
برميل (ز) |
22 |
23 |
|
من الذي يشبع |
12 |
8.3 |
|
الكربوهيدرات (ز) |
24 |
28 |
|
من أي أنواع السكريات |
0 |
3.2 |
|
الألياف (ز) |
غير مدرج |
2.2 |
|
البروتين (ز) |
9.4 |
25 |
|
ملح (ز) |
1.6 |
1.8 |
تم تجميع الجدول بواسطة المؤلف باستخدام بيانات من مواقع الشركة
جزء آخر مهم من عرض القيمة هنا هو الراحة. يوجد في Greggs عدد كبير من المواقع في المدينة ووسط المدينة. يمكنني الدخول والطلب والدفع نقدًا وغالبًا ما أخرج من الباب بسرعة (ليس واضحًا من الصورة أعلاه، أوافق على ذلك).
بالنسبة للبنائين الذين يشترون وجبة الإفطار في طريقهم إلى موقع البناء، على سبيل المثال، أعتقد أن هذا يمثل فائدة كبيرة. يمكن أن يؤدي نظام الطلب القائم على الشاشة ووقت الانتظار المعقد للغاية في ماكدونالدز إلى تقليل الراحة في مثل هذه المواقف.
لذا فإن نموذج Greggs أساسي ولكنه مثبت ويعمل بشكل جيد وأعتقد أن لديه مسار نمو طويل. لا أرى فقط فرص نمو مستمرة في المملكة المتحدة، ولكن أعتقد أنه يمكن نشر النموذج تقريبًا دون تغيير كبير في أيرلندا وهولندا وبلجيكا (ربما) وبولندا وأجزاء من أوروبا الشرقية وأستراليا ونيوزيلندا وجنوب إفريقيا.
الأعمال مستمرة في بناء الزخم
أصدرت الشركة هذا الشهر نتائجها الأولية لعام 2023 وكانت قوية.
إعلان النتائج الأولية للشركة
وأضافت أن المبيعات بالمثل في المحلات التجارية المملوكة للشركة نمت بنسبة 8.2% في الأسابيع التسعة الأولى من العام الحالي.
ماذا كان وراء هذا النمو؟
في الأساس، يستمر Greggs في طرح صيغة مجربة. 145 متجرًا جديدًا صافيًا يعني أن العقار انتهى عام 2023 عند 2473 متجرًا – وأتوقع أن يستمر ذلك في النمو. وتستهدف الشركة ما بين 140 إلى 160 افتتاحًا صافيًا هذا العام، وتقول إن هناك “فرصة واضحة” لأكثر من 3000 متجر في المملكة المتحدة على المدى الطويل. وهذا في حد ذاته يمكن أن يضيف حوالي 25% إلى الإيرادات من وجهة نظري.
وشهدت التجارة المسائية نموا، حيث يوجد 1200 موقع مفتوح حتى الساعة السابعة صباحا أو بعد ذلك. كان المعقل التاريخي لجريجز هو الغداء، ثم قام بتطوير عروض الإفطار ويمتد الآن إلى أوقات العشاء. وهذا من شأنه أن يسمح لها باستخدام نفس البنية التحتية الحالية لدعم المزيد من المبيعات.
وتقوم بتوسيع قدرتها اللوجستية بموقعين جديدين من المقرر أن يبدأ تشغيلهما هذا العام، كما قامت بتركيب خط رابع في منشأة الإنتاج المركزية الرئيسية الخاصة بها.
في غياب حدث غير متوقع مثل الإغلاق الذي يضر بالطلب، أتوقع أن يستمر Greggs في النمو بقوة في السنوات العديدة المقبلة.
المالية جذابة
أنهت الشركة العام الماضي بصافي نقد وما يعادله 195.3 مليون جنيه إسترليني. إن احتياجاتها التمويلية مدفوعة إلى حد كبير بخياراتها الخاصة بشأن مدى سرعة التوسع، وقد تمكنت من إدارة ذلك بنجاح لفترة طويلة: وأتوقع أن يظل هذا هو الحال.
وارتفعت ربحية السهم العام الماضي وأعلنت الشركة عن توزيع أرباح خاصة.
وبلغ هامش الربح قبل الضريبة العام الماضي 10.4%. قارن ذلك بـ 33.6% في ماكدونالدز. بينما انتقل Greggs إلى نموذج المتاجر المملوكة للشركة والمتاجر ذات الامتياز، فإن نموذج العمل هنا في جوهره هو شركة إنتاج أغذية سلعية متكاملة رأسيًا مع عروض البيع بالتجزئة ذات العلامات التجارية. ومن حيث نموذج الأعمال، فهو أقل جاذبية من الناحية المالية بشكل ملحوظ من ذلك النوع من عمليات الترخيص والامتياز الشائعة لدى كبار مشغلي الوجبات السريعة في الولايات المتحدة مثل ماكدونالدز.
ومع ذلك، فأنا أحب الميزانية العمومية لشركة Gregg وربحيتها ونموذج أعمالها المثبت. بلغت التدفقات النقدية التشغيلية 310 مليون جنيه إسترليني، لكن صافي التدفق النقدي الحر بلغ 3.7 مليون جنيه إسترليني فقط. وساهمت توزيعات الأرباح (وعدد صغير من عمليات إعادة شراء الأسهم) في التدفقات الخارجة، لكن المحركين الرئيسيين الآخرين كانا النفقات الرأسمالية وسداد أصل الدين على التزامات الإيجار، وكلاهما أرى أنه إيجابي بالنسبة لحالة الاستثمار طويل الأجل.
وقد أكد الإعلان عن توزيع أرباح خاصة لتوزيع الفائض النقدي على المساهمين على الوضع المالي القوي الحالي للشركة.
التقييم يبدو عادلا
باستخدام الأرباح بعد خصم الضرائب، تبيع شركة Greggs الآن بنسبة سعر إلى أرباح قدرها 20.
بالنسبة لشركة قوية تتمتع بآفاق نمو قوية، أعتقد أن هذا أمر عادل ولكني لا أعتقد أنه رخيص. أنا أحب النظرة طويلة المدى للأعمال، لذلك أحافظ على تصنيف “الشراء” الخاص بي.
ملاحظة المحرر: تتناول هذه المقالة واحدة أو أكثر من الأوراق المالية التي لا يتم تداولها في بورصة أمريكية كبرى. يرجى الانتباه إلى المخاطر المرتبطة بهذه الأسهم.
