


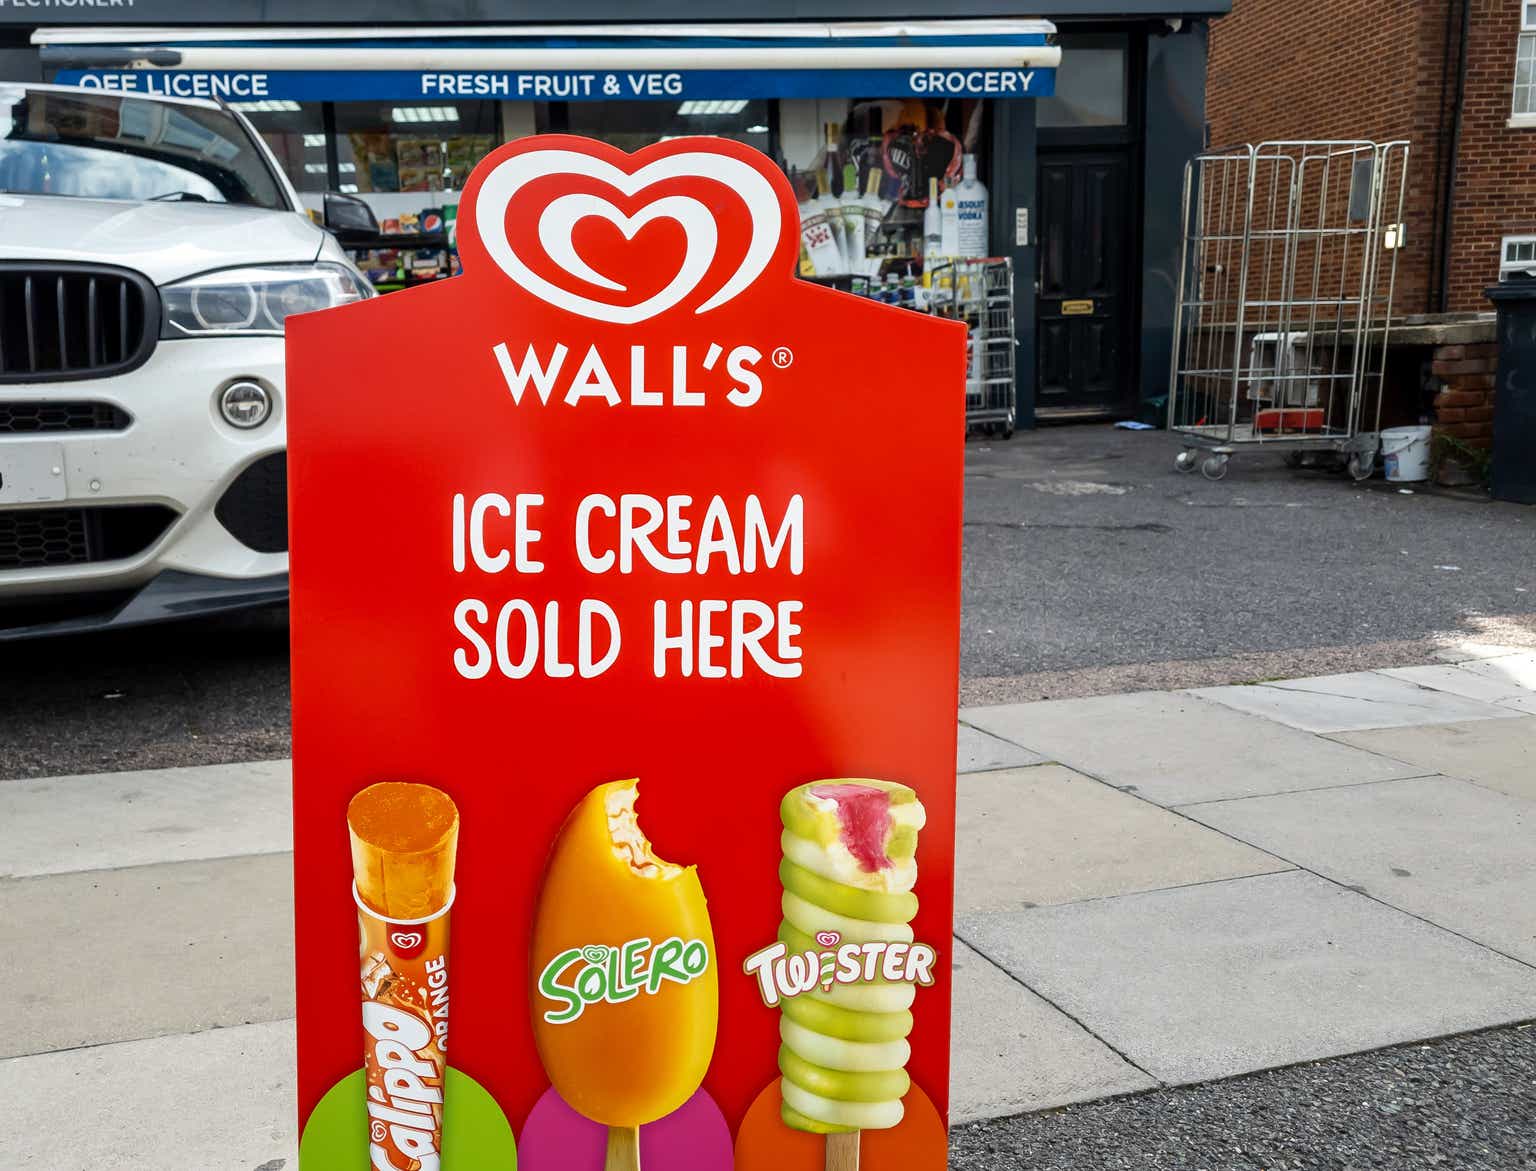
أعلنت شركة السلع الاستهلاكية العملاقة Unilever (OTCPK:UNLYF، UL) هذا الأسبوع عن خطط لإيقاف أعمالها في مجال الآيس كريم وخفض عدد الموظفين في محاولة لخفض التكاليف.
أعتقد أن التحركات هي خطوة في الاتجاه الصحيح، لكنني لا أراها بمثابة تحويل للشركة. أريد في هذه المقالة التركيز فقط على التغييرات المقترحة وما أعتقد أنها تعنيه بالنسبة لأسهم شركة Unilever.
الآيس كريم سبين أوف
تأسست شركة يونيليفر كمزيج من شركتين: شركة صناعة السمن الهولندية Unie وشركة تصنيع المنظفات الإنجليزية Lever Bros.
لقد امتدت بين عالمي الغذاء والرعاية الشخصية / المنزلية منذ ذلك الحين. هناك حجج مؤيدة ومعارضة. البيع في محلات السوبر ماركت، على سبيل المثال، مع عرض أوسع يجلب وفورات الحجم. المستهلك في كثير من الحالات هو نفسه، لذلك فهم يمكن أن يساعد البناء في جزء واحد من العمل في جزء آخر.
ومن ناحية أخرى، قد لا تكون أوجه التآزر كبيرة إلى هذا الحد. إن مصنع مكيفات الأقمشة (وسلسلة التوريد) ومصنع الآيس كريم مختلفان وسيظلان كذلك دائمًا. في حين أن شركة Procter & Gamble المنافسة (PG) كانت تمتلك مجموعة متنوعة من العلامات التجارية للأغذية أيضًا (من بينها Folgers وCrisco وPringles)، فقد ركزت بشكل متزايد على جانب الرعاية الشخصية والمنزلية في الشركة وتخلصت من العلامات التجارية للأغذية.
وكانت شركة يونيليفر تسير بنفس الطريقة حتى قبل إعلان هذا الأسبوع. كتب المستثمر الهولندي مقالًا في SA لعام 2022 حول ما يمكن أن يعنيه التحول على غرار P&G لشركة Unilever. في عام 2017، على سبيل المثال، باعت شركة Unilever أعمالها المتعلقة بالدهون الصفراء التي يعود تاريخها إلى شركة Unie إلى شركة KKR. وفي نفس الوقت تقريبًا، كانت تضيف أيضًا العلامات التجارية للآيس كريم (Betty Ice في رومانيا) وغيرها من العلامات التجارية للأغذية مثل شاي Tazo وThe Vegetarian Butcher (كذا.). لذلك كانت الإستراتيجية مختلطة وظل الطعام جزءًا كبيرًا من الشركة.
وفي العام الماضي، حقق إجمالي أعمال المواد الغذائية بما في ذلك الآيس كريم إيرادات بقيمة 21.1 مليار يورو، أي أكثر من ثلث إجمالي الشركة.
التقرير السنوي للشركة 2023
يوضح إعلان هذا الأسبوع الأساس المنطقي لفصل الآيس كريم عن بقية الأعمال، وهو ما أتفق معه:
“تتمتع الآيس كريم بخصائص مميزة مقارنة بالأعمال التجارية الأخرى لشركة يونيليفر. ويشمل ذلك سلسلة التوريد ونقاط البيع التي تدعم البضائع المجمدة، ومشهد قنوات مختلف، والمزيد من الموسمية، وزيادة كثافة رأس المال.
لقد شاهدت في كثير من الأحيان مندوبي مبيعات الآيس كريم من Walls يزورون متاجر صغيرة في أوروبا وأماكن أخرى وتساءلت عن اقتصاديات العمل، حيث أن سلسلة التبريد الخاصة بها تجعل الأمر أكثر تعقيدًا من وضع أكياس الشامبو في نفس المتاجر وتركها هناك دون أن تمس لعدة أشهر.
وسيبدأ فصل أعمال الآيس كريم على الفور، ومن المتوقع أن يكتمل بحلول نهاية العام المقبل. وجاء في البيان ما يلي حول هيكلة الانفصال:
“إن انفصال آيس كريم هو الطريق الأكثر ترجيحًا للانفصال، وفي هذه الحالة نتوقع أن تعمل الشركة بهيكل رأس مال يتماشى مع الشركات المدرجة المماثلة. وسيتم النظر في خيارات أخرى للانفصال لتعظيم العوائد للمساهمين. سيتم تحديد التكاليف وأوجه عدم التآزر التشغيلية المتعلقة بفصل الآيس كريم من خلال هيكل المعاملة الدقيق الذي تم اختياره.
من الناحية النظرية، ستكون الصفقة محايدة بالنسبة للمساهمين الحاليين ما لم تفتح تقييمًا مختلفًا للآيس كريم و/أو الأعمال المتبقية.
وعلى المدى الطويل، أعتقد أن هذا أمر إيجابي بالنسبة لحالة استثمار شركة يونيليفر للأسباب التي ذكرتها أعلاه.
إذا أخذنا العام الماضي كمثال، فإن الأساس المنطقي المالي الموضح أعلاه واضح، حيث يقدم الآيس كريم أدنى هامش تشغيلي لأي وحدة تشغيل (على الرغم من أنه ليس أقل بكثير من الرعاية المنزلية، ومن المثير للاهتمام).
تم تجميع الرسم البياني من قبل المؤلف باستخدام بيانات من إعلان النتائج المالية السنوية للشركة
وهذا لا يجعلها عملاً غير جذاب، اعتمادًا على تكلفة رأس المال. ولكنها ليست شركة رائعة من الناحية المالية وقد تتحسن اقتصادياتها إذا أصبحت في نهاية المطاف جزءًا من شركة تتمتع بقدر أكبر من التآزر، على الرغم من أن شركة يونيليفر تمتلك حوالي 17٪ من حصة سوق الآيس كريم العالمية الحالية، فإن نطاق الإنتاج على نطاق واسع قد يكون الدمج بعد الانفصال محدودًا.
ومع ذلك، فإن التخلص من العمل يجب أن يسمح للشركة بتركيز الوقت والقوى العاملة على أعمالها ذات هامش الربح المرتفع، وهو ما أراه جيدًا لحالة الاستثمار.
تغييرات الشركات
وفي نفس الإصدار، أعلنت الشركة عن “برنامج إنتاجي” من المتوقع أن يحقق وفورات في التكاليف تبلغ حوالي 800 مليون يورو في السنوات الثلاث المقبلة. واستناداً إلى السنوات الثلاث الماضية، كان ذلك ليؤدي إلى فارق أقل من 3% في أرباح ما قبل الضريبة حتى لو تحققت كل هذه المدخرات (وفي مثل هذه البرامج غالباً ما تفشل في تحقيق ذلك، حسب تجربتي). وهذا ليس أمرا غير مرحب به ولكنه ليس تحولا هائلا.
ولسوء الحظ، من المتوقع أن يؤثر هذا على 7500 أو نحو ذلك من الأدوار المكتبية في الغالب. ويبقى أن نرى ما يعنيه ذلك بالنسبة لأداء الأعمال، ولكن اقتصاديات التأرجح في مؤسسة تتمحور حول التسويق ليست مقنعة دائمًا. ومن المتوقع أن تبلغ تكاليف إعادة الهيكلة حوالي 1.2% من إجمالي المبيعات خلال السنوات الثلاث المقبلة (زيادة عن البرنامج الحالي الذي كان يتوقع 1%). واستناداً إلى حجم المبيعات خلال السنوات الثلاث الماضية، فإن ذلك كان سيعني تكاليف تبلغ نحو 2.1 مليار يورو.
أرى أن هذا محايد إلى سلبي بالنسبة لحالة الاستثمار. ويعد التوفير صغيرا نسبيا مقارنة باحتمال الأداء الأضعف من جانب القوى العاملة الأصغر حجما والأقل تحفيزا.
التطلع إلى المستقبل والتأثير على التقييم
ورفعت الشركة توجيهاتها على المدى المتوسط على النحو التالي: “بعد الانفصال، تهدف شركة يونيليفر إلى تحقيق نمو أساسي في المبيعات بمعدل متوسط من رقم واحد وتحسين متواضع في الهامش.” وهذا أمر محترم ولكنه ليس مثيرًا بشكل خاص من وجهة نظري بالنسبة لشركة لطالما بدت إمكاناتها أعلى من أدائها الفعلي عامًا بعد عام.
وهذا بمثابة تمرين للهندسة المالية وخفض التكاليف، وهو أمر يمكن أن يكون جيدًا في أبعد الحدود. ولكن ما كنت أود أن أسمع المزيد عنه هو رؤية إيجابية للنمو في الأعمال المتبقية. أنت لا تقطع طريقك إلى النمو.
يتم تداول الأسهم بنسبة سعر إلى أرباح قدرها 18 ولا تزال أقل قليلاً من السعر الذي عرض به وارن بافيت الاستحواذ على الشركة منذ أكثر من سبع سنوات. لذا فإن سبع سنوات من تحرير الإدارة للقيمة منذ عرض بافيت قد فتحت على وجه التحديد قيمة صفر للمساهمين، بما يتجاوز الأرباح (العائد الحالي هو 3.8٪، بما يتماشى مع مؤشر FTSE 100).
أعتقد أن نطاق الأعمال ذات الهامش الأعلى بعد انتهاء وحدة الآيس كريم يمكن أن يساعد في رفع سعر سهم Unilever. ولكن هناك مخاطر التنفيذ، خاصة مع تخفيض الوظائف، وأعتقد أن الشركة تحتاج أولاً إلى إثبات أن هذه الخطوة الأخيرة من “التحركات الكبيرة” العديدة التي قامت بها على مدى عقود ستحقق قيمة بالفعل قبل إعادة تقييم الأسهم وفقًا لذلك. إن نسبة AP/E البالغة 18 لشركة سلع استهلاكية مدرجة في لندن، حتى مع ثقل شركة Unilever وإمكاناتها، تبدو عادلة بالنسبة لي، لذا فإنني أصنف الأسهم على أنها “احتفاظ”.
ملاحظة المحرر: تتناول هذه المقالة واحدة أو أكثر من الأوراق المالية التي لا يتم تداولها في بورصة أمريكية كبرى. يرجى الانتباه إلى المخاطر المرتبطة بهذه الأسهم.
