


بقلم بيتر سي إيرل
في فبراير 2023، أظهرت ظروف العمل الشهرية الصادرة عن AIER إشارات متباينة مرة أخرى. ارتفع المؤشر الرئيسي من 67 إلى 75 مع بقاء المؤشر المتزامن تقريبًا للشهر الرابع عند مستوى 75. المؤشر المتخلف، الذي انخفض إلى 0 في ديسمبر 2023 قبل أن ينتعش إلى 50 في يناير، ثم انخفض مرة أخرى إلى 33.


المؤشرات الرائدة (75)
ومن بين المكونات الاثني عشر للمؤشر الرئيسي، ارتفعت سبعة وتراجعت خمسة.
ارتفعت في فبراير 2023 الوحدات السكنية الجديدة المملوكة للقطاع الخاص في الولايات المتحدة والتي بدأت حسب هيكل إجمالي معدل SAR (12.7 بالمائة)، وأرصدة العملاء المدينة في حسابات FINRA في حسابات الهامش (5.9 بالمائة)، وأسعار أسهم مؤشر كونفرنس بورد الأمريكي الرائد 500 سهم عادي (4.3 بالمائة)، المعدلة إجمالي مبيعات خدمات التجزئة والأغذية (0.9 في المائة)، وشركة كونفرنس بورد الأمريكية للمصنعين، والطلبات الجديدة، ورأس المال غير الدفاعي، والطائرات الجيدة (0.6 في المائة)، ومتوسط ساعات العمل الأسبوعية في الولايات المتحدة لجميع الموظفين في التصنيع (0.5 في المائة)، وكونفرنس بورد الولايات المتحدة المؤشر الرائد لصناعة الطلبيات الجديدة على السلع والمواد الاستهلاكية (0.1 بالمائة). وكانت المكونات الخمسة المتراجعة هي نسبة المخزون / المبيعات: إجمالي الأعمال (-0.7 في المائة)، ومبيعات الشاحنات الثقيلة في الولايات المتحدة (-1.6 في المائة)، ومؤشر توقعات المستهلك لجامعة ميشيغان (-2.5 في المائة)، ومطالبات البطالة الأولية في الولايات المتحدة (-5.3). في المائة)، وفروق سندات الخزانة الأمريكية لأجل 1 إلى 10 سنوات (-6.4 في المائة).
يشير المؤشر الرئيسي، عند 75، إلى مستوى مستدام من النمو المعتدل، مع الحفاظ على اتجاه ثابت ضمن نطاق الأداء فوق المحايد الذي لوحظ خلال العام الماضي.
متزامن تقريبًا (75) ومؤشرات متأخرة (33)
ومن بين المكونات الستة للمؤشر المتزامن تقريبا، ارتفعت أربعة منها، وكان واحد محايدا، وواحد انخفض في فبراير. ارتفع الإنتاج الصناعي الأمريكي (0.4 في المائة)، والدخل الشخصي المتزامن من كونفرنس بورد ناقص مدفوعات التحويل (0.2 في المائة)، ومبيعات التصنيع والتجارة المتزامنة من كونفرنس بورد (0.2 في المائة)، والموظفين الأمريكيين في قوائم الرواتب غير الزراعية (0.2 في المائة). ولم يتغير معدل مشاركة القوى العاملة في الولايات المتحدة، وانخفض الوضع الحالي لثقة المستهلك لعام 1985 = 100 بنسبة 4.8 بالمائة.
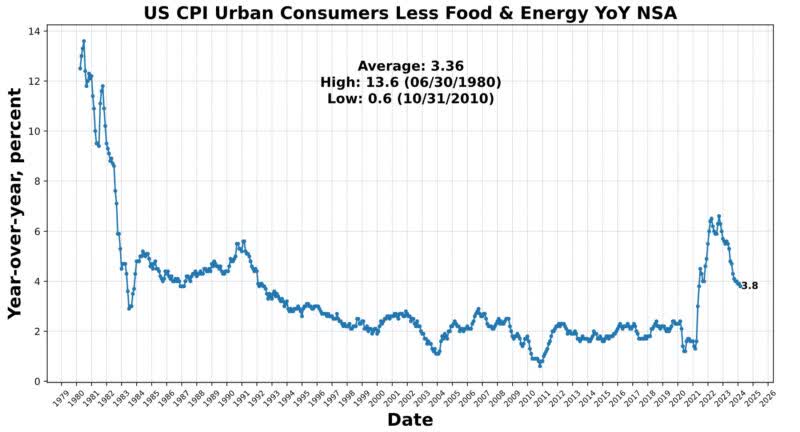
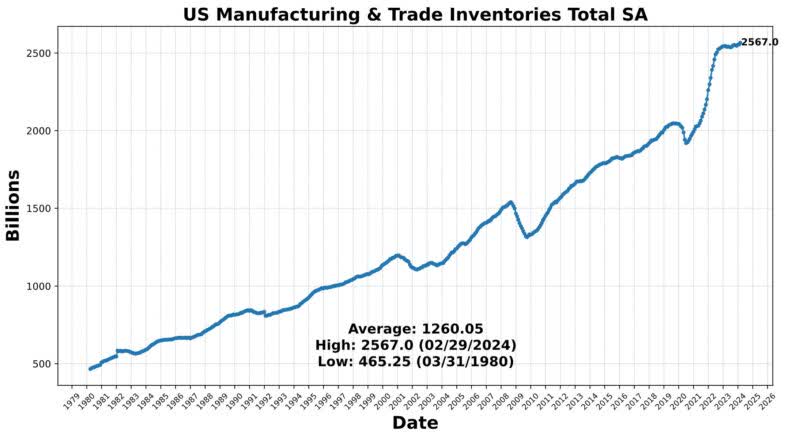
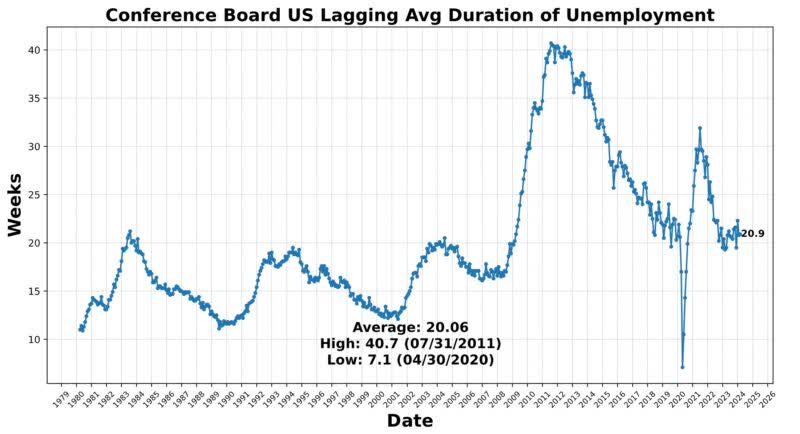
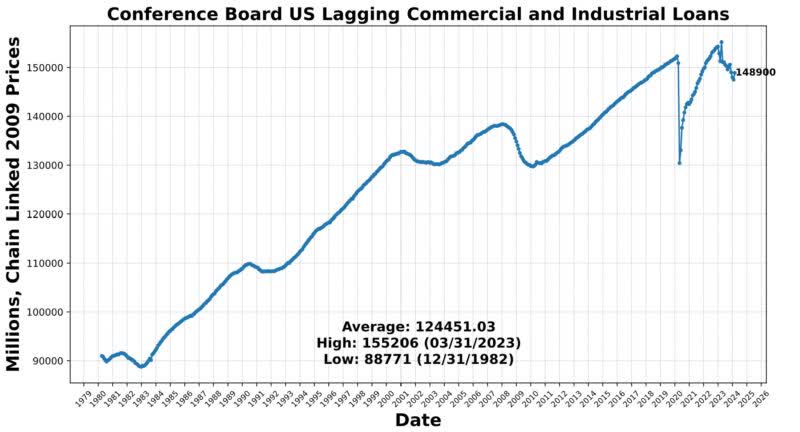
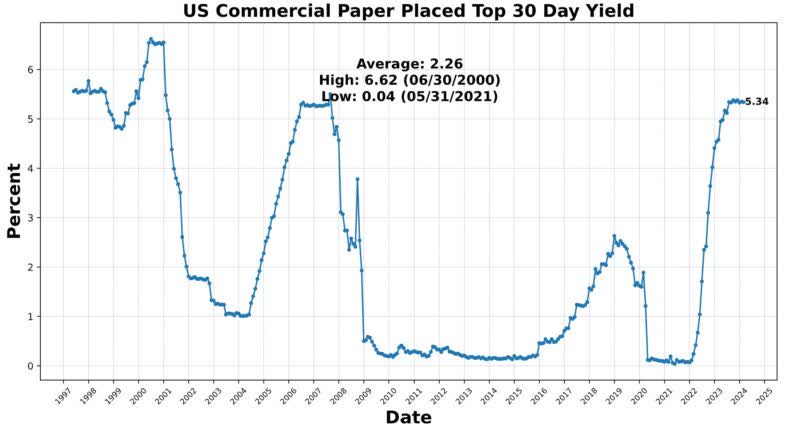
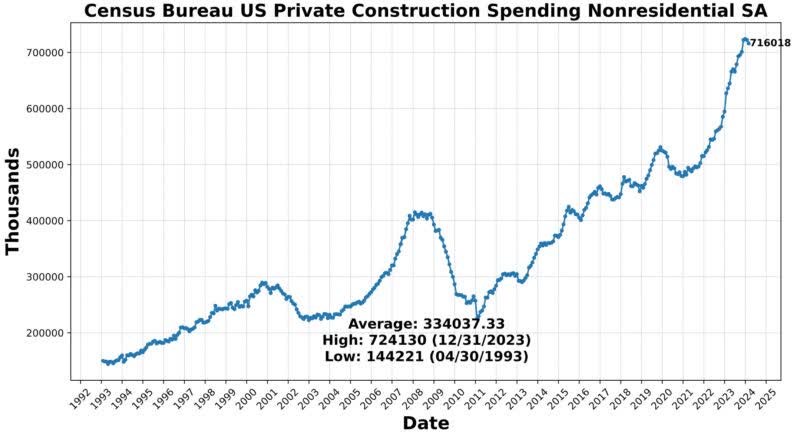
كان للمؤشر المتأخر ثلاثة مكونات صاعدة وثلاثة مكونات هابطة. في الفئة الأولى، كانت القروض التجارية والصناعية المتأخرة في الولايات المتحدة (0.9%)، ومتوسط مدة البطالة المتأخرة في الولايات المتحدة (0.5%)، وإجمالي مخزونات التصنيع والتجارة الأمريكية (0.5%). وانخفضت عائدات الأوراق التجارية الأمريكية ذات العائد الأعلى لمدة 30 يومًا بنسبة 0.2 في المائة، كما فعل مكتب الإحصاء الأمريكي في الإنفاق على الإنشاءات الخاصة في الولايات المتحدة غير السكنية (-0.9 في المائة) ومؤشر أسعار المستهلك الأمريكي للمستهلكين في المناطق الحضرية مع انخفاض الغذاء والطاقة على أساس سنوي (-2.7 في المائة). عند مستوى 75 لمدة أربعة أشهر حتى الآن، يشير المؤشر المتزامن تقريبًا إلى استقرار نسبي للنمو المعتدل. في المقابل، يشير المؤشر المتأخر إلى انكماش معتدل، واستمرارًا لنمط من التقلبات الكبيرة من شهر لآخر.
مناقشة
قدم إصدار الكتاب البيج لبنك الاحتياطي الفيدرالي في 17 أبريل 2024 نظرة ثاقبة للظروف الاقتصادية في مختلف مناطق الولايات المتحدة. وتميز الربع الأول من عام 2024 بتوسع “طفيف”، يتماشى مع الأوصاف السابقة المتشائمة للنشاط. سجلت عشر مناطق تابعة للاحتياطي الفيدرالي نموًا مقارنة بثماني مناطق في فبراير، على الرغم من أن الإنفاق الاستهلاكي أظهر زيادة طفيفة، وهو ما يتناقض مع أرقام مبيعات التجزئة الأخيرة. ومن بين الاتجاهات الأخرى التي لوحظت زيادة حساسية الأسعار وانخفاض الإنفاق التقديري. وأعرب المشاركون في استطلاعات بنك الاحتياطي الفيدرالي عن تفاؤل حذر بشأن النمو، على الرغم من أن نمو التوظيف ظل متواضعا مع استمرار النقص في العمالة في بعض القطاعات. واستمرت الضغوط على الأجور في التراجع، في حين ظل التضخم ثابتا، على الرغم من أن بعض المناطق أبلغت عن ضغوط متزايدة على الهوامش بسبب صعوبة تمرير الزيادات في الأسعار، مما يشكل مخاطر تصاعدية محتملة.
قدم تقرير الإنتاج الصناعي لشهر مارس مفاجأة صعودية، متجاوزة التوقعات الأولية. وأظهر إنتاج الصناعات التحويلية، على وجه الخصوص، قوة غير متوقعة، مع تعديل بيانات فبراير صعودا، مما يضع قاعدة أعلى لقياس النمو الشهري. وكان هذا الارتفاع في الإنتاج مدفوعاً بالطلب الاستهلاكي القوي على السيارات، وهو قطاع حساس تقليدياً لأسعار الفائدة، فضلاً عن الوقود. ومع مرونة الطلب الاستهلاكي وبيانات المسح التي تشير إلى تحسن الظروف، فقد يكون الإنتاج الصناعي الأمريكي قد تجاوز أدنى مستوياته السابقة. لم يقتصر الأمر على نمو الإنتاج الصناعي في الموعد النهائي في مارس، بما يتماشى مع الإجماع والتوقعات، ولكن تم تعديل أرقام فبراير بشكل كبير من 0.1% إلى 0.4%. والجدير بالذكر أن إنتاج الصناعات التحويلية فاق التوقعات، حيث ارتفع بنسبة 0.5% خلال الشهر، متجاوزًا توقعات المسح والتقديرات المتفق عليها. وقد ساهمت الزيادة في إنتاج السلع الاستهلاكية، وخاصة السيارات وقطع الغيار، بشكل كبير في هذا النمو. كما قدم تصنيع السلع المعمرة وإنتاج السلع غير المعمرة مساهمات كبيرة في نمو الإنتاج الصناعي الشهري.
وفي الآونة الأخيرة، تباين مشهد تشغيل العمالة الذي صوره المسح المؤسسي الذي أجراه مكتب إحصاءات العمل (الذي يستطلع آراء ما يقرب من 144 ألف شركة) ومسح الأسر (الذي يستطلع ما يقرب من 60 ألف أسرة) بشكل كبير في الآونة الأخيرة، الأمر الذي يكشف عن حقائق اقتصادية متناقضة. وتظهر القطاعات التي تدعمها الإنفاق من الجهات المستفيدة من ارتفاع قيمة الأصول (الترفيه والضيافة والرعاية الصحية، من بين أمور أخرى) مكاسب قوية في مجال التوظيف بينما تشهد قطاعات أخرى انخفاض الطلب. وتميل الفئة الأخيرة إلى الارتباط بالمستهلكين ذوي الدخل المنخفض وتعاني من تباطؤ النمو وقيود في التوظيف. ومن المرجح أن يستمر هذا التفاوت، مما يؤدي إلى تفاقم الصعوبات في التفسير.
وقد فاقت القوة الأخيرة في بيانات الوظائف غير الزراعية التوقعات، حيث بلغ متوسطها حوالي 250 ألف وظيفة جديدة شهريًا. وهذا أكثر من ضعف الوتيرة الثابتة المقدرة من قبل الاحتياطي الفيدرالي والتي تبلغ 100000 شهريًا. وهناك نظرية سائدة تعزو هذا النمو القوي إلى الارتفاع المذهل في الهجرة على مدى السنوات القليلة الماضية، مما يشير إلى أن وتيرة التوظيف المحايدة الجديدة أعلى من 150 ألف إلى 250 ألف شهريا.
ومع ذلك، هناك سبب للشك فيما يتعلق بدقة كشوف الرواتب غير الزراعية في القبض على العمال غير المسجلين. من المحتمل أن يقدم مسح الأسر انعكاسًا أكثر دقة لصحة سوق العمل مقارنة بمسح المنشآت. وعلى الرغم من الإجماع على وجهة النظر، يشير مسح الأسر المعيشية إلى تباطؤ سوق العمل، مما يتحدى فكرة استمرار التوظيف القوي وسط تدفق المهاجرين. وتعزز الاختلافات المنهجية بين مسوحات المؤسسات والأسر هذا التناقض، حيث تكون مسوحات الأسر أكثر فعالية في تسجيل توظيف العمال الذين يحتمل أن يكونوا غير مسجلين. وفي حين أن مسح المؤسسات يلتقط الوظائف الأكثر عرضة للتقلبات المسايرة للدورة الاقتصادية ــ مثل الوظائف المؤقتة والعمل في “اقتصاد العمل المؤقت” ــ فإن مسح الأسر المعيشية يقدم صورة أكثر شمولا لديناميات سوق العمل.
ونتيجة لذلك، قد يحتاج صناع السياسات إلى إعادة معايرة تقييمهم لقدرة الاقتصاد على استيعاب تدفق كبير من المهاجرين ذوي المهارات المنخفضة وسط الركود المتزايد في سوق العمل. وتؤثر التغييرات الأخيرة في السياسات، مثل الزيادة الكبيرة في الحد الأدنى للأجور في كاليفورنيا، على ديناميكيات التوظيف، مما يؤدي إلى تفاقم التراجع في سوق العمل. وعلى الرغم من قوة الوظائف غير الزراعية، تشير بيانات المسح الأسري إلى مكاسب أضعف في التوظيف، مما يعكس تباطؤ سوق العمل.
قدمت بيانات مؤشر أسعار المستهلك لشهر مارس/آذار إشارة مثيرة للقلق بشأن المعركة المستمرة ضد التضخم، خاصة بالنظر إلى الأنماط الموسمية المواتية التي تؤدي عادة إلى تراجع التضخم خلال هذه الفترة. بقي مؤشر أسعار المستهلكين الرئيسي والأساسي دون تغيير منذ فبراير، مع ارتفاع طفيف في الأرقام على أساس سنوي. وتجدر الإشارة بشكل خاص إلى الزخم المستمر في مؤشر أسعار المستهلكين الأساسي على فترات زمنية مختلفة، مما يشير إلى أن التقدم في مكافحة التضخم ربما توقف أو توقف فعليًا. ومن الجدير بالذكر أن أسعار الطاقة وتكاليف المأوى لا تزال تشكل المحرك الرئيسي للتضخم، حيث تساهم أسعار البنزين والإيجارات بشكل كبير في نمو مؤشر أسعار المستهلكين الرئيسي. علاوة على ذلك، تشهد الخدمات الأساسية، وخاصة خدمات النقل، ضغوطا تضخمية ملحوظة تعكس الآثار المتبقية لزيادات أسعار المركبات الجديدة والمستعملة.
وعلى الرغم من بعض العلامات المشجعة التي تشير إلى تراجع التضخم في فئات معينة، مثل السلع الأساسية، فإن انتشار تراجع التضخم يظل متفاوتا. ويبدو أن فعالية السياسة النقدية في الحد من الضغوط التضخمية آخذة في التحسن، كما يتضح من انخفاض ضغوط الأسعار في بعض فئات الإنفاق الحساسة لسعر الفائدة. ومع ذلك، فإن حصة فئات الإنفاق الأساسية التي تعاني من الانكماش الصريح لا تزال مرتفعة نسبيا، مما يشير إلى التحديات المستمرة في تحقيق تباطؤ واسع النطاق في التضخم.
وفي ضوء هذه التطورات، والتي يتضح من التصريحات التي أدلى بها مسؤولو بنك الاحتياطي الفيدرالي في الأسابيع الأخيرة، يقوم صناع السياسات بإعادة تقييم توقعاتهم للتضخم ومسار السياسة المترتب على ذلك. من المحتمل جدًا أن يتأخر الجدول الزمني الذي حدده بنك الاحتياطي الفيدرالي لتعديلات أسعار الفائدة. أسواق أسعار الفائدة الضمنية في السوق، والتي توقعت في أواخر عام 2023 خمسة أو ستة تخفيضات في أسعار الفائدة في عام 2024، خفضت توقعاتها إلى اثنين.
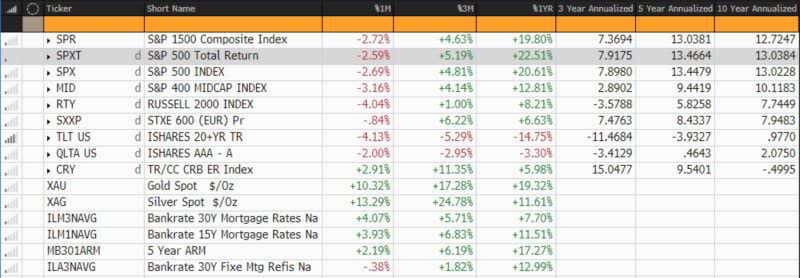
وسط البيانات الاقتصادية المختلطة التي تذكرنا بمعظم العامين الماضيين، هناك جيوب من القوة طغت عليها مع ذلك المخاوف المتعلقة بالتضخم والتكهنات بشأن إجراءات السياسة النقدية في الربع أو الربعين القادمين. وتشهد أسواق العمل حالة من البرودة، مما يزيد من حالة عدم اليقين المحيطة بمسار الاقتصاد الأمريكي. ومن الجدير بالذكر أن السعر الفوري للذهب ومؤشر ستاندرد آند بورز 500 قد وصل إلى مستويات قياسية متتالية في مناسبات متعددة في الشهر الماضي، مما يعكس بسهولة عدم اليقين الذي عبرت عنه السوق بشأن التوقعات الاقتصادية. وبينما يبدو أن احتمال حدوث انكماش اقتصادي واضح آخذ في التضاؤل، فإن المؤشرات الكلاسيكية للركود لا تزال تشير بقوة إلى حدوث انكماش خلال الأشهر الـ 12 المقبلة. إن غياب مسار واضح يوصي بتقديم بيانات واتجاهات واقعية بشكل موضوعي خالي من التحيز أو التكهن.
المؤشرات الرائدة


مؤشرات متزامنة تقريبا


المؤشرات المتأخرة
أداء سوق رأس المال
البريد الأصلي
ملحوظة المحرر: تم اختيار النقاط التلخيصية لهذه المقالة بواسطة محرري “البحث عن ألفا”.
