


صندوق iShares العالمي للطاقة النظيفة (ETF)ناسداك:ICLN) يوفر للمستثمرين إمكانية التعرض للأسهم الدولية في مجال الطاقة المتجددة، مثل طاقة الرياح والطاقة الشمسية والطاقة الكهرومائية ومقدمي الطاقة المتجددة الآخرين. ويتم استثمار ما يزيد قليلاً عن ثلث قاعدة أصولها البالغة 1.8 مليار دولار في الأسهم الأمريكية.
iShares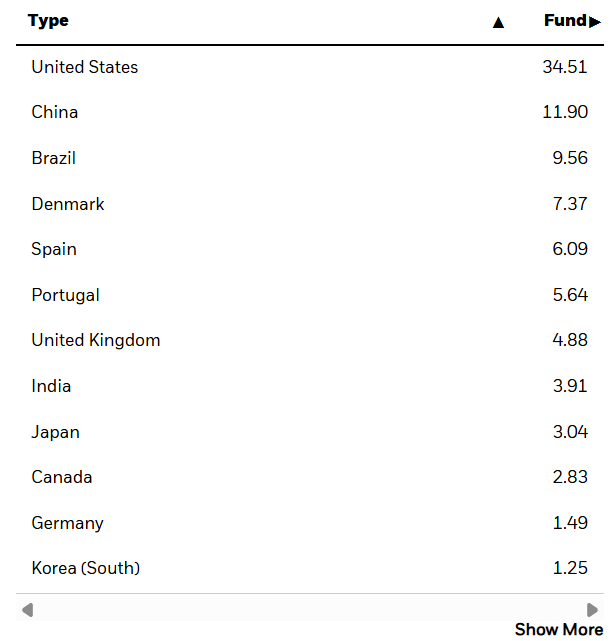
مقدمة إلى ICLN
تم إطلاق هذا المنتج المتداول في البورصة في 24 يونيو 2008، بواسطة iShares، وهي في الأصل علامة تجارية تابعة لـ Barclays Global Investors والتي أصبحت جزءًا من محفظة BlackRock في عام 2009 عندما اشترت الأخيرة الأولى.
كان ICLN من بين أولى صناديق الطاقة النظيفة/الخضراء التي تم إطلاقها في منتصف وأواخر العقد الأول من القرن الحادي والعشرين في الولايات المتحدة. لقد كان إطلاق الصندوق عشية حدوث أزمة مالية كبرى بمثابة حالة من سوء التوقيت، وبعد أكثر من 17 عامًا، لا تزال ICLN تكافح من أجل العودة إلى سعر سهمها الأصلي.
تسعى ألفا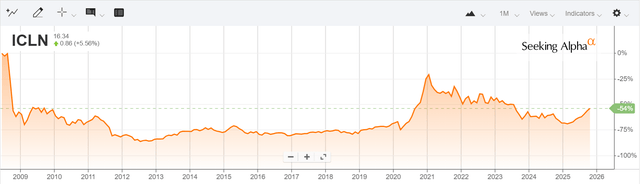
ويقوم الصندوق بتوزيع أرباح نصف سنوية منذ عام 2008، مع توزيعات أرباح خاصة نادرة. العائد حاليا حوالي 1.5٪. وفي حين أن هذا قد لا يكون كافياً لمستثمري توزيعات الأرباح، إلا أن نمو توزيعات الأرباح كان قوياً في السنوات الأخيرة، حيث يبلغ متوسط معدل النمو الحالي لمدة خمس سنوات حوالي 13.6٪.
معايير الاختيار
ويستهدف هذا الصندوق مواضيع مختلفة في مجال الطاقة النظيفة، بما في ذلك الوقود الحيوي، والطاقة الحرارية الأرضية، وخلايا الوقود، بالإضافة إلى الطاقة الشمسية وطاقة الرياح والطاقة الكهرومائية المعروفة على نطاق أوسع.
iShares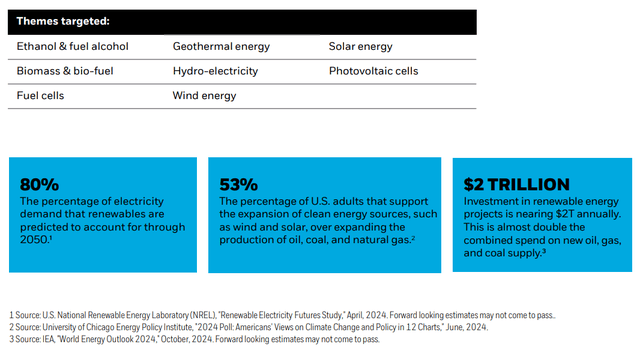
منهجية المؤشر الأساسي
الهدف الاستراتيجي للصندوق هو تتبع مؤشره الأساسي، وهو مؤشر S&P العالمي لانتقال الطاقة النظيفة، المقوم بالدولار الأمريكي. وينصب التركيز على “الانتقال”، وهو أمر منطقي تمامًا عندما ينظر المرء إلى القطاعات التي يحملها.
iShares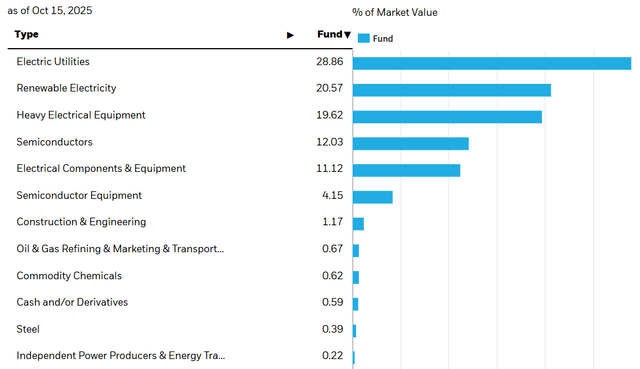
القطاعات الرئيسية للصندوق هي جميع الصناعات التي تشهد تحولًا في إنتاج الطاقة ومصادرها، وتبحث عن طرق أكثر كفاءة لتوليد الطاقة التي تسعى إلى تقليل التلوث، وتكون أكثر كفاءة من حيث التكلفة، وتكون أكثر استدامة من مصادر الوقود التقليدية.
ويتبع المؤشر نفسه منهجية محددة لإدراج واستبعاد الأسهم. خطوط الأساس هي كما يلي:
- 300 مليون دولار أمريكي من إجمالي القيمة السوقية و100 مليون دولار أمريكي على أساس التعويم المعدل.
- 3 ملايين دولار أمريكي في متوسط سيولة الأسهم اليومية، تم تخفيضها إلى 2 مليون دولار أمريكي للإدراجات الحالية.
- التداول في الأسواق الناشئة أو بورصات الأسواق المتقدمة (بما في ذلك الولايات المتحدة).
- ما لا يقل عن ربع الإيرادات من مبادرات الطاقة النظيفة.
- درجة التعرض لا تقل عن 0.5.
يعتمد المؤشر أيضًا على مجموعة من قواعد الاستبعاد، وهي الأنشطة التجارية التي تشمل تصنيع الأسلحة والأسلحة، ومبيعات التبغ، وتعدين الفحم الحراري، والرمال النفطية واستخراج/إنتاج النفط الصخري والغاز، والحفر في القطب الشمالي، والعديد من القطاعات الفرعية الأخرى “المحظورة”.
يستثني المؤشر أيضًا الشركات التي لا تمتثل لمبادئ UNGC (الميثاق العالمي للأمم المتحدة)، والتي هي في الأساس أي شركة تنتهك أو ترتبط بانتهاك المعايير والقواعد العالمية على النحو المبين في العنوان الكتابي تقريبًا: المبادئ العشرة.
وأوضح نقاط التعرض
وبعد عقبة الأهلية، يتم بعد ذلك وضع الأسهم من خلال نظام التسجيل الذي يولد درجة التعرض بين 0 و 1، حيث تتراوح الحدود القصوى بين 0 و 100٪ من الإيرادات المستمدة من مصادر الدخل المؤهلة.
منهجية مؤشر ستاندرد آند بورز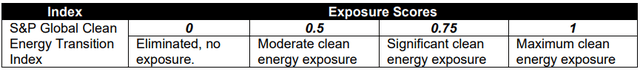
يتم تطبيق درجة التعرض على الشركات العاملة في قطاعات الطاقة الموضحة في الجدول أدناه، وقد تخضع لتعديلات عامل الإيرادات. وتستند هذه التعديلات إلى النسبة المئوية للإيرادات المتولدة التي ترتبط ارتباطًا مباشرًا بهدف التعرض للمؤشر، لذلك إذا كانت 30٪ فقط من إيرادات الشركة المؤهلة تأتي من الطاقة النظيفة، ففي حالة هذا المؤشر، يتم تعيين درجة تعديل الإيرادات بمقدار 0.3، وهكذا.
منهجية مؤشر ستاندرد آند بورز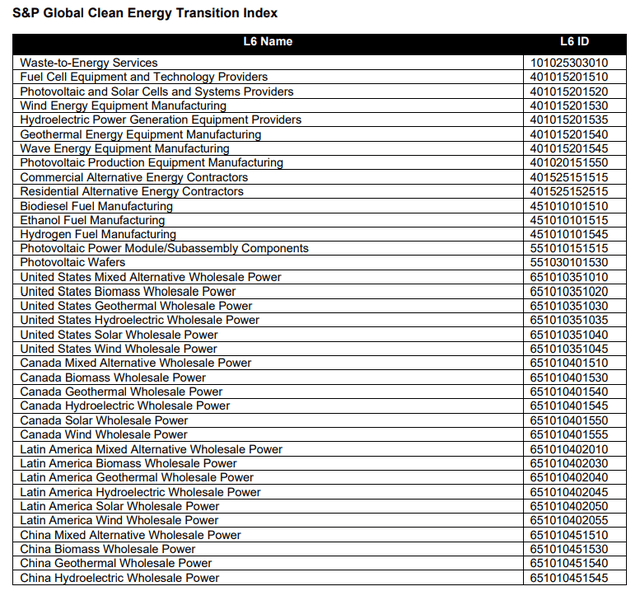
ويعتمد ترجيح كل سهم في المؤشر على القيمة السوقية المعدلة لعامل الإيرادات والتعويم، مع الشركات التي تحصل على درجة تعرض تبلغ 1 و0.75 و0.5، مع مراعاة حدود التخصيص البالغة 8% و6% و4% على التوالي.
ICLN القابضة والمخاطر والأداء
ومع هذه المجموعة الضيقة من معايير الأهلية، يضمن المؤشر أن الشركات التي برزت كأعلى الحيازات في مؤسسة التدريب الأوروبية تحصل على الجزء الأكبر من إيراداتها من مصادر الطاقة المتجددة وغيرها من أشكال الطاقة النظيفة.
تجدر الإشارة إلى مخاطر الدوران هنا، لأن هذا يعرض الصندوق للنفقات المتراكمة التي تأكل عائد الصندوق للمساهمين. تقوم ICLN بتدوير محفظتها بمعدل سنوي قدره 40٪، نظرًا لطبيعتها التي تعكس قاعدة الطاقة المتغيرة لشركة الطاقة من التقليدية إلى مصادر الطاقة المتجددة في المؤشر الذي تعكسه.
لدى الصندوق أيضًا خطأ تتبع واسع النطاق مقابل مؤشره القياسي، حيث يبلغ معدل الفائدة لعام واحد 17٪. كن مستعدًا لبقاء حجم التداول عند هذه المستويات مع تحول العالم من مجموعة من مصادر الوقود إلى مجموعة أخرى، وكن مستعدًا أيضًا لخطأ كبير في التتبع مقابل المؤشر. ومن غير المرجح أن تنخفض هذه المعدلات بشكل كبير على المدى القصير إلى المتوسط.
هناك أيضًا خطر التركيز الذي يجب مراعاته. ومع استثمار 50% من الأموال في أكبر عشر ممتلكات، يمكن أن يكون للتطورات الكلية تأثير كبير على ICLN.
يتقاضى الصندوق نسبة نفقات تبلغ 0.39٪ ويتميز بفارق عرض / طلب ضيق بنسبة 0.06٪ (تم الإبلاغ عن 0.05٪ في Seeking Alpha)، مما يشير إلى سيولة وفيرة مع تداول أكثر من 3.3 مليون سهم يوميًا على أساس متوسط 30 يومًا في وقت كتابة هذا التقرير، مما يترجم إلى سيولة يومية بالدولار تبلغ 48.3 مليون دولار. وهذا يمنح المستثمرين القدرة على التحرك بسرعة داخل وخارج المركز في ICLN.
لم يكن صندوق الاستثمار المتداول هذا أفضل محرك للنمو بالنسبة للمستثمرين الذين استثمروا عندما تم إطلاقه لأول مرة في يونيو 2008، كما ذكرت بإيجاز سابقًا. في الواقع، إذا كنت قد اشتريتها، فمن المحتمل جدًا أنك لا تزال تحت مستوى الاستثمار.
تسعى ألفا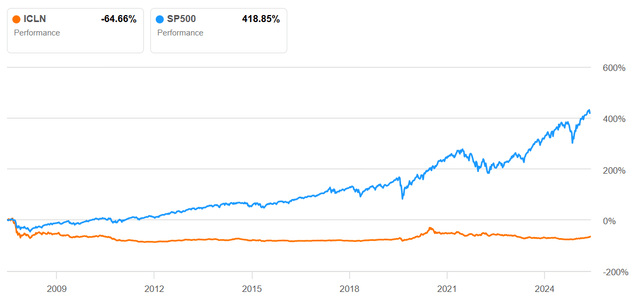
في حين أن ICLN كملكية طويلة الأجل كانت مخيبة للآمال، إلا أن التحول من الأداء الضعيف إلى الأداء المتفوق يكون مرئيًا عند الانتقال من فترات الاحتفاظ الأطول إلى الأقصر لمدة عام أو أقل. وهذا يجعلها أفضل باعتبارها مؤسسة استثمارية متداولة ذات موقع استراتيجي، لأنها تعكس بشكل كبير التحولات التنظيمية والسياساتية داخل هذا المجال.
تسعى ألفا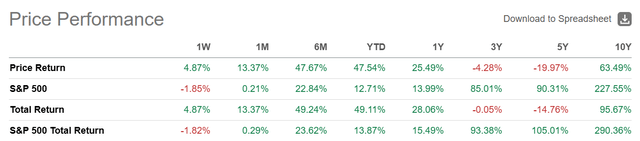
دخل هذا التحول حيز التنفيذ خلال العام الماضي ولا يزال قوياً للغاية بناءً على حركة الأسعار في الأشهر الستة الماضية وحدها. يمكن أن يكون هذا الزخم مستدامًا، مع الأخذ في الاعتبار أن ICLN بدأت العام الماضي بصافي قيمة أصول أقل بكثير للسهم الواحد. ومع ذلك، إذا أصبحت البيئة الكلية و/أو البيئة التنظيمية أقل مواتاة، فقد ينعكس هذا الزخم.
العوامل الكلية المؤثرة على الأداء المتفوق لـ ICLN مؤخرًا
كان أحد العناصر التي أدت إلى تحقيق العائدات هو نمو الاستثمارات التي بلغت ذروتها خلال الأشهر الستة الأولى من عام 2025، كما يظهر في هذا الرسم البياني من BloombergNEF.
بلومبرجNEF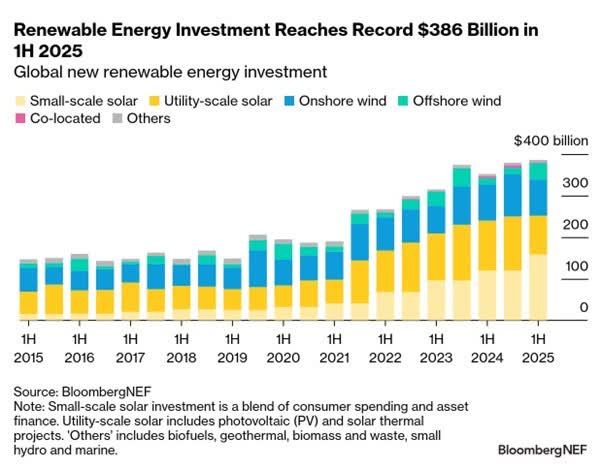
إن التحول في السياسة العالمية نحو مصادر الطاقة المتجددة أمر واضح، وعلى الرغم من أن هذا المقتطف من منشور مؤتمر تطور الطاقة الصادر في يوليو 2024 لا يأخذ في الاعتبار آراء إدارة ترامب بشأن تغير المناخ لأنه كتب قبل انتخابات نوفمبر، إلا أنه يشير إلى حركة تكتونية تحت قطاع الطاقة.
وقد قادت أوروبا هذه الجهود من خلال الصفقة الخضراء الأوروبية، التي تهدف إلى الحياد المناخي بحلول عام 2050 من خلال الاستثمارات في الطاقة المتجددة والتخلص التدريجي من الفحم. وقد قدمت أميركا الشمالية، وخاصة الولايات المتحدة وكندا، سياسات مثل الحوافز الضريبية لمشاريع الطاقة الشمسية وطاقة الرياح وتمويل أبحاث الطاقة النظيفة، ومعالجة أزمة المناخ مع تعزيز النمو الاقتصادي في الوقت نفسه.
وسرعان ما تبنت آسيا، بقيادة الصين والهند، الطاقة المتجددة، مع سياسات تعمل على تعزيز الطاقة الشمسية وطاقة الرياح للحد من تلوث الهواء وتعزيز أمن الطاقة. وفي أفريقيا، تعمل دول مثل كينيا وجنوب أفريقيا على الاستفادة من الموارد المتجددة من خلال السياسات التي تجتذب الاستثمارات وتنويع مزيج الطاقة لديها.
والأهم من ذلك، أن ICLN تستثمر في معظم البلدان والمناطق المذكورة أعلاه، وفي أكبر الكيانات في مجال الطاقة المتجددة حول العالم.
إن شركات توليد الطاقة هي في مقدمة السوق، لذا فإن الاستمرار في الاستثمار في هذا القطاع والقطاعات الفرعية ذات الصلة يعد في حد ذاته استراتيجية تطلعية. تقدم ICLN للمستثمرين القدرة على المشاركة في هذا القطاع الاستثماري مع تنويع كبير.
YCharts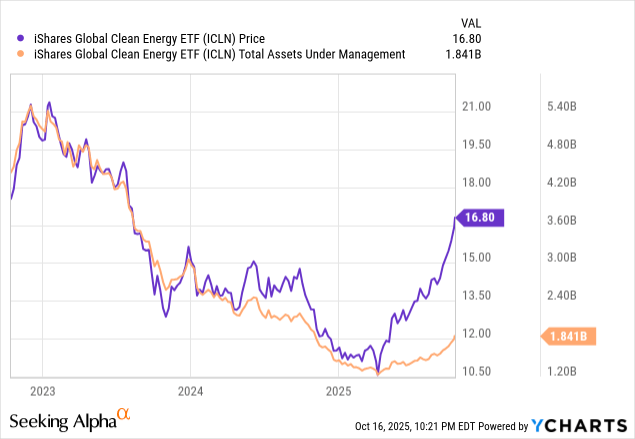
لكي نكون واضحين، لا تؤثر تدفقات الأموال بشكل مباشر على السعر أو صافي قيمة الأصول للسهم الواحد، لذا فإن ما تراه كحركة سعرية متسارعة هو في الأساس من ارتفاع قيمة الأصول الأساسية مثل FSLR وشركة Bloom Energy Corporation (BE)، ثاني أكبر شركة ICLN حاليًا تبلغ حوالي 9٪ من قاعدة الأصول.
تسعى ألفا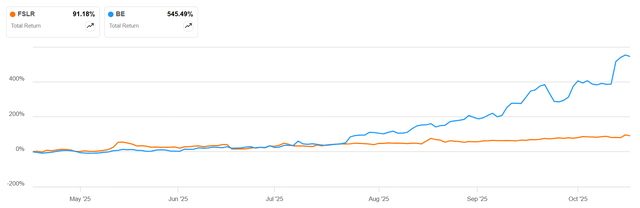
ويعمل التنويع في قطاع الطاقة المتجددة والطاقة النظيفة بمثابة حاجز ضد الانكماش المفاجئ في بعض الحيازات. ومن الممكن أن تتأثر بعض هذه الشركات ذات النمو المرتفع، وخاصة الثلث الذي يعمل داخل الولايات المتحدة، بتخفيضات الدعم المحتملة وانخفاض ضخ رأس المال.
هناك مخاطر أخرى ينبغي للمرء أن يأخذها في الاعتبار، مثل مخاطر الأسواق الناشئة، والانقطاع عن مصادر الطاقة الأحدث والأكثر كفاءة، والمخاطر الإضافية مثل الرياح المعاكسة لأسعار صرف العملات الأجنبية.
من هو ICLN المناسب؟
بالنسبة للمستثمرين في نمو الأرباح، قد يكون معدل نمو الأرباح لمدة خمس سنوات الذي يزيد عن 13٪ جذابا على الرغم من أن العائد الزائد يبلغ 1.5٪ فقط. وهذا سوف يلعب في النهاية دوراً في العائد على التكلفة على المدى الطويل، ولكن فقط إذا كانت حركة سعر الصندوق يمكن أن تظل إيجابية بشكل مستدام على مدى السنوات العديدة القادمة.
بالنسبة للمستثمرين ذوي القيمة، قد يكون السعر إلى القيمة الدفترية 2x جذابًا، كما هو الحال مع إجمالي السعر إلى الربحية الذي يقل عن 16x. هذه الشركات مقومة بأقل من قيمتها حاليًا مقارنة بالمؤشرات الأوسع مثل S&P 500، والتي تأتي بمضاعفات سعر الكتاب والأرباح تصل إلى 5.2x و 25 مرة على التوالي.
صناديق الاستثمار المتداولة للاستكشاف والإنتاج القديمة مع الشركات التي تعد أيضًا تقييمات رياضية في سوق الطاقة أقل حتى من تلك الموجودة في ICLN. على سبيل المثال، تشهد الآن مؤسسة Invesco Energy Exploration & Production ETF (PXE) وSPDR® S&P Oil & Gas Exploration & Production ETF (XOP) الآن تداول مكوناتها بقيمة دفترية تبلغ 1.5x و1.2x وأرباح 12.6x و11.2x. قد يشير هذا إلى أن السوق يتحول بالفعل بعيدًا عن مصادر الطاقة التقليدية إلى مصادر الطاقة المتجددة، ويمكن للمستثمرين أن يروا هذه المضاعفات الأقل نسبيًا تنمو وتتوسع حيث تصبح مصادر الطاقة المتجددة مساهمًا كبيرًا في إجمالي إنتاج الطاقة العالمي.
في الواقع، تتوقع وكالة الطاقة الدولية ما يلي:
ومن المتوقع أن تلبي مصادر الطاقة المتجددة – مثل الطاقة الشمسية وطاقة الرياح والطاقة الكهرومائية – حوالي 95% من نمو الطلب على الكهرباء خلال فترة توقعاتنا. وفي عام 2025، من المتوقع أن توفر أكثر من ثلث إجمالي توليد الكهرباء على مستوى العالم، متجاوزة الفحم. ومن المتوقع أن تلبي مصادر الطاقة المتجددة نمو الطلب في الاقتصادات المتقدمة، مما يقلل من توليد الوقود الأحفوري. وفي الصين، من المتوقع أن يلبي التوسع السريع في مصادر الطاقة المتجددة حوالي 90% من الطلب الجديد على الكهرباء، على الرغم من أن الأحداث المرتبطة بالطقس والتغيرات غير المتوقعة في استهلاك الكهرباء يمكن أن تؤثر على هذا الاتجاه في السنوات الفردية.
يمكن للمستثمرين ذوي القيمة أن يجدوا ICLN مكانًا مثاليًا ضمن محفظة طويلة الأجل نظرًا لهذه التطورات، على الرغم من ضعف أداء ICLN خلال معظم تاريخها.
باختصار، يمكن أن تكون ICLN مناسبة للمستثمرين الذين يؤمنون على المدى الطويل بمساحة الطاقة هذه والذين هم على استعداد للاحتفاظ بصناديق الاستثمار المتداولة من خلال دورات من البيئات المواتية والأقل مواتية. إنها أيضًا لعبة استراتيجية جيدة.
يسعى هذا المقال للإجابة على ثلاثة أسئلة حول ICLN:
- كيف يتم بناء ICLN؟
- ما هي الفرص والمخاطر المتعلقة بـ ICLN؟
- كيف يمكن أن يتناسب ICLN مع المحفظة؟
ملاحظة المحرر: تهدف هذه المقالة إلى تقديم لمحة عامة عن مؤسسة التدريب الأوروبية (ETF) للأغراض التعليمية، وعلى عكس المقالات الأخرى حول البحث عن ألفا، لا تقدم رأيًا استثماريًا حول مؤسسة التدريب الأوروبية (ETF).
