


في شهر يونيو الماضي، قمت بتقييم شركة مانشستر يونايتد بي إل سي (بورصة نيويورك: مانو) شراء بسبب احتمالية عرض الاستحواذ. ومنذ ذلك الحين، يتداول السهم على انخفاض بنحو 20 في المئة. هذا لا يأخذ في الاعتبار وفي هذه الأثناء، تم بالفعل تقديم عرض عطاء – ولكن ليس لجميع الأسهم القائمة. في هذا المقال، سألقي نظرة على التطورات الأخيرة وأشرح سبب خروجي من منصبي في البطل القياسي للدوري الإنجليزي الممتاز. يرجى ملاحظة أن متابعة “كرة القدم” تشير إلى الرياضة التي قد يعرفها القراء الأمريكيون تحت اسم “كرة القدم”.
ماذا حدث منذ ذلك الحين
وتبين أن خيار الاستحواذ المفضل لدي – وهو الاستحواذ النقدي بالكامل من قبل كونسورتيوم قطري بقيادة الشيخ جاسم بن حمد آل ثاني – لم يتحقق. بدلاً من ذلك، استحوذ السير جيمس راتكليف، مؤسس Ineos plc، من خلال شركة Trawlers Ltd، على حوالي ربع ملكية النادي. حقوق الملكية، مقسمة بالتساوي بين الأسهم العادية من الفئتين (أ) و(ب) بسعر 33 دولارًا للسهم الواحد، وضخ 300 مليون دولار أخرى. ومن الواضح أن ذلك لم يكن جيدًا مثل الاستحواذ الكامل، ولكنه أفضل من عدم التوصل إلى اتفاق. أنا، شخصيًا، عرضت بكل سرور ربع حصتي.
الموسم الرياضي حتى الآن مخيب للآمال للغاية، مع أداء كارثي (غير) في دوري أبطال أوروبا وسجل متقطع في الدوري الإنجليزي الممتاز. يعد التقدم القوي على الأقل في كأس الاتحاد الإنجليزي بمثابة نقطة مضيئة (في وقت كتابة هذا التقرير، وصل مانشستر يونايتد إلى الدور نصف النهائي – حيث لعب مع كوفنتري سيتي المستضعف في 21 أبريلشارع – بعد الفوز في الدقيقة الأخيرة على منافسه اللدود ليفربول). خارج الملعب، كان مانشستر يونايتد أكثر نجاحًا. في المقام الأول، شركة كوالكوم. (QCOM) ستحل محل TeamViewer SE (OTCPK:TMVWF;OTCPK:TMVWY) كراعي للقميص اعتبارًا من الموسم المقبل، ويقال إنها تدفع رسومًا سنوية تزيد عن 60 مليون جنيه إسترليني. ويمثل ذلك زيادة كبيرة مقارنة بالصفقة الحالية المقدرة بـ 47 مليون جنيه إسترليني بالسنة. علاوة على ذلك، تم تجديد العقد مع مورد الأطقم adidas AG (OTCQX:ADDDF;OTCQX:ADDYY) لعقد آخر بقيمة مضمونة تبلغ 90 مليون جنيه إسترليني لكل موسم. الصفقتان السابقتان هما السمكة الكبيرة، ولكن هناك أيضًا بعض الصفقات الأصغر. تشمل الشراكات التجارية الجديدة البارزة الخطوط الجوية الماليزية التي أصبحت “شركة الطيران التجارية الرسمية” للنادي، وأصبحت شركة Estee Lauder (EL) من الآن فصاعدًا “الشريك الرسمي للعناية بالبشرة” – وهو منصب لم يكن موجودًا من قبل (وبصراحة تامة، باعتباري من مشجعي كرة القدم، فأنا لست كذلك) متأكد تماما يجب موجودة – ولكن مهلا، مع قبعة المستثمر الخاصة بي، أنا لا أشتكي من زيادة الإيرادات).
هناك أيضًا تغيير في القيادة التشغيلية، حيث قامت الشركة باصطياد عمر برادة من منافسه مانشستر سيتي. قد يساعد تعيينه في تحسين الأداء الرياضي بمرور الوقت من خلال انتقالات اللاعبين بشكل أفضل وأكثر كفاءة. والأهم من ذلك أنه يتمتع بسمعة طيبة كمفاوض صعب المراس، ونادراً ما يدفع مبالغ زائدة. نظرًا لميل مانشستر يونايتد إلى دفع مبالغ زائدة بشكل كبير مقابل التعاقدات الجديدة تحت قيادة الرئيس التنفيذي السابق ريتشارد أرنولد وسلفه إد وودوارد، فهذه أخبار جيدة بالتأكيد.
ما هو قادم
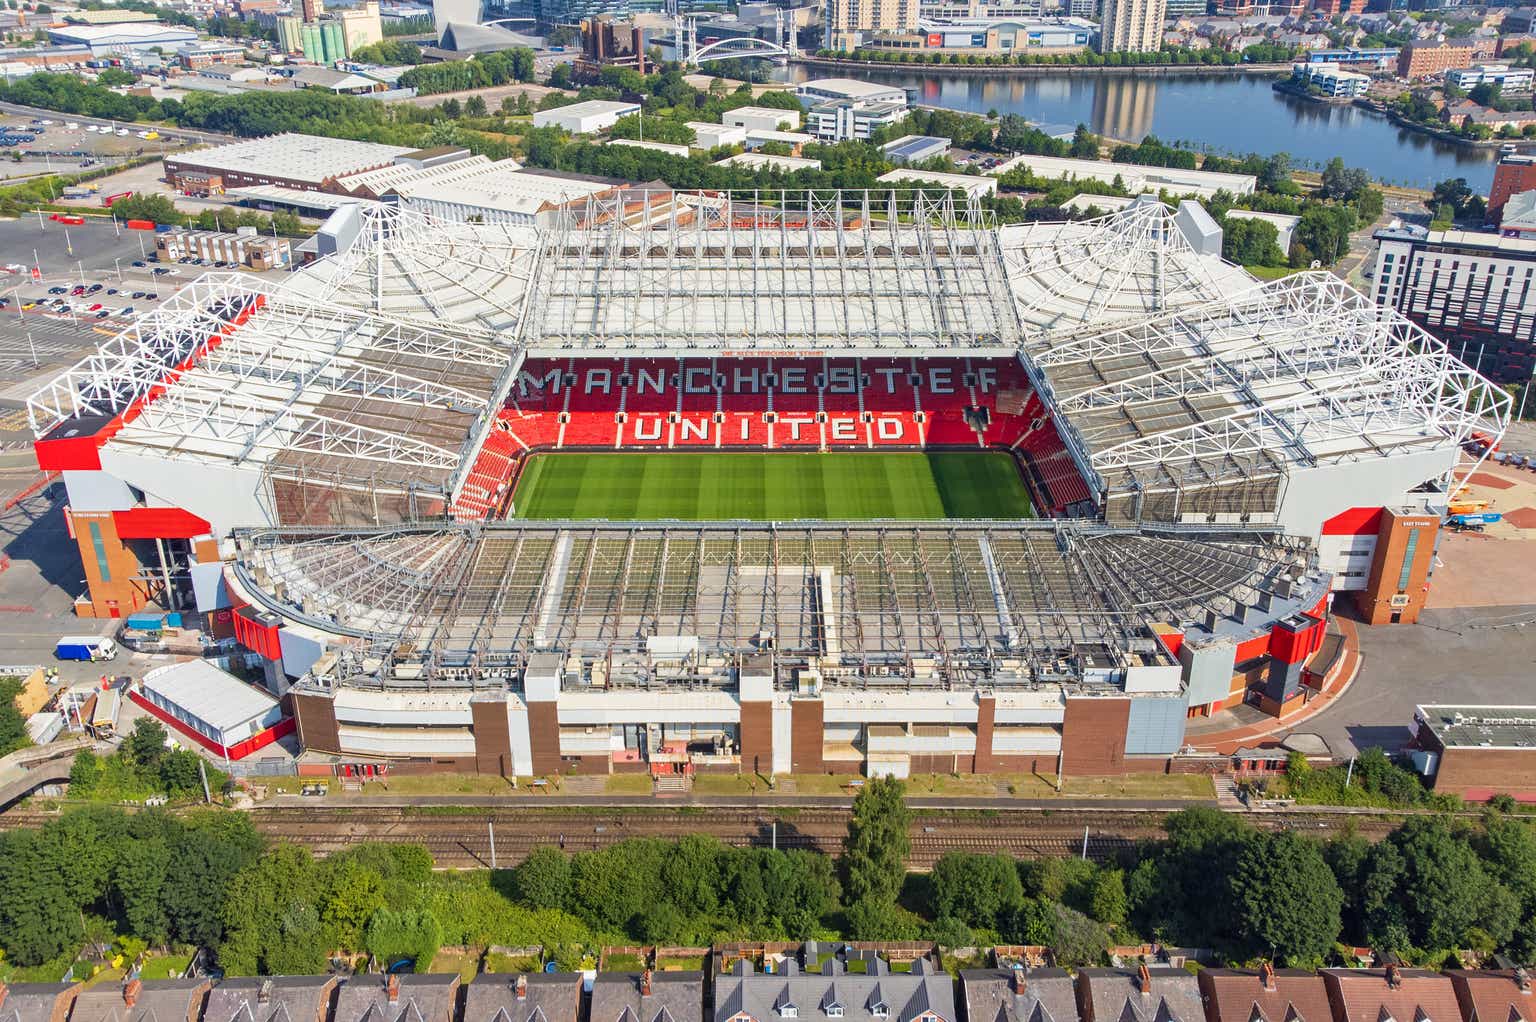
تبشر التطورات الأخيرة بالخير من حيث الإيرادات، على الأقل طالما أن الأداء الرياضي ينتعش بما يكفي لتأمين المشاركة في دوري أبطال أوروبا على الأقل على أساس ثابت. ومع ذلك، فإن الإيرادات ليست سوى وجه واحد من العملة. الجانب الآخر هو التكاليف. وهنا يصبح الأمر برمته أقل متعة. بعد سنوات من الإهمال، يحتاج ملعب أولد ترافورد إلى إنجاز بعض الأعمال. ما يزيد بكثير عن قيمة العمل الذي تبلغ قيمته مليار دولار (حسب التقديرات المتحفظة) على وجه الدقة. كما أن رسوم النقل لا تتجه نحو الانخفاض تمامًا. وكما سيخبرك أي متابع لكرة القدم في الدوري الإنجليزي الممتاز هذا العام، يحتاج مانشستر يونايتد بالتأكيد إلى تعزيز قائمته من أجل إعادة الأداء الرياضي إلى مستوى يضاهي أفضل الفرق في إنجلترا، ناهيك عن أوروبا.
معظم عقود الرعاية المذكورة أعلاه ستكون سارية اعتباراً من الموسم المقبل. هذا العام، سيكون للأداء السيئ في دوري أبطال أوروبا تأثير سلبي على الإيرادات. حتى الفوز المحتمل بكأس الاتحاد الإنجليزي لن يؤدي إلى تحقيق ذلك بالكامل. ومن ثم، لن أتفاجأ برؤية صافي الخسائر يرتفع بشكل كبير في السنة المالية 2024 (المنتهية في 30 يونيو، تماشيًا مع الموسم الرياضي بدلاً من السنة التقويمية)، بعد 28.67 مليون جنيه إسترليني (أو 17.6 بنسًا للسهم) في السنة المالية 2023. اعتبارًا من عام 2025، سيكون هناك زيادة أخرى في الإيرادات بسبب صفقة حقوق الإعلام الجديدة للدوري الإنجليزي الممتاز، والتي تبلغ قيمتها السنوية حوالي 10 بالمائة أعلى من الصفقة الحالية مع بقاء نظام تقاسم الإيرادات بين الفرق الفردية كما هو إلى حد كبير. ومع ذلك، فإن العودة إلى الربحية ليست مضمونة وتخضع للأداء الرياضي. على أية حال، أعتقد أن توزيع الأرباح أو إعادة شراء الأسهم أمر مستبعد إلى حد كبير لسنوات قادمة.
ملاحظة جانبية، على عكس ما كنت أتوقعه في البداية، تم تمويل الصفقة بدون ديون (أو على الأقل بدون ديون على مستوى شركة Trawlers Ltd.). في حين أن المشجعين الذين ما زالوا يعانون من عملية الاستحواذ التي قام بها الراحل مالكولم جليزر عام 2005 قد تنفسوا الصعداء من هذا الأمر، إلا أن هذا يعني أيضًا أن هناك دافعًا أقل للسير جيمس لاستخراج أقصى قيمة اقتصادية من مانشستر يونايتد. على العكس من ذلك، يمكنني في الواقع أن أتخيل التعاقد مع نجوم جدد باهظي الثمن خلال فترة الانتقالات الأولى للسير جيمس بصفته مالكًا مشاركًا. هذا النوع من “الهدايا للجماهير” لم يُسمع به من قبل في كرة القدم الأوروبية، بل على العكس تمامًا في الواقع.
الاستحواذ غير محتمل
في الوقت الحالي، أعتقد أن عملية الاستحواذ/خصخصة مانشستر يونايتد أصبحت غير محتملة إلى حد ما. لو كان السير جيمس يرغب في الاستحواذ على جزء أكبر من الأسهم المملوكة لغير شركة جليزر بسعر 33 دولارًا للسهم الواحد، لكان قد فعل ذلك بالتأكيد. من المحتمل أن يكون الدافع وراء عرض المناقصة هو مخاوف مجلس الإدارة فيما يتعلق بالمعاملة العادلة والمتساوية لمساهمي الأقلية. لو أتيحت الفرصة لعائلة جليزر لجني الأموال، لكانت الدعاوى القضائية مؤكدة. من الواضح أنه لن يرفع أي مساهم دعوى قضائية بسبب منحه القدرة على بيع أ أعلى نسبة من حصتهم بعلاوة ضخمة. ينبغي للمرء أيضًا أن يأخذ في الاعتبار أنه، على الأقل من الناحية النظرية، يمكن لشركة Sir James/Trawlers شراء أسهم الفئة “أ” في السوق بأسعار أقل بكثير. من الناحية العملية، من المحتمل أن يؤدي هذا إلى ارتفاع الأسعار بمجرد أن يصبح معروفًا علنًا – وهو ما سيحدث بفضل الإفصاح الإلزامي من هيئة الأوراق المالية والبورصات. وينبغي أيضًا أن يؤخذ في الاعتبار أنه في حالة مانشستر يونايتد، لا توجد عروض استحواذ إلزامية بمجرد استيفاء حد معين للملكية.
أصبحت إمكانية الاستحواذ على طرف ثالث أيضًا أقل واقعية بكثير الآن، فبالإضافة إلى شقيق جليزر (غير الحاسم في كثير من الأحيان) هناك مساهم رئيسي آخر في السير جيمس. إذا كان يتطلع فقط إلى قلب النادي في أفضل فرصة تالية، مع مراعاة رغبة جليزر في البيع، فليس من المنطقي حقًا القيام بذلك بالطريقة التي فعلها. كان بإمكانه ببساطة أن يحصل على أسهم من الفئة (أ) في السوق المفتوحة بسعر أقل بكثير من سعر 33 دولارًا الذي انتهى به الأمر إلى دفعه. من ناحية أخرى، يمكن لعائلة جليزر، نظريًا، فرض بيع الشركة في غضون 18 شهرًا من إغلاق الصفقة مع إلزام السير جيمس بالبيع بنفس الشروط (مع مراعاة حق الرفض الأول – والذي من الواضح أنه سيؤدي إلى ذلك). لا تحدث فرقا للمساهمين الآخرين، المال هو المال). ومع ذلك، أعتقد أنهم ربما لا يكونون متحمسين للبيع، وإلا لكانوا قد فعلوا ذلك هذه المرة. من ناحية أخرى، من الواضح أن المشترين ليسوا حريصين على الشراء بأسعار جليزر الخيالية. في الوقت الحالي، لا أرى سببًا يدفع الكونسورتيوم القطري، ناهيك عن أي طرف آخر لم يشارك في الجولة الأولى من العطاءات، إلى رفع عروضه السابقة. ومع ذلك، سأحذر من أنه عندما يتعلق الأمر بالأصول التذكارية، فهناك دائمًا احتمال حدوث تغيير مفاجئ في الرأي. تتبادر إلى الذهن قصة ستيفن كوهين من Point72 وبيكاسو. إذا لم تكن على دراية بهذه القصة، فإنني أوصي بشدة بقراءة شيلا كولهاتكار الحافة السوداء, الذي يحكي ذلك وغيرها الكثير – ولكني استطرادا.
خاتمة
الفرق الرياضية هي أصول تذكارية ويجب تقييمها على هذا النحو. أندية كرة القدم (الأوروبية) أكثر من الفرق/الامتيازات الأخرى. ولا يختلف مانشستر يونايتد في هذا الصدد، بل على العكس تمامًا. لا يمكن التنبؤ بالإيرادات إلا إلى حد ما، ومن الصعب التنبؤ بالأرباح على الإطلاق بسبب نظام الانتقالات ومدفوعات دوري أبطال أوروبا. يعد حساب مضاعف PE الآجل أمرًا مستحيلًا تمامًا، إذا كان هناك تحويل مفاجئ قبل يوم واحد من نهاية أي سنة مالية معينة مقابل رسوم تبلغ 100 مليون دولار أو أكثر بسهولة.
في حالة مانشستر يونايتد على وجه الخصوص، هناك أيضًا حقيقة أنه تم تجديد صفقات الرعاية والأطقم المهمة للتو، في حين أن صفقة حقوق الإعلام الجديدة في كل من الدوري الإنجليزي الممتاز ومسابقات الأندية الأوروبية ستدخل حيز التنفيذ في الموسم المقبل. وهذا يعني أن النمو الهائل في الإيرادات (خارج التحويلات الصادرة، والتي لا يمكن التنبؤ بها بطبيعتها) لا يمكن توقعه بعد السنة المالية 2025.
كشركة تجارية، لا يتم تقييم الشركة بسعر رخيص تمامًا بحوالي 3 أضعاف الإيرادات بناءً على الحد الأعلى لتوجيهات السنة المالية 2024 (665 مليون جنيه إسترليني = حوالي 840 مليون دولار بأسعار صرف الجنيه الاسترليني الحالية) نظرًا لربحية لا يمكن التنبؤ بها مع احتمال كبير لصافي الخسائر للشركة. المستقبل المنظور. من ناحية أخرى، بالنسبة للأصول التذكارية التي كان المشتري على استعداد قبل أشهر فقط لتعيين قيمة تزيد عن ضعف ما يوحي به سعر السوق الحالي، فهي ليست توسعية تمامًا عند أقل بقليل من 15 دولارًا للسهم الواحد.
في غياب الاهتمام المتجدد بعرض الخصخصة للمساهمين من الفئة أ، أتوقع أن يتحرك سعر السهم بشكل جانبي إلى حد كبير في المستقبل المنظور، ربما تقريبًا في مكان ما بين 13 دولارًا و 16 دولارًا. شخصيا، قمت ببيع أسهمي المتبقية، التي حصلت عليها أعلى قليلا من علامة 17، بحوالي 14.6 دولارا للسهم الواحد (بأسعار الصرف الحالية، قمت ببيعها عبر بوابة تجارية مقومة باليورو، وليس بورصة نيويورك). ومن ثم، قد يبدو من غير البديهي أن أقوم بتصنيفه على أنه تعليق، وليس بيع. إذا كان لديك بضع ثوانٍ أخرى لتجنيبها، فسأشرح لك بكل سرور أسبابي. أعتقد، داخليًا وخارجيًا، أنه لا يوجد خطر هبوطي كبير ولا احتمال صعود فوري واضح. ومع ذلك، في سياق محفظتي الاستثمارية، حددت أهدافًا أخرى للاستثمار فيها. هناك أيضًا اعتبارات ضريبية جعلت من المناسب بالنسبة لي أن أحقق خسارة ورقية في هذا الوقت.
