


لقد علقت منذ بضعة أشهر. بعد البركة غير المتوقعة ولكن المرحب بها لولادة مولودنا الجديد الذي يتمتع بصحة جيدة (الطفلان الأكبر سنًا يبلغان من العمر 20 و18 عامًا 😊)، كنت أنا وزوجتي قد عدنا للتو إلى المنزل من المستشفى بعد إجراء عملية جراحية طارئة ناجمة عن مضاعفات المخاض الكامنة.
كانت لدينا خطة تم وضعها لتقسيم العمل مع عودة الطفل إلى المنزل، لكن هذه الخطة تبخرت بعد الجراحة الطارئة لزوجتي. الآن، لدينا مولود جديد ومريض يتعافى. كل ما سيأتي بعد ذلك كان علي.
وفي لحظة يأس غير هادئة، اعترفت لزوجتي قائلة: “أنا لم أخلق لهذا الغرض. لا أستطيع أن أفعل هذا. قادني هذا الاعتقاد المحدود إلى البحث عن دليل مؤكد على عدم قدرتي على التصرف بفعالية، مما أدى إلى إصابتي بشلل مؤقت عندما كانت أسرتي في أمس الحاجة إلي.
هذا اللغز ملحوظ بشكل خاص في مجال التمويل الشخصي، حيث “لا أستطيع أن أفعل هذا!” يتم طرحها حول كل شيء بدءًا من الضرائب والتخطيط العقاري وحتى التأمين والاستثمار، ولكنها قد تكون أكثر وضوحًا في النفور من كلمة واحدة: الميزانية.
ولكي نكون منصفين، فإن الصناعة المالية، والعالمين القانوني والمحاسبي، والسياسيين الذين يضعون القوانين التي تتطلب متطلبات كل شيء تقريبًا والتي تحمل علامة الدولار المرفقة بها، لم يجعلوا الأمر سهلاً علينا. إن تقاطع هذه الأجسام يخلق ديناميكية معقدة تغرينا بالاستسلام للإحباط. ولكن عندما نسمح لهذا الإحباط بالتطور إلى الاعتقاد بأننا غير قادرين على التخطيط المالي الفعال، فإننا بذلك نقوض أنفسنا فقط.
يصبح الفشل المالي نبوءة ذاتية التحقق.
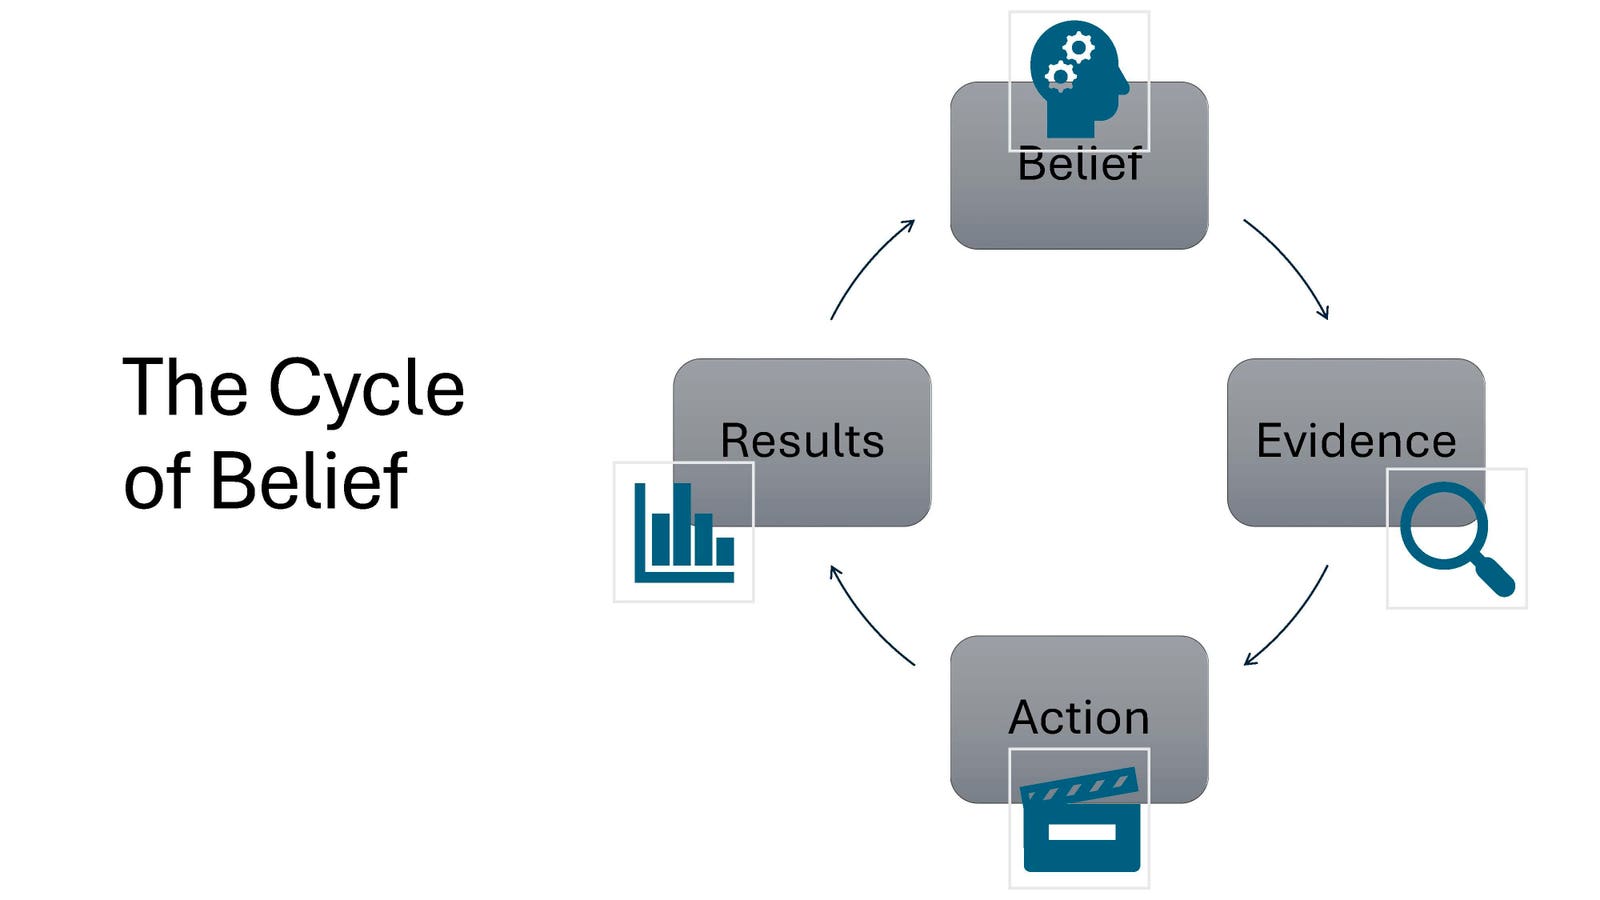
خذ بعين الاعتبار هذه الصورة البسيطة لشرح كيف أننا غالبًا ما نتعثر، وهو المفهوم الذي أوضحه لي مؤخرًا مستشار ساندلر، مارك ماكجرو:
وإليك كيف يعمل. نحن نصل بطبيعة الحال إلى جميع أنواع المعتقدات والأحكام التي غالبًا ما تنشأ على المستوى العاطفي، وحتى اللاوعي، وليس العقلاني. ومهما كان معتقدنا، فإننا نميل إلى البحث عن الأدلة التي تدعمه – وهي ظاهرة يطلق عليها الاقتصاديون السلوكيون اسم “التحيز التأكيدي”. إن الاعتقاد المؤكد هو قوة قوية للعمل تتوافق مع هذا الاعتقاد، والنتائج تتدفق من أفعالنا.
ولكن ماذا لو كان إيماننا معيبًا من الأساس؟ ومرة أخرى، يصبح الفشل نبوءة ذاتية التحقق.
أدى الاعتقاد الخاطئ بأنني لم أتمكن من التعامل بنجاح مع واجبات الرعاية الأساسية لزوجتي وطفلي حديث الولادة إلى نتيجة غير مقبولة. إذن، كيف نعيد صياغة تفكيرنا؟
ومن المرجح أن دانييل كانيمان، الباحث الحائز على جائزة نوبل، بذل المزيد من الجهد لتوضيح فهمنا في هذا المجال أكثر من أي شخص آخر. في كتابه، التفكير، سريع وبطيءيكتب: “إن الثقة التي يتمتع بها الأفراد في معتقداتهم تعتمد في الغالب على جودة القصة التي يمكنهم سردها حول ما يرونه، حتى لو كانوا لا يرون سوى القليل”.
لذلك، قد يتعين علينا تغيير القصة التي نرويها لأنفسنا لتحسين نتائجنا. بعد لحظة الشفقة على الذات، كنت بحاجة أولاً إلى مواجهة الواقع: لم تكن زوجتي قادرة على المشاركة كثيرًا في هذا المسعى الأبوي المبكر وكانت بحاجة إلى قدر كبير من الدعم بنفسها. وكان لدينا مولود جديد يحتاج إلى قدر كبير من الرعاية. تلك كانت الحقائق.
لقد بدت الرعاية غريبة بالنسبة لي لأنني لم أفعل ذلك من قبل، ولم أحمل مولودًا جديدًا منذ 18 عامًا! لكن كان لدي عدة صفحات من تعليمات الممرضة لزوجتي وكتاب بعنوان, الأمهات تحت الطلب: الرعاية الأساسية للطفل من 0 إلى 6 أشهر، دليل أناشدك أن تضع يديك عليه إذا كنت والدًا جديدًا.
أعطتني هذه الموارد خطة لمستويات الرعاية الأساسية التي كنت مسؤولاً عنها. بالنسبة لأي شيء يتجاوز الأساسيات، كان لدي متخصصون تحت تصرفي – طبيبة أمراض النساء والتوليد الخاصة بزوجتي وطبيب الأطفال – ناهيك عن جدتين ومجتمع دعم امتد إلى أبعد بكثير مما كنت أتخيله في البداية.
أتذكر المكان الذي كنت فيه (في نزهة طويلة مع ابنتي النائمة) عندما أصابني ذلك، وقمت بتحويل السيناريو في ذهني من “لا أستطيع فعل هذا” إلى “يمكنني فعل هذا تمامًا”، وهو عبارة جديدة منعشة الرسالة التي أدت في النهاية إلى مزيد من الثقة، “أستطيع أن أفعل هذا بشكل جيد”.
إذًا، ما هي مجالات “لا أستطيع القيام بذلك” في الأمور المالية (أو غيرها)؟ ما المعتقدات التي قد تفكر في التشكيك فيها؟ ما هي القصص التي تحتاج إلى إعادة سرد؟
ما هي العناصر الأساسية للتخطيط المالي التي يجب أن تتحمل مسؤوليتها، وما هي المجالات التي قد تحتاج إلى متخصص للمشاركة فيها في رحلتك؟
ومن المثير للاهتمام أن العبارة الأكثر شيوعًا التي أسمعها “لا أستطيع القيام بذلك” هي أيضًا العبارة الأكثر أساسية: إعداد الميزانية، أو إدارة التدفق النقدي الأكثر استنارة.
أعلم أن إعداد الميزانية ليس بالأمر السهل في حد ذاته، لكنه بسيط. هذه هي حصص التمويل الشخصي التي لا يستطيع أي شخص آخر أن يفعلها لك. نعم، هناك مجموعة كبيرة من التطبيقات (وسأقوم بعمل تقرير موجز عن أفضلها خلال شهر الثقافة المالية في أبريل)، لكن التكنولوجيا وحتى الذكاء الاصطناعي لا يزالان غير قادرين على إجبارك على فحص إنفاقك، وإظهار ما تريد خطط للإنفاق، والأهم من ذلك، أن تمنعك من الإفراط في الإنفاق.
أه، بالمناسبة، يمكنك إتقان إعداد الميزانية والعثور على نظام التدفق النقدي الذي يناسبك. أعدك. (ولا يُسمح لي باستخدام هذه الكلمة إلا في أندر الظروف).
بعد ذلك، وبعيدًا عن الأساسيات – ومجالات كفاءتك – هل حصلت على المساعدة التي تحتاجها؟ ولسوء الحظ، حتى اللبنات الأساسية لإدارة الثروات – مثل الاستثمار، والضرائب، والعقارات، والتعليم، والتأمين، والتخطيط للتقاعد – محفوفة بالتعقيد ويبدو أنها تتغير باستمرار.
والخبر السار هو أنه ليس من الضروري أن تصبح خبيرًا في أي من هذه المجالات أو جميعها، ولكنك بحاجة إلى معالجتها وطلب المساعدة عند الضرورة.
كل منا موهوب بشكل فريد بطرق مختلفة، ولكن الشيء الوحيد الذي نشترك فيه جميعًا هو الميل إلى تضخيم تفكيرنا وسلوكنا الأقل فائدة وإبداء العذر له. وتساعدنا دورة الإيمان على مواجهة هذا التحدي والتغلب عليه.
