


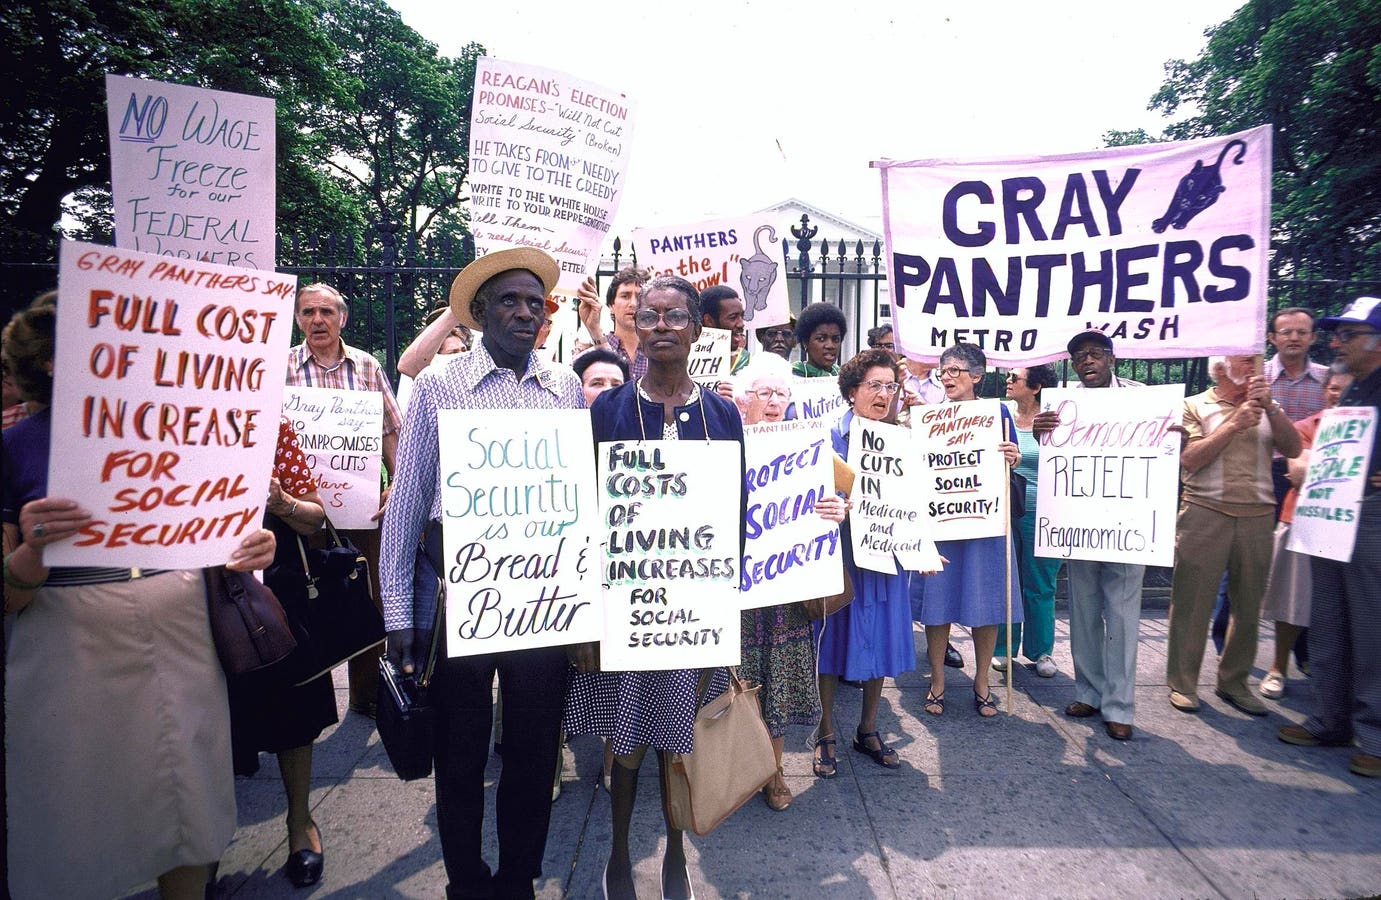
بينما يناقش السياسيون والحزبيون كيفية التأكد من أن الضمان الاجتماعي – وهو برنامج مذهل ومهم تاريخياً للمسنين – يتمتع بمستقبل مالي آمن، فإن أحد المواضيع التي يتم طرحها بانتظام هو فكرة تأخير سن التقاعد.
هو – هي اصوات معقول. فقط اجعل الجميع ينتظر سنة أو سنتين إضافيتين. كيف يمكن أن يضر؟ حسنًا، إنه في الواقع اقتراح خادع، إذا تم التعبير عنه بشكل كامل وصادق، فإنه سيقول حقًا، “كل ما عليك فعله هو الانتظار ربما عامين إضافيين وستكون دفعاتك أقل بنسبة 7٪ تقريبًا عما كان ينبغي أن تكون عليه”. خلاف ذلك.”
يبدو مربكا؟ هذا جزء من النقطة.
نصيحة لمات بروينج، الذي أشار إلى ذلك منذ عام ونصف تقريبًا، وإلى إدارة الضمان الاجتماعي، التي تشرح بالتفصيل كيفية حساب استحقاقات التقاعد.
لنبدأ بمدفوعات التقاعد الخاصة بالضمان الاجتماعي، والتي لها هيكل معقد بعض الشيء، ولكن لأسباب وجيهة. الافتراض هو أنك عملت لمدة 35 عامًا على الأقل في حياتك (أقل من ذلك، المزيد عن ذلك قريبًا) ودفعت ضريبة ضمان اجتماعي خاصة.
لم يتم التخلص من الضريبة مثل برنامج الادخار. بدلاً من ذلك، كنت تدفع المال حتى يتمكن أولئك الذين تقاعدوا بالفعل من الحصول على المدفوعات. من المحتمل أن يكون السبب هو الطريقة التي بدأ بها البرنامج كجزء من تشريعات الصفقة الجديدة التي أقرها فرانكلين روزفلت خلال فترة الكساد الكبير. إذا كنت ستوفر بعض أموال التقاعد للأشخاص الذين بلغوا من العمر ما يكفي ليحتاجوا إليها، فلا يمكنك الذهاب إلى الماضي وتطلب منهم الدفع بطريقة سحرية بأثر رجعي. لقد اتبعت دائمًا هذا النموذج. عندما تتقاعد، فهذا ليس المال الذي خصصته الحكومة لك. وبدلا من ذلك، يأتي ذلك من مدفوعات الضرائب المتخصصة التي يدفعها الناس اليوم.
تأخذ إدارة الضمان الاجتماعي الـ 35 عامًا التي حققت فيها أكبر قدر من المال ثم تقوم بفهرسة كل منها. وهذا يعني أنهم يقارنون ما كسبته في كل سنة من تلك السنوات، ويقارنون كل مبلغ سنوي بمتوسط الأجور في ذلك الوقت، ثم يحسبون القيمة التي كانت تستحقها في ضوء متوسط الأجور اليوم.
الخطوة التالية هي حساب متوسط تلك السنوات الـ 35 (أو إذا لم يكن لديك 35 عامًا، فسيتم إضافة العدد اللازم من السنوات بدون دخل للوصول إلى 35 عامًا ثم المتوسطات). الخطوة الحاسمة هي تحديد العام الذي تبلغ فيه 62 عامًا بناءً على مؤشر أسعار المستهلك، أو التضخم. “على سبيل المثال، بالنسبة للشخص الذي يبلغ سن 62 عامًا في عام 2023، يتم فهرسة الأرباح الفعلية في عام 1990 البالغة 20 ألف دولار إلى 57613.78 دولارًا، على أساس مستويات الأجور لعام 2021″، كما توضح إدارة الضمان الاجتماعي. “يتم تضمين الأرباح بعد سن الستين بقيمتها الفعلية (الاسمية)”.
تعتمد السنة الفعلية التي يمكنك فيها التقاعد مع المزايا الكاملة على وقت ولادتك. إذا كان عام 1960 أو ما بعده، فأنت مؤهل للحصول على المزايا الكاملة عند بلوغك سن 67 عامًا. وبالنسبة لسنوات الميلاد السابقة، يختلف الأمر. إذا كنت من مواليد عام 1955، فأنت مؤهل للحصول على المزايا الكاملة عند عمر 66 عامًا وشهرين.
من الممكن التقاعد قبل سن التقاعد الكامل (FRA) – في وقت مبكر من عمر 62 عامًا. ومع ذلك، هناك تخفيض بنسبة 5/9 بنسبة 1٪ (حوالي 0.556٪) لكل شهر يسبق FRA حتى 36 شهرًا. أطول من ذلك وكل شهر من تلك الأشهر يشهد انخفاضًا بنسبة 5/12 بنسبة 1٪ (حوالي 0.417٪).
انتظر، وهناك زيادة حسب الشهر. (يصبح الأمر معقدًا جدًا من خلال سلسلة من جداول اتفاقات الضمان الاجتماعي.) يمكن أن يكون المبلغ كبيرًا، خاصة إذا كنت تريد حتى سن 70 عامًا، حيث لا توجد زيادات بعد ذلك.
الآن نصل إلى نقطة بروينج. في أي سنة ولدت فيها، يوجد خط به بعض الانحناءات الطفيفة على الرسم البياني. يوضح الرسم البياني سن التقاعد على الخط الأفقي و”مبلغ التأمين الأساسي” (PIA، والذي يبدو تقريبًا أنه لا بد أن يكون فكرة شخص ما عن مزحة)، وهو المبلغ المستحق عليك على FRA الخاص بك. يمثل الخط الأفقي انتشار 96 شهرًا الذي يمكنك من خلاله التقاعد، وهو في الأساس 96 سنًا مختلفًا للتقاعد، واحد منها فقط هو FRA الرسمي. مع نمو سن التقاعد، تزداد أيضًا نسبة PIA التي تحصل عليها. يبدأ الرقم عند نقطة منخفضة أقل من 100% عندما يمكنك التقاعد لأول مرة، وينمو ليصل إلى 100% في FRA الخاص بك، ثم يستمر في الارتفاع بنسبة تزيد عن 100% حتى تصل إلى سن 70 عامًا.
إذا قامت الحكومة بزيادة تعريف FRA، فإن الرسم البياني لمدفوعات التقاعد الخاص بك ينزلق بشكل أساسي إلى اليمين ويستغرق وقتًا أطول للوصول إلى 100٪ من PIA، لذلك في كل شهر يمكنك التقاعد فيه، تحصل على أموال أقل. كما أشار بروينج، فإن زيادة التقاعد إلى سن 68 عامًا يؤدي فعليًا إلى خفض المزايا على طول الخط بنسبة 7٪ مقارنة بما كنت ستحصل عليه في عمر 67 عامًا. وعند نقل التقاعد إلى 70 عامًا، يصبح التخفيض المقارن حوالي 23٪ من المزايا.
عندما تسمع السياسيين والنقاد والناشطين يتحدثون عن زيادة سن التقاعد، فإنهم يقولون في الحقيقة إن تقاعدك يجب أن يدفع أقل بكثير.
