


لقد نشأ التضخم من بين الأموات
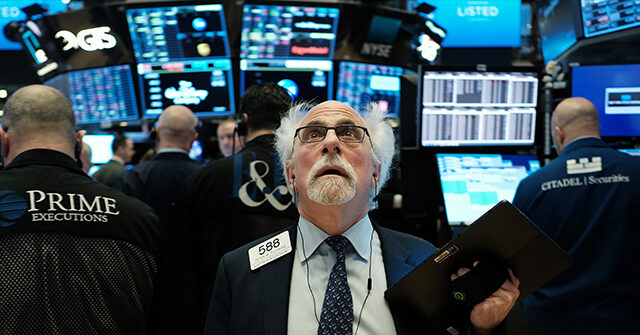
هناك شبح يطارد وول ستريت. شبح التضخم المتجدد.
وكانت مؤشرات التضخم الرئيسية في ارتفاع، مما أثار جدلاً حول ما إذا كان هذا بمثابة “عثرة” في طريق العودة إلى هدف بنك الاحتياطي الفيدرالي البالغ 2% أو دليل على أن الضغوط التضخمية عادت إلى الظهور على الرغم من السياسة النقدية التي يدعي بنك الاحتياطي الفيدرالي أنها مقيدة.
وتسارع الارتفاع في مؤشر أسعار المستهلك (CPI) في كل شهر منذ نوفمبر، وبلغ ذروته في رقم فبراير الذي وصل إلى 5.4% على أساس سنوي. كان ذلك الأعلى منذ أغسطس من العام الماضي. وجاء متوسط الرقم السنوي لثلاثة أشهر عند 4.0 في المائة، أعلى من الرقم لمدة ستة أشهر البالغ 3.2 في المائة، مما يشير إلى الاتجاه نحو ارتفاع التضخم.
وجاء مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، الذي يستخدمه بنك الاحتياطي الفيدرالي كأساس لهدف التضخم وتوقعاته، عند مستوى 1. حار جدا سنويا 4.6 في المئة في يناير و4.1 بالمئة في فبراير. وهذا يعني أن التضخم كان يبلغ أكثر من ضعف هدف بنك الاحتياطي الفيدرالي البالغ 2% مع بداية العام.
وارتفع مؤشر أسعار المنتجين للطلب النهائي بنسبة 0.6% في فبراير، وهي قفزة كبيرة من الزيادة بنسبة 0.3% في يناير والانخفاض الطفيف في ديسمبر. على أساس سنوي، يصل إلى 6.9 بالمائة. وكان هذا مدفوعًا إلى حد كبير بالقفزة الكبيرة في أسعار الطاقة. والأهم من ذلك، مؤشر السلع المصنعة الأساسية للطلب المتوسط وارتفع 0.5 بالمئة على أساس شهري أو 6.3 بالمئة على أساس سنوي. وهذا يتحدث عن الكثير من الضغوط التضخمية الأساسية.
هل سيبقى التضخم في شهر مارس؟
عندما تصدر الحكومة مؤشر أسعار المستهلكين لشهر مارس يوم الأربعاء، سيكون هناك الكثير من التركيز على ما إذا كان الاتجاه نحو ارتفاع التضخم مستمرًا. وتتوقع وول ستريت بعض التهدئة من أرقام شهر فبراير. تشير التوقعات المتفق عليها إلى انخفاض مؤشر أسعار المستهلكين الأساسي والرئيسي على أساس شهري من 0.4% إلى 0.3%. يوافق التنبؤ الآني للتضخم الصادر عن بنك الاحتياطي الفيدرالي في كليفلاند، مع عنوان رئيسي ومن المتوقع أن يرتفع بنسبة 0.34 في المائة وأن يرتفع بنسبة 0.31 في المائة.
أحد الأسباب التي تجعل وول ستريت تتوقع أن يكون مؤشر أسعار المستهلك معتدلاً هو أنها ترى ذلك انخفاض أسعار السلع الأساسية. تشير أسعار السيارات المستعملة بالجملة إلى انخفاض في مقياس مؤشر أسعار المستهلكين للسيارات المستعملة، ويبدو أن أسعار السيارات الجديدة آخذة في الانخفاض مع قيام التجار بزيادة المخزونات. ولكن ارتفاع التضخم في مقياس مؤشر أسعار المنتجين للسلع المصنعة للطلب المتوسط يشير في الاتجاه المعاكس. وهذا يخلق احتمال حدوث مفاجأة صعودية على جانب السلع من تقرير مؤشر أسعار المستهلكين، على الرغم من أن توقيت الانتقال من السلع الوسيطة إلى السلع الاستهلاكية لا يمكن التنبؤ به على الإطلاق.
لاحظ أن استطلاع مديري المشتريات الذي أجرته وكالة S&P Global لشهر مارس وجد أن متوسط أسعار البيع التي يتقاضاها منتجو السلع ارتفع بأسرع معدل خلال 11 شهرًا. وأشار كريس ويليامسون، الخبير الاقتصادي في وكالة ستاندرد آند بورز، إلى أن هناك وخاصة الارتفاع الحاد في أسعار السلع الاستهلاكيةالذي أظهر الاستطلاع ارتفاعًا بوتيرة لم نشهدها منذ 16 شهرًا.
ويُنظر إلى الخدمات الأساسية أيضًا على أنها تبريد. وارتفع هذا بنسبة 0.46 في المئة في فبراير، والذي ارتفع إلى 0.5 في المئة. ويُنظر إلى أسعار تذاكر الطيران على أنها ترتفع بوتيرة أبطأ بكثير أو حتى تنخفض. ومن المرجح أن يهدأ تضخم التأمين على السيارات، الذي كان ساخناً للغاية، في مرحلة ما. ومن المتوقع أن يهدأ التضخم في خدمات التعليم والاتصالات. ولكن هذه يمكن أن تكون أكثر من يقابله زيادات في التأمين الصحي وتضخم الرعاية الطبية وتضخم المساكن العنيد.
وحتى إذا تراجع معدل التضخم على أساس شهري، فمن المرجح أن يرتفع رقم التضخم الرئيسي على أساس سنوي مع انخفاض رقم التضخم المنخفض عن العام الماضي من حساب الـ 12 شهرًا. وتشهد وول ستريت ارتفاع مؤشر أسعار المستهلك الرئيسي لمدة 12 شهرًا بنسبة 3.5 في المائة مقارنة بـ 3.2 في المائة في الشهر السابق. لقد قام بنك الاحتياطي الفيدرالي في كليفلاند بالتنبؤ الآني ارتفاع معدل التضخم إلى 3.41%.
تقرير ساخن يمكن أن يخيف بنك الاحتياطي الفيدرالي
إذن، ماذا يعني هذا بالنسبة لبنك الاحتياطي الفيدرالي؟ يشير سوق العقود الآجلة للأموال الفيدرالية حاليًا فرصة 57 بالمائة لخفض ربع نقطة في يونيو. من المرجح أن يؤدي صدور تقرير يتماشى مع التوقعات إلى تعزيز الثقة في خفض أسعار الفائدة في يونيو، خاصة إذا كان هناك تباطؤ في الخدمات الأساسية باستثناء تدابير المأوى التي ركز عليها مسؤولو بنك الاحتياطي الفيدرالي.
وإذا تراجع التضخم أكثر من المتوقع، فمن المرجح أن ترتفع احتمالات خفض أسعار الفائدة. لقد أوضح بنك الاحتياطي الفيدرالي أنه يريد خفض أسعار الفائدة. حتى لا يكون هناك عدم التماثل في التحليل. ومن السهل أن يُسمَح لشهر واحد من بيانات التضخم الجيدة بأن يفوق شهرين أو ثلاثة أشهر من بيانات التضخم السيئة.
(سبنسر بلات، درو أنجيرر / غيتي إيماجز؛ بي إن إن)
وكما أشرنا أعلاه، وجهة نظرنا هي أن هناك هناك خطر كبير يتمثل في أن التضخم يأتي بشكل أكثر سخونة من المتوقع. إذا حدث ذلك، فمن المرجح أن تنهار الآمال في خفض يونيو. ومن المرجح أيضًا أن تنخفض احتمالات التخفيض في شهر يوليو – حاليًا حوالي 75 بالمائة. ومن المرجح أن يتم رفع التوقعات لمعدلات نهاية العام من التوقعات الحالية البالغة حوالي 4.75 في المائة إلى خمسة في المائة.
فلماذا يستمر التضخم في الارتفاع على الرغم من السياسة النقدية التقييدية المفترضة التي ينتهجها بنك الاحتياطي الفيدرالي؟ أحد التفسيرات هو أن وربما يكون بنك الاحتياطي الفيدرالي مخطئاً ببساطة بشأن موقف السياسة النقدية. في حين أن رفع أسعار الفائدة يؤدي إلى تشديد السياسة ومن المرجح أن يضع ضغوطا تضخمية قصيرة الأجل على الاقتصاد، فإن إبقاء سعر الفائدة ثابتا أقل فعالية لأن الاقتصاد مرن للتكيف مع المستوى الجديد للفائدة.
باختصار، توقف بنك الاحتياطي الفيدرالي عن رفع أسعار الفائدة في شهر يوليو الماضي، وبالتالي فإن أسعار الفائدة الحالية هي كذلك لم يعد يطرد التضخم.
