


الاستهلاك الضريبي ، وليس الإنتاج ، لتمويل الحكومة
لسنوات ، توسلت المؤسسة الاقتصادية للولايات المتحدة لفعل شيء واحد: استهلاك الضرائب وليس الإنتاج. ضرائب الاستهلاك لا تعاقب الادخار. إنهم لا يثبطون العمل. إنهم لا يفرضون ضرائب على الدخل الذي قد تعيد استثماره في عمل أو استخدامه لتربية الأسرة. إذا كنت تقوم بتصميم نظام ضريبي من نقطة الصفر ، فستبدأ بالاستهلاك.
هذه ليست مجرد غريزة محافظة-إنها وجهة نظر المنظمة للتعاون الاقتصادي والتنمية (OECD) ، والتي وجدت ذلك ضرائب الاستهلاك هي من بين الأقل ضررًا للنمو الاقتصادي، تصنيفًا بعيدًا عن ضرائب الدخل أو الشركات من حيث الكفاءة. إنه أيضًا إجماع على العمل الأكاديمي الجاد ، بما في ذلك الحالة المؤثرة التي وضعها الاقتصاديون جوزيف بانكمان وديفيد ويسباخ ، اللذين يجادلان بأن ضريبة الاستهلاك المصممة جيدًا يمكن أن تكون كلاهما أكثر كفاءة وأكثر إنصافا من ضريبة الدخل التي يحل محلها.
ولكن في حين أن النظرية سليمة ، فإن هذه الممارسة قد ضربت دائمًا الجدار. نموذج الانتقال الضريبة ذات القيمة المضافة ، والأمريكيين يكرهون ذلك. إنهم لا يريدون طبقة ضريبية جديدة على الطراز الأوروبي على كل فاتورة بقالة وفاتورة كهربائية. إنهم لا يريدون رسومًا إضافية بنسبة 10 في المائة على معجون الأسنان. وهم محقون في مقاومته.
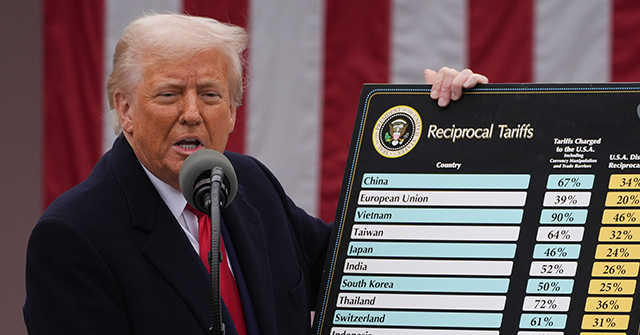
لذا، لقد أحيا الشعبويون فكرة أمريكية قديمة: التعريفة.
ضريبة تدفع للنمو
التعريفات ليست مجرد أدوات للسياسة التجارية – إنها ضرائب الاستهلاك باسم آخر. يسقطون على البضائع التي تم إحضارها إلى البلاد لشرائها واستهلاكها. ولكن على عكس ضريبة القيمة المضافة ، التي تضرب كل شيء من الحفاضات إلى الغاز ، فإن التعريفات في الولايات المتحدة تصل إلى الواردات الراقية في المقام الأول. نحن لا نستورد الكثير من المواد الغذائية أو الإسكان أو الخدمات الأساسية. حتى الطاقة هي الآن نتاج محلي. نحن نستورد الأجهزة والإلكترونيات والملابس والأثاث-البضائع المفضلة للطبقة الأثرياء والمتوسطة العليا.
صمم مكتب ميزانية الكونغرس (CBO) مؤخرًا تعريفة دونالد ترامب. النتيجة: إنهم يرفعون مئات المليارات من الدولارات سنويًا ويقعون بشكل أكبر الأسر ذات الدخل الأعلى. إنها واحدة من الضرائب القليلة التي درسها البنك المركزي العماني الذي يثير إيرادات كبيرة دون زيادة العبء على الأميركيين من الطبقة العاملة. في الواقع ، تحول التعريفات القاعدة الضريبية نحو الاستهلاك التقديري – وليس الأجور ، وليس المدخرات ، وليس دخل الأعمال الصغيرة.
وهذا يجعل التعريفات أكثر من مجرد أداة إيرادات. يخلقون مساحة مالية – مساحة لتوسيع التخفيضات الضريبية ترامب، لجعل النفقات الكاملة دائمة ، لخفض معدلات هامشية على العمالة والاستثمار – دون تفجير العجز. باختصار ، تجعل التعريفات السياسة الضريبية المؤيدة للنمو بأسعار معقولة.
وخلافا لضريبة القيمة المضافة ، فإنهم يفعلون ذلك دون أن يطرقوا ضرورات الحياة.
لا تشويه – تصحيح
تدعي الكتب المدرسية أن تعريفة “تشويه” عن طريق تحويل الموارد بعيدًا عن استخداماتها الأكثر كفاءة. لكن هذا يفترض أن التجارة العالمية فعالة بالفعل. في الواقع ، إنها مليئة بالتشوهات الأجنبية.
تدعم الصين الصادرات ، وتثبيتها الأجور المحلية ، وتعالج عملتها. تفرض ألمانيا الحواجز التجارية وتؤدي إلى الاستهلاك المحلي. يدير العشرات من الشركاء التجاريين الأمريكيين كل من التعريفات وحواجز غير الناقل ، بما في ذلك الأحواض القابلة للمعدل على الحدود التي تضم سلع أمريكية مزدوجة الضريبة وتخصيصها.
النتيجة؟ رأس المال العالمي ملموس – ليس لاستخداماتها الأكثر إنتاجية ، ولكن للقطاعات الأكثر دعمًا أو محميًا من قبل الحكومات الأجنبية.
التعريفات لا تخلق تشويه – إنها تصححه. هم دفع رأس المال والعمل نحو القطاعات المحلية سيكون ذلك تنافسيًا إن لم يكن لعقود من سياسة التجارة غير المتماثلة. إنهم لا يعاقبون المنتجين الأجانب ؛ أنها تحييد التلاعب بالسياسة الخارجية. ومن خلال القيام بذلك ، يمنحون المنتجين الأمريكيين فرصة عادلة للتنافس.
تعتمد الحالة الأساسية ضد التعريفات على افتراض أن موارد رأس المال والعمالة تتدفق بالفعل إلى استخداماتها الأكثر كفاءة – وبالتالي فإن أي شيء يعيد توجيه رأس المال أو العمل سيكون بمثابة جر على النمو والاستثمار والإنتاجية. في العالم الواقعي ، تتدفق رأس المال والموارد إلى حيث توجهها سياسات الحكومة-مجال إنشاء الإنتاجية لتعزيز التعريفات المضادة للوزن. بعبارة أخرى، تعريفة ترامب المتبادلة يمكن أن تعزز الإنتاجية والنمو.
مزيج أفضل من الضرائب
ما يجعل هذا النهج قويًا جدًا ليس مجرد تعريفة – إنه ما نفعله بالمال.
اليوم، تخفيضات ضريبة ترامب تم تعيينها لتنتهي صلاحيتها ما لم يتصرف الكونغرس في الأشهر القليلة المقبلة. إن جعلها دائمة – وخاصة الأسعار الفردية المنخفضة وانخفاض المكافآت لاستثمار الأعمال – من شأنها أن تقفل حوافز العمل والنمو وتشكيل رأس المال. لكن هذا يمكن أن يقلل من الإيرادات ، على الأقل وفقًا لنوع نماذج الميزانية التي يستخدمها مكتب ميزانية الكونغرس ويستخدم لحساب آثار العجز على المدى الطويل للتشريعات.
تقدم التعريفات طريقة للخروج. يدفعون مقابل الإصلاح الضريبي عن طريق فرض ضرائب على الاستهلاك ذي الدخل العلوي من الواردات. يتيح لنا ذلك تقليل الضرائب الأكثر أهمية للنمو طويل الأجل: معدلات الضريبة الهامشية على العمالة ، والمكاسب الرأسمالية ، ودخل النجاح ، والأرباح المعاد استثمارها.
فن لافر -الاقتصادي الذي ساعد في تحديد اقتصاديات جانب العرض-جعل القضية بوضوح في عام 2005 وول ستريت جورنال POP-ED: “ضريبة الاستهلاك ، على عكس ضريبة الدخل ، لا تعاقب النجاح أو تثبيط تشكيل رأس المال. فهي تفرض ضرائب على ما يخرجونه من الاقتصاد ، وليس ما وضعوه”.
وفي شهادة قبل الكونغرس ، قاد Laffer النقطة إلى الوطن: “نحن بحاجة إلى التحرك نحو نظام ضريبي يشجع الإنتاج ، وليس الاستهلاك. ولكن حتى نصل إلى هناك ، فإن أفضل ما يمكننا فعله هو إيقاف فرض ضرائب على الإنتاج وبدء فرض ضرائب على الاستهلاك بدلاً من ذلك.”
هذا بالضبط ما تفعله التعريفات – خاصة في الاقتصاد الذي تميل فيه الواردات إلى أن تكون الكماليات التقديرية بدلاً من الاحتياجات الأساسية.
وعلى عكس أقواس أو ضرائب الكربون ، لا تضغط التعريفات على فاتورة تسخين الأسرة. ضربوا سيارات الدفع الرباعي الفاخرة.
ليس فقط الشعوبية – السياسة
هذا هو أكثر من الخطاب السياسي. إنه اقتصاديات سليمة. إنه مبني على ما يظهره البحث بالفعل: ذلك ضرائب الاستهلاك أكثر كفاءة من ضرائب الدخل، يمكن تصميم هذه التعريفة الجمركية لتكون تقدمية ، وأن التحول الاستراتيجي في القاعدة الضريبية يمكن أن تمول الإصلاحات المؤيدة للنمو دون أن تنفجر الطبقة الوسطى.
تحليل CBO الخاص يؤكد ذلك. الأدب الأكاديمي يدعمها. والزخم السياسي ينمو.
التعريفات ليست مجرد أدوات للتجارة. إنها أدوات للإصلاح الضريبي. وفي أيدي جيل جديد من القوميين الاقتصاديين ، فإنهم على وشك أن يصبحوا شيئًا أكثر: أساس جديد للازدهار الأمريكي، لا بنيت على فرض ضرائب على عمل شعبنا ، ولكن على استعادة الثروة التي كانت تنزف خلال عقود من الصفقات التجارية السيئة.
